El indicador FB.AST.NPER.ZS del Banco Mundial mide los préstamos bancarios dudosos o improductivos como porcentaje de los préstamos brutos totales. Normalmente se consideran dudosos los préstamos con al menos 90 días de mora o aquellos cuya recuperación total es improbable sin realizar la garantía. El archivo contiene 154 últimas observaciones no vacías y 90 corresponden a 2025, el grupo homogéneo más grande.
Índice
Qué mide la proporción de préstamos dudosos
La proporción muestra qué parte de la cartera bancaria está deteriorada o presenta un riesgo elevado de impago. Un valor mayor significa que los préstamos problemáticos representan una parte mayor del total bruto.
No se trata de cualquier retraso corto. Las definiciones internacionales suelen incluir mora de 90 días o más y también préstamos cuya recuperación completa se considera improbable.
Numerador y denominador usan valor bruto en libros
La definición indica que los préstamos dudosos y los préstamos brutos totales deben reportarse sin deducir provisiones por pérdidas ni garantías.
Por eso el indicador describe la proporción de activos problemáticos en la cartera y no una exposición neta después de ajustes contables.
La media de 2025 es 3,75% y la mediana 2,56%
El subconjunto de 2025 contiene 90 economías. La media es 3.75% y la mediana 2.56%. El primer cuartil es 1.92% y el tercero 4.29%, por lo que la mitad central se sitúa aproximadamente entre 1,92% y 4,29%.
16 economías alcanzan al menos 5%, 6 alcanzan 10% o más y ninguna llega a 20%. En la parte baja, 27 están por debajo de 2% y 7 por debajo de 1%.
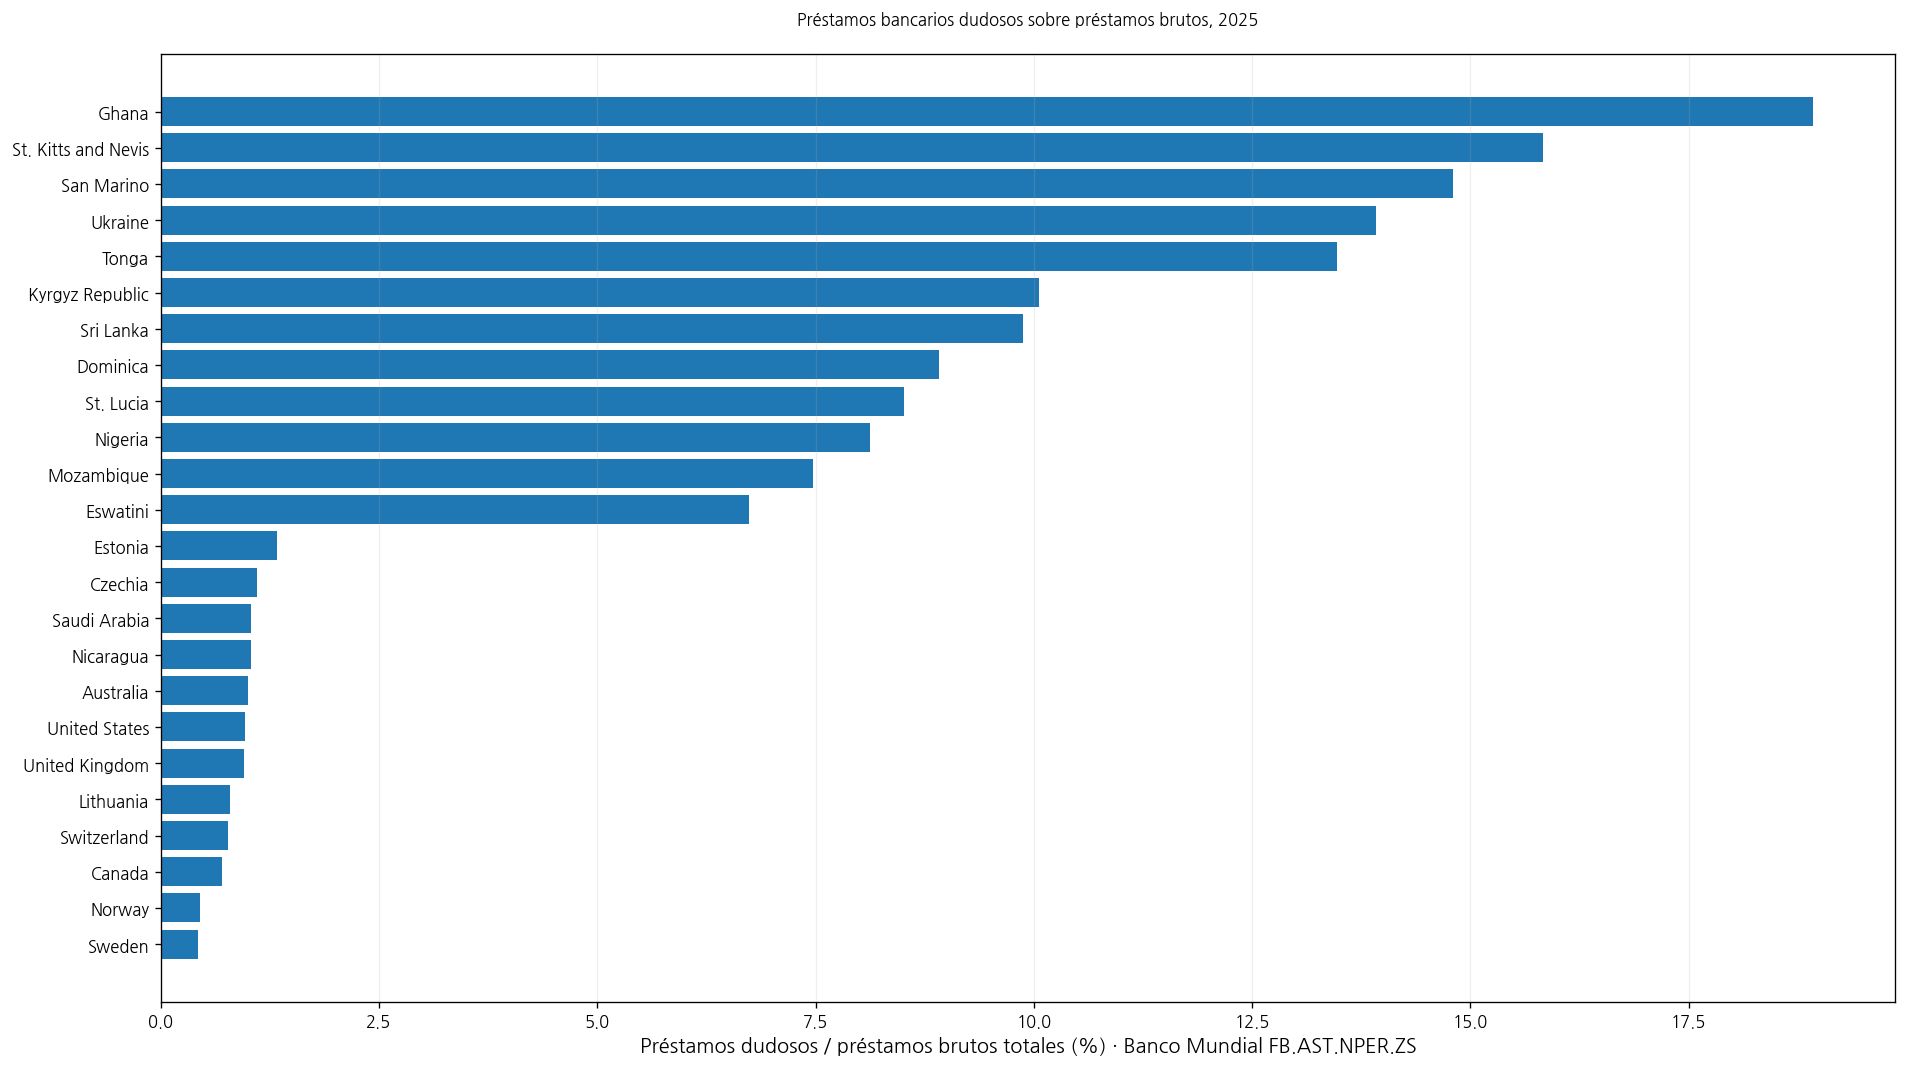
Ghana registra el máximo de 2025 con 18,92%
Ghana registra 18,92%, seguida por St. Kitts and Nevis con 15,83%, San Marino 14,80%, Ukraine 13,92%, Tonga 13,47% y Kyrgyz Republic 10,06%. Sri Lanka, Dominica, St. Lucia y Nigeria también superan 8%.
| Puesto 2025 | Economía/territorio | Préstamos dudosos / préstamos brutos |
|---|---|---|
| 1 | Ghana | 18.92% |
| 2 | St. Kitts and Nevis | 15.83% |
| 3 | San Marino | 14.80% |
| 4 | Ukraine | 13.92% |
| 5 | Tonga | 13.47% |
| 6 | Kyrgyz Republic | 10.06% |
| 7 | Sri Lanka | 9.87% |
| 8 | Dominica | 8.92% |
| 9 | St. Lucia | 8.51% |
| 10 | Nigeria | 8.12% |
| 11 | Mozambique | 7.47% |
| 12 | Eswatini | 6.74% |
| 13 | Maldives | 5.69% |
| 14 | Pakistan | 5.36% |
| 15 | Argentina | 5.29% |
| 16 | Nepal | 5.15% |
| 17 | Congo, Dem. Rep. | 4.92% |
| 18 | Sao Tome and Principe | 4.81% |
| 19 | Seychelles | 4.71% |
| 20 | St. Vincent and the Grenadines | 4.48% |
Una proporción alta puede señalar mayor presión sobre la calidad de los activos bancarios y afectar provisiones, capital, rentabilidad y capacidad de ampliar crédito. Aun así, no resume por sí sola toda la estabilidad financiera.
Sweden registra el mínimo de 2025 con 0,43%
En la parte baja, Sweden registra 0,43%, Norway 0,45%, Canada 0,71%, Switzerland 0,77%, Lithuania 0,79%, United Kingdom 0,95% y United States 0,96%.
| Posición entre los valores bajos de 2025 | Economía/territorio | Préstamos dudosos / préstamos brutos |
|---|---|---|
| 1 | Sweden | 0.43% |
| 2 | Norway | 0.45% |
| 3 | Canada | 0.71% |
| 4 | Switzerland | 0.77% |
| 5 | Lithuania | 0.79% |
| 6 | United Kingdom | 0.95% |
| 7 | United States | 0.96% |
| 8 | Australia | 1.00% |
| 9 | Nicaragua | 1.04% |
| 10 | Saudi Arabia | 1.04% |
| 11 | Czechia | 1.11% |
| 12 | Estonia | 1.33% |
| 13 | Malaysia | 1.37% |
| 14 | Kuwait | 1.40% |
| 15 | Finland | 1.41% |
| 16 | Netherlands | 1.44% |
| 17 | Denmark | 1.47% |
| 18 | Hong Kong SAR, China | 1.56% |
| 19 | Iceland | 1.56% |
| 20 | Poland | 1.59% |
Un valor bajo significa que los préstamos problemáticos representan una pequeña parte de la cartera. En general es una señal de menor presión sobre la calidad de activos, pero no prueba por sí sola alta rentabilidad, buena inclusión financiera o crecimiento prudente del crédito.
Los valores bajos suelen ser mejores, pero la comparación requiere cautela
La dirección habitual del indicador es menor-es-mejor para calidad de activos. Sin embargo, supervisión, momento de reconocimiento, castigos, ventas de préstamos, composición de cartera y ciclo económico pueden variar entre países.
Diferencias pequeñas no deberían convertirse automáticamente en una clasificación total de la calidad del sistema bancario.
No es lo mismo que una tasa de mora
No todo préstamo con retraso se convierte inmediatamente en dudoso. Una mora de 30 días puede captar una fase más temprana que la definición de NPL basada en 90 días o improbabilidad de recuperación.
Las tasas de mora hipotecaria, tarjetas o crédito empresarial no son sustitutos exactos de este indicador.
Tampoco es una medida de provisiones
La proporción de NPL mide el volumen de préstamos problemáticos respecto al total. Las provisiones son reservas contables creadas para absorber pérdidas crediticias esperadas.
Ambas medidas pueden analizarse juntas para entender problema y cobertura, pero responden a preguntas distintas.
La solvencia de capital es otra dimensión
Los coeficientes de capital miden la capacidad de absorber pérdidas, mientras la proporción NPL mide la calidad de la cartera. Una entidad puede tener NPL elevados y capital fuerte, o NPL bajos y otros riesgos importantes.
Una evaluación completa combina calidad de activos, capital, liquidez, rentabilidad, provisiones y crecimiento del crédito.
Los NPL pueden reaccionar con retraso a una crisis
Los ingresos de los prestatarios pueden deteriorarse rápidamente, pero los préstamos tardan en pasar a la categoría de dudosos. Por eso la proporción NPL puede moverse después del choque económico inicial.
Esta serie por sí sola no permite identificar si un valor alto se debe a recesión, tipos de interés, tipo de cambio, mercado inmobiliario u otro factor.
Por qué la comparación principal utiliza 2025
De las 154 últimas observaciones, 90 son de 2025, 39 de 2024 y 11 de 2023. Las restantes corresponden a 2017–2022.
| Año de observación | Economías/territorios | Porcentaje de 154 |
|---|---|---|
| 2025 | 90 | 58.4% |
| 2024 | 39 | 25.3% |
| 2023 | 11 | 7.1% |
| 2022 | 6 | 3.9% |
| 2021 | 3 | 1.9% |
| 2019 | 3 | 1.9% |
| 2018 | 1 | 0.6% |
| 2017 | 1 | 0.6% |
El archivo completo no debe presentarse como ranking de 154 economías en 2025. Las estadísticas homogéneas utilizan las 90 observaciones de 2025 y la tabla completa conserva el último dato de cada economía.
Los últimos datos mezclan años
Entre las 154 últimas observaciones, la media es 5.13% y la mediana 3.12%, con un máximo de 31.51%. Como esos datos pertenecen a años distintos, no representan una media o un máximo mundial de 2025.
Las observaciones antiguas pueden no reflejar la situación bancaria actual, por lo que el año es parte esencial de la interpretación.
El porcentaje no muestra el monto monetario de préstamos problemáticos
Un sistema bancario grande con 2% puede tener un monto absoluto de NPL mayor que un sistema pequeño con 10%.
Para comparar montos se necesitan saldos de préstamos en moneda además del porcentaje.
Lista completa de las 154 últimas observaciones
La tabla siguiente presenta el último dato no vacío de cada economía y territorio por orden alfabético. El año debe leerse junto con la proporción.
| Economía/territorio | Año de observación | Préstamos dudosos / préstamos brutos |
|---|---|---|
| Afghanistan | 2018 | 8.89% |
| Albania | 2025 | 3.65% |
| Algeria | 2024 | 20.68% |
| Angola | 2024 | 14.13% |
| Antigua and Barbuda | 2025 | 3.35% |
| Argentina | 2025 | 5.29% |
| Armenia | 2024 | 1.13% |
| Australia | 2025 | 1.00% |
| Austria | 2024 | 2.93% |
| Azerbaijan | 2025 | 1.98% |
| Bangladesh | 2024 | 18.96% |
| Barbados | 2022 | 5.84% |
| Belarus | 2025 | 2.23% |
| Belgium | 2025 | 2.00% |
| Belize | 2024 | 3.14% |
| Bhutan | 2024 | 2.22% |
| Bolivia | 2024 | 3.14% |
| Bosnia and Herzegovina | 2024 | 3.15% |
| Botswana | 2025 | 3.32% |
| Brazil | 2025 | 3.88% |
| Brunei Darussalam | 2022 | 2.82% |
| Bulgaria | 2025 | 2.82% |
| Burundi | 2025 | 3.85% |
| Cambodia | 2024 | 6.56% |
| Cameroon | 2023 | 12.89% |
| Canada | 2025 | 0.71% |
| Central African Republic | 2023 | 16.22% |
| Chad | 2023 | 31.51% |
| Chile | 2025 | 2.40% |
| China | 2024 | 1.50% |
| Colombia | 2025 | 2.96% |
| Comoros | 2022 | 14.10% |
| Congo, Dem. Rep. | 2025 | 4.92% |
| Congo, Rep. | 2023 | 15.22% |
| Costa Rica | 2025 | 2.05% |
| Croatia | 2025 | 2.80% |
| Curacao | 2024 | 3.45% |
| Cyprus | 2025 | 2.13% |
| Czechia | 2025 | 1.11% |
| Denmark | 2025 | 1.47% |
| Djibouti | 2024 | 3.07% |
| Dominica | 2025 | 8.92% |
| Dominican Republic | 2025 | 1.72% |
| Ecuador | 2025 | 4.45% |
| El Salvador | 2024 | 1.71% |
| Equatorial Guinea | 2023 | 31.15% |
| Estonia | 2025 | 1.33% |
| Eswatini | 2025 | 6.74% |
| Ethiopia | 2021 | 5.41% |
| Fiji | 2021 | 8.48% |
| Finland | 2025 | 1.41% |
| France | 2024 | 2.09% |
| Gabon | 2023 | 7.58% |
| Gambia, The | 2022 | 4.56% |
| Georgia | 2025 | 2.54% |
| Germany | 2025 | 1.89% |
| Ghana | 2025 | 18.92% |
| Greece | 2025 | 2.95% |
| Grenada | 2025 | 4.09% |
| Guatemala | 2025 | 2.35% |
| Guinea | 2024 | 6.69% |
| Honduras | 2025 | 2.67% |
| Hong Kong SAR, China | 2025 | 1.56% |
| Hungary | 2025 | 2.63% |
| Iceland | 2025 | 1.56% |
| India | 2025 | 2.06% |
| Indonesia | 2025 | 1.92% |
| Iraq | 2024 | 16.54% |
| Ireland | 2024 | 1.23% |
| Israel | 2024 | 0.72% |
| Italy | 2025 | 2.46% |
| Japan | 2022 | 1.23% |
| Jordan | 2024 | 6.87% |
| Kazakhstan | 2025 | 3.63% |
| Kenya | 2024 | 13.57% |
| Korea, Rep. | 2023 | 0.26% |
| Kosovo | 2025 | 2.03% |
| Kuwait | 2025 | 1.40% |
| Kyrgyz Republic | 2025 | 10.06% |
| Latvia | 2025 | 2.47% |
| Lebanon | 2019 | 15.19% |
| Lesotho | 2024 | 4.27% |
| Liechtenstein | 2024 | 0.43% |
| Lithuania | 2025 | 0.79% |
| Luxembourg | 2025 | 2.23% |
| Macao SAR, China | 2025 | 4.43% |
| Madagascar | 2024 | 7.63% |
| Malawi | 2023 | 5.10% |
| Malaysia | 2025 | 1.37% |
| Maldives | 2025 | 5.69% |
| Malta | 2025 | 2.01% |
| Mauritius | 2025 | 3.45% |
| Mexico | 2025 | 2.17% |
| Micronesia, Fed. Sts. | 2024 | 2.77% |
| Moldova | 2025 | 4.17% |
| Monaco | 2019 | 0.24% |
| Mongolia | 2025 | 3.45% |
| Montenegro | 2025 | 3.04% |
| Morocco | 2024 | 8.19% |
| Mozambique | 2025 | 7.47% |
| Namibia | 2025 | 4.32% |
| Nepal | 2025 | 5.15% |
| Netherlands | 2025 | 1.44% |
| Nicaragua | 2025 | 1.04% |
| Nigeria | 2025 | 8.12% |
| North Macedonia | 2025 | 1.94% |
| Norway | 2025 | 0.45% |
| Pakistan | 2025 | 5.36% |
| Panama | 2025 | 2.39% |
| Papua New Guinea | 2023 | 5.42% |
| Paraguay | 2025 | 2.22% |
| Peru | 2024 | 3.99% |
| Philippines | 2025 | 3.02% |
| Poland | 2025 | 1.59% |
| Portugal | 2025 | 2.34% |
| Romania | 2025 | 3.11% |
| Russian Federation | 2023 | 4.51% |
| Rwanda | 2024 | 4.18% |
| Samoa | 2024 | 4.20% |
| San Marino | 2025 | 14.80% |
| Sao Tome and Principe | 2025 | 4.81% |
| Saudi Arabia | 2025 | 1.04% |
| Seychelles | 2025 | 4.71% |
| Singapore | 2019 | 1.31% |
| Sint Maarten (Dutch part) | 2022 | 11.20% |
| Slovak Republic | 2025 | 1.95% |
| Slovenia | 2025 | 2.37% |
| Solomon Islands | 2024 | 11.56% |
| Somalia, Fed. Rep. | 2025 | 2.65% |
| South Africa | 2024 | 4.54% |
| Spain | 2025 | 2.58% |
| Sri Lanka | 2025 | 9.87% |
| St. Kitts and Nevis | 2025 | 15.83% |
| St. Lucia | 2025 | 8.51% |
| St. Vincent and the Grenadines | 2025 | 4.48% |
| Sweden | 2025 | 0.43% |
| Switzerland | 2025 | 0.77% |
| Tajikistan | 2021 | 13.65% |
| Tanzania | 2025 | 2.48% |
| Thailand | 2024 | 2.82% |
| Tonga | 2025 | 13.47% |
| Trinidad and Tobago | 2024 | 2.85% |
| Turkiye | 2024 | 1.65% |
| Uganda | 2024 | 3.86% |
| Ukraine | 2025 | 13.92% |
| United Arab Emirates | 2024 | 4.14% |
| United Kingdom | 2025 | 0.95% |
| United States | 2025 | 0.96% |
| Uruguay | 2024 | 1.52% |
| Uzbekistan | 2024 | 3.89% |
| Vanuatu | 2017 | 15.05% |
| Viet Nam | 2024 | 4.85% |
| West Bank and Gaza | 2023 | 3.42% |
| Zambia | 2025 | 2.77% |
Cómo interpretar la comparación
Primero, los NPL suelen incluir préstamos con 90 días de mora o recuperación total improbable. Segundo, numerador y denominador utilizan valores brutos en libros. Tercero, valores menores suelen indicar menos presión de calidad de activos, pero las prácticas supervisoras importan.
Cuarto, la proporción NPL es distinta de mora, provisiones y capital. Quinto, los 154 últimos datos mezclan años y la comparación principal usa 90 observaciones de 2025. Sexto, el porcentaje no muestra el monto monetario absoluto.
Fuente y método de cálculo
La fuente es World Development Indicators del Banco Mundial, indicador FB.AST.NPER.ZS: Bank nonperforming loans to total gross loans (%). La media, mediana, cuartiles y rankings de 2025 utilizan solo las 90 observaciones de ese año. La tabla completa conserva las 154 últimas observaciones no vacías.
Preguntas frecuentes
¿Una proporción NPL menor suele ser mejor?
En general sí. Significa que los préstamos problemáticos ocupan una parte menor del total, aunque las prácticas supervisoras y de castigo varían entre países.
¿Cuándo suele clasificarse un préstamo como dudoso?
Normalmente cuando tiene al menos 90 días de mora o se considera improbable su recuperación completa sin ejecutar garantías.
¿Cuál es la mediana de 2025?
La mediana de las 90 observaciones de 2025 es 2.56% y la media 3.75%.
Artículos relacionados
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.