Los impuestos generales sobre bienes y servicios pueden compararse de varias maneras, y el denominador elegido cambia por completo la interpretación. El indicador del Banco Mundial GC.TAX.GSRV.VA.ZS compara esa categoría de impuestos con el valor añadido generado por industria y servicios. No utiliza como denominador ni los ingresos públicos totales ni el PIB.
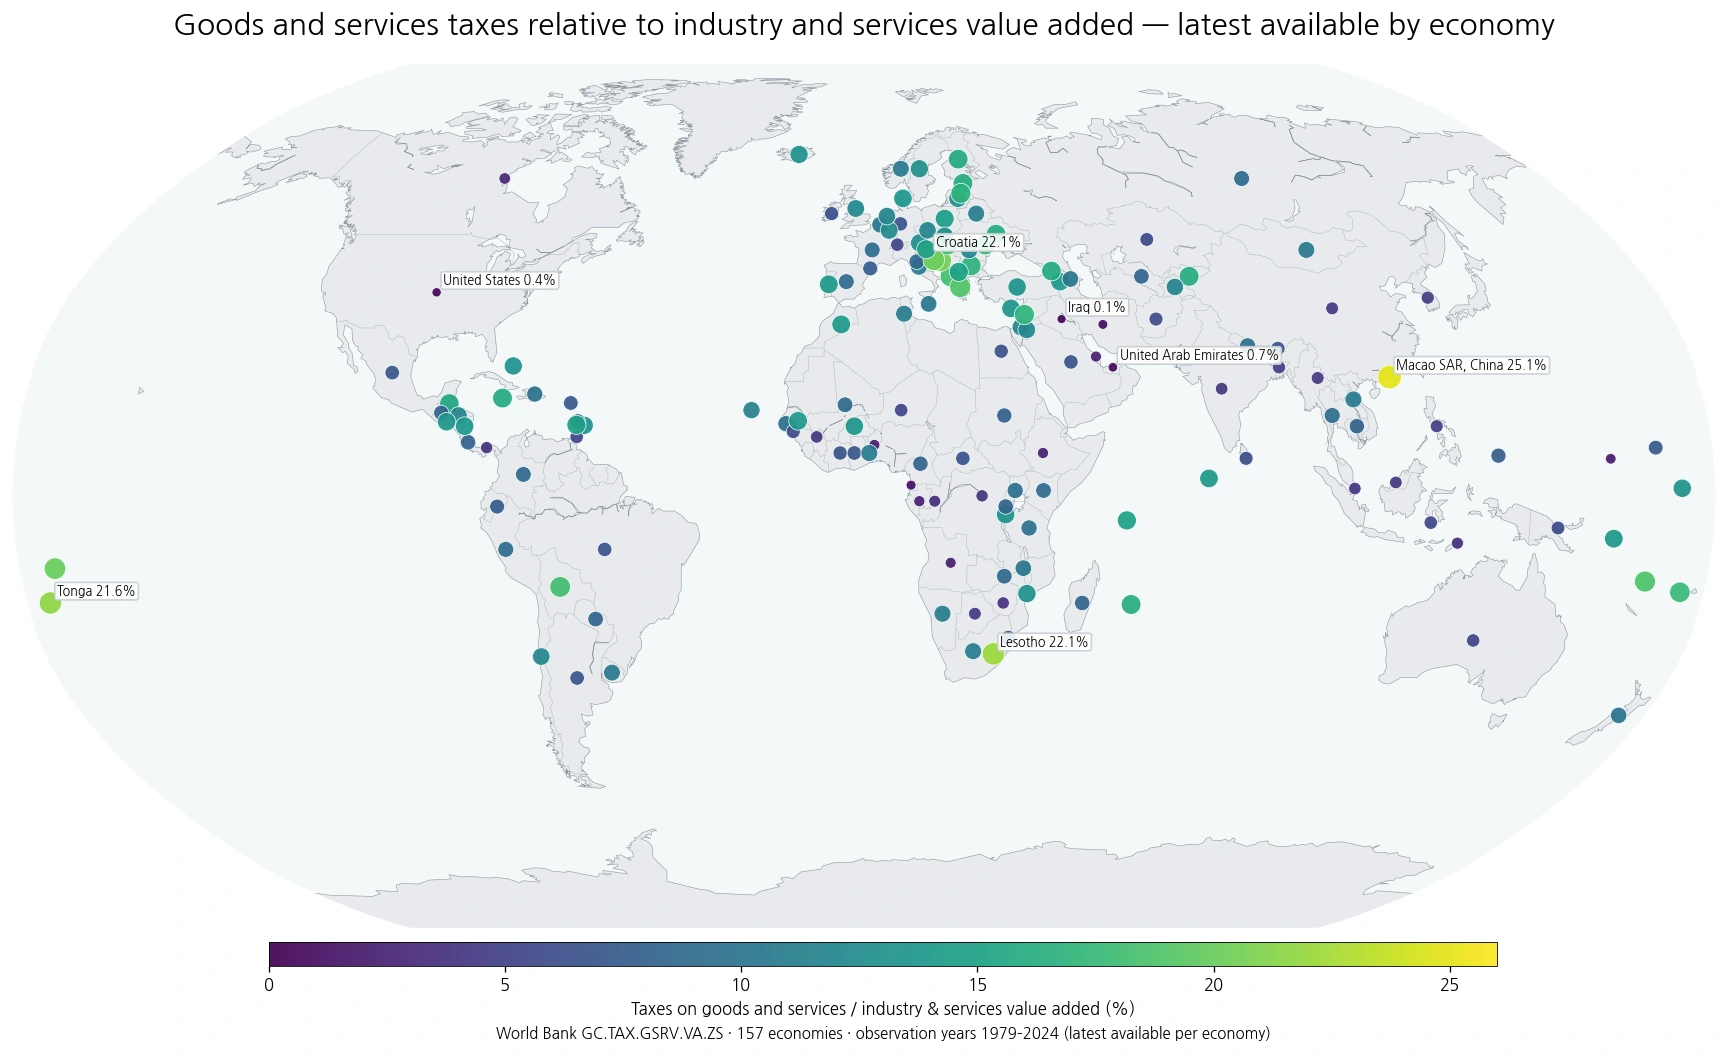
La última observación disponible para cada economía produce un conjunto de 157 países y territorios. La mediana es 9,6% y la media simple 10,1%. El primer cuartil se sitúa en 6,5% y el tercero en 13,6%. La amplitud total va desde 0,14% hasta 25,06%.
Índice
Qué mide el numerador y por qué el denominador importa
La serie cubre impuestos generales sobre bienes y servicios aplicados a la producción, arrendamiento, entrega, venta, compra u otros cambios de propiedad de una amplia gama de bienes, así como a la prestación de numerosos servicios. El denominador es el valor añadido de industria y servicios.
Un porcentaje alto significa que la recaudación de esta categoría tributaria es grande en relación con el valor añadido generado por esos sectores. No significa automáticamente que la tasa legal del impuesto sea alta, que los hogares soporten una carga fiscal total mayor o que el sistema tributario sea más eficiente.
Bases imponibles, exenciones, cumplimiento, sistemas de recaudación, composición de la economía e informalidad pueden modificar la relación entre recaudación y valor añadido. La razón resume el resultado agregado de todos esos elementos sin identificar cuánto aporta cada uno.
La distribución central se extiende aproximadamente entre 6,5% y 13,6%
En las 157 últimas observaciones, la media es 10,1% y la mediana 9,6%. El primer cuartil está en 6,5% y el tercero en 13,6%. Esto significa que la mitad central de los valores ocupa una franja de algo más de siete puntos porcentuales.
El máximo es Macao SAR, China, con 25,06% en 2024. El mínimo es Irak, con 0,14% en 2019. Entre ambos extremos aparecen combinaciones muy diferentes de estructuras fiscales y económicas, por lo que una sola media no describe bien todos los casos.
Macao, Croacia y Lesoto aparecen en la parte superior
Macao SAR, China, registra el valor más alto con 25,06% en 2024. Croacia aparece con 22,09% en 2023 y Lesoto con 22,08% en 2024. Tonga alcanza 21,60% en 2023, Bosnia y Herzegovina 20,60% en 2024 y Serbia 20,07% en 2022.
| Economía | Valor | Año |
|---|---|---|
| Macao SAR, China | 25,06% | 2024 |
| Croacia | 22,09% | 2023 |
| Lesoto | 22,08% | 2024 |
| Tonga | 21,60% | 2023 |
| Bosnia y Herzegovina | 20,60% | 2024 |
| Serbia | 20,07% | 2022 |
| Samoa | 19,92% | 2023 |
| Grecia | 18,99% | 2024 |
La parte superior reúne economías de regiones muy distintas. Algunos valores altos aparecen en el sureste de Europa y los Balcanes, mientras otros corresponden a economías insulares del Pacífico o a Lesoto. La geografía ayuda a detectar agrupaciones, pero no demuestra una causa fiscal común.
Como el indicador es una razón, una economía pequeña puede registrar un porcentaje alto sin recaudar más impuestos en términos absolutos que una economía mucho mayor. El tamaño del denominador es parte esencial de la lectura.
Los valores más bajos no significan que los bienes y servicios estén libres de impuestos
Irak registra 0,14% en 2019. Estados Unidos aparece con 0,41% en 2021, Emiratos Árabes Unidos con 0,65% en 2024 e Irán con 0,94% en 2009. Guinea Ecuatorial alcanza 1,08% en 2022, Micronesia 1,75% en 2020, Angola 2,19% en 2024 y Bahréin 2,21% en 2020.
| Economía | Valor | Año |
|---|---|---|
| Irak | 0,14% | 2019 |
| Estados Unidos | 0,41% | 2021 |
| Emiratos Árabes Unidos | 0,65% | 2024 |
| Irán | 0,94% | 2009 |
| Guinea Ecuatorial | 1,08% | 2022 |
| Micronesia (Estados Fed.) | 1,75% | 2020 |
| Angola | 2,19% | 2024 |
| Bahréin | 2,21% | 2020 |
Una ratio baja no demuestra que el país carezca de impuestos sobre bienes y servicios. Solo indica que la recaudación incluida en este indicador es pequeña en relación con el valor añadido de industria y servicios. El diseño del sistema tributario puede concentrarse en otras categorías, utilizar bases diferentes o mostrar niveles distintos de cumplimiento y exenciones.
Los años de observación no están sincronizados
La mayor limitación para comparar de forma estricta es el tiempo. De las 157 observaciones, 84 son de 2024 y 24 de 2023. En total, 137 corresponden a 2020 o años posteriores. Las otras 20 son de 2019 o antes, y la observación más antigua del conjunto es de 1979.
Un dato antiguo puede preceder reformas tributarias, cambios en la estructura económica, episodios de inflación o revisiones estadísticas. Por eso una diferencia pequeña entre dos economías solo es interpretable después de comprobar el año. Una comparación entre 2024 y 1979 puede ser útil como referencia de última disponibilidad, pero no como evidencia de política fiscal actual.
Por qué esta medida no equivale a la participación de estos impuestos en los ingresos públicos
Existe otra forma de expresar los impuestos sobre bienes y servicios: como porcentaje de los ingresos totales del gobierno. Esa métrica responde a una pregunta de composición fiscal: qué parte de la recaudación pública proviene de esta categoría.
El indicador utilizado aquí responde a otra pregunta: cuán grande es esa recaudación respecto del valor añadido de industria y servicios. Como los denominadores son distintos, ambas ratios pueden moverse en direcciones diferentes y no deben fusionarse en una clasificación única.
Una economía puede depender mucho de impuestos sobre bienes y servicios dentro de sus ingresos públicos y, aun así, registrar una proporción moderada respecto del valor añadido. Otra puede mostrar el patrón inverso. La definición exacta del denominador es lo que determina el significado de la cifra.
Una sola ratio no describe todo el sistema tributario
Dos economías con el mismo porcentaje pueden tener tasas legales, exenciones, bases imponibles y sistemas de administración muy diferentes. También pueden variar en la importancia de impuestos sobre la renta, contribuciones sociales, aranceles y otros ingresos.
El denominador puede cambiar por el ciclo económico. Si el valor añadido de industria y servicios crece más rápido que la recaudación, la ratio puede caer incluso cuando los ingresos tributarios nominales aumentan. Si el valor añadido se contrae, la proporción puede subir sin una reforma tributaria.
Por eso el indicador es más útil como descripción comparativa que como puntuación de política. Para evaluar un sistema fiscal harían falta información sobre estructura impositiva, tasas, bases, administración, cumplimiento, distribución de la carga y evolución temporal.
Cómo utilizar correctamente el mapa
- Empieza por la definición. El denominador es valor añadido de industria y servicios.
- Comprueba el año. Las 157 observaciones no pertenecen a un único periodo.
- No conviertas el porcentaje en una tasa legal de impuesto. Recaudación y tipos impositivos no son lo mismo.
- No lo uses como medida completa de carga fiscal. Solo cubre una categoría concreta frente a un denominador específico.
Fuente y alcance
La fuente es World Bank World Development Indicators, indicador GC.TAX.GSRV.VA.ZS. El análisis utiliza la última observación no vacía de cada economía y conserva el año correspondiente.
El conjunto contiene 157 economías, con media 10,1%, mediana 9,6%, primer cuartil 6,5% y tercer cuartil 13,6%. La amplitud temporal, desde 1979 hasta 2024, hace que el mapa sea más apropiado para una comparación de última disponibilidad que para una clasificación fiscal sincronizada.
Preguntas frecuentes
¿Este indicador mide la carga fiscal total de los hogares?
No. Compara una categoría específica de impuestos generales sobre bienes y servicios con el valor añadido de industria y servicios.
¿Por qué no equivale a impuestos sobre bienes y servicios como porcentaje de los ingresos públicos?
Porque el denominador es distinto. Aquí se usa el valor añadido de industria y servicios, no los ingresos totales del gobierno.
¿Todos los datos corresponden al mismo año?
No. Las 157 últimas observaciones abarcan años diferentes; 84 son de 2024, 24 de 2023 y la observación más antigua es de 1979.
¿Un porcentaje alto significa automáticamente tipos impositivos legales más altos?
No. Bases, exenciones, cumplimiento, estructura económica e informalidad pueden cambiar la relación entre recaudación y valor añadido.
Artículos relacionados
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.