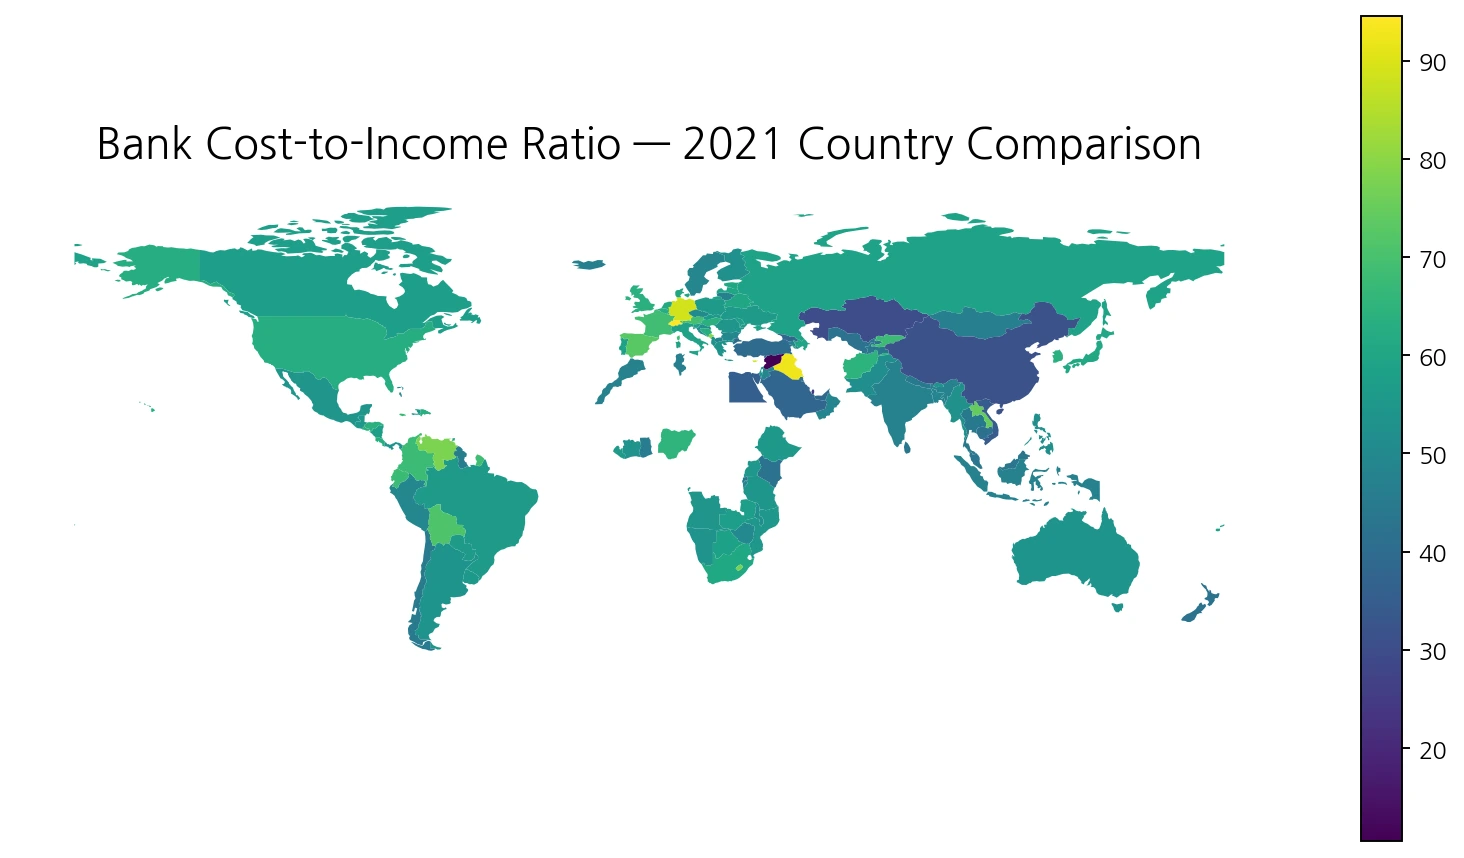
El cost-to-income ratio bancario compara los gastos operativos con la suma de los ingresos netos por intereses y otros ingresos operativos. En la serie GFDD.EI.07 del Banco Mundial, una ratio más baja suele asociarse con mayor eficiencia de costes cuando todo lo demás es comparable. Para evitar mezclar años distintos, este análisis utiliza únicamente las 132 observaciones realmente fechadas en 2021.
La mediana de 2021 es 54,3% y la media simple no ponderada 54,8%. La mitad central de las observaciones se sitúa aproximadamente entre 47,2% y 61,0%. En otras palabras, el centro de la distribución es bastante compacto, aunque existen valores extremos tanto por encima de 90% como cerca de 10%.
Índice
Qué mide la ratio bancaria de costes sobre ingresos
El Banco Mundial define GFDD.EI.07 como los gastos operativos de los bancos divididos por la suma de los ingresos netos por intereses y otros ingresos operativos. Un valor de 60% significa que los gastos operativos equivalen aproximadamente a 60% del denominador de ingresos utilizado por la serie.
La fuente subyacente utiliza datos bancarios no consolidados de Bankscope para 2000–2014 y Orbis para 2015–2021. El cálculo se realiza a nivel de país después de agregar las partidas del numerador y del denominador de los bancos disponibles. Por ello no es simplemente la media de las ratios de unos pocos bancos conocidos.
La composición del sistema bancario importa. Países con bancos grandes y diversificados, redes de sucursales extensas, mayor peso de banca digital o estructuras de ingresos distintas pueden producir ratios diferentes aunque sus gastos absolutos sean similares. El Banco Mundial además no reporta un país-año cuando hay menos de tres observaciones bancarias.
La mayor parte de las observaciones de 2021 está entre 40% y 60%
| Rango de la ratio en 2021 | Países/economías | Porcentaje de 132 |
|---|---|---|
| Menos de 30% | 4 | 3,0% |
| 30% a <40% | 7 | 5,3% |
| 40% a <50% | 35 | 26,5% |
| 50% a <60% | 47 | 35,6% |
| 60% a <70% | 27 | 20,5% |
| 70% a <80% | 8 | 6,1% |
| 80% o más | 4 | 3,0% |
Los intervalos de 40% a menos de 50% y de 50% a menos de 60% reúnen 82 de las 132 observaciones, aproximadamente 62% del conjunto. Solo 12 están en 70% o más y apenas cuatro alcanzan 80% o más. En el extremo inferior, únicamente cuatro caen por debajo de 30%.
La media de 54,8% y la mediana de 54,3% están muy próximas, lo que indica que los extremos no distorsionan el centro tanto como ocurre en otras distribuciones financieras. Aun así, los valores más altos y más bajos merecen una lectura contextual.
Suiza, Iraq, Chipre y Alemania presentan las ratios más altas
| País/economía | Ratio costes/ingresos en 2021 |
|---|---|
| Suiza | 94,5% |
| Iraq | 92,4% |
| Chipre | 89,2% |
| Alemania | 88,6% |
| Montenegro | 79,3% |
| Venezuela | 78,0% |
| Lesoto | 77,6% |
| Malta | 76,1% |
| Curaçao | 74,7% |
| Laos | 74,7% |
| España | 72,8% |
| Bolivia | 71,0% |
Suiza registra 94,5%, seguida por Iraq con 92,4%, Chipre con 89,2% y Alemania con 88,6%. Una ratio alta significa que los gastos operativos son grandes en relación con el ingreso operativo definido por la serie, pero no identifica por sí sola la causa.
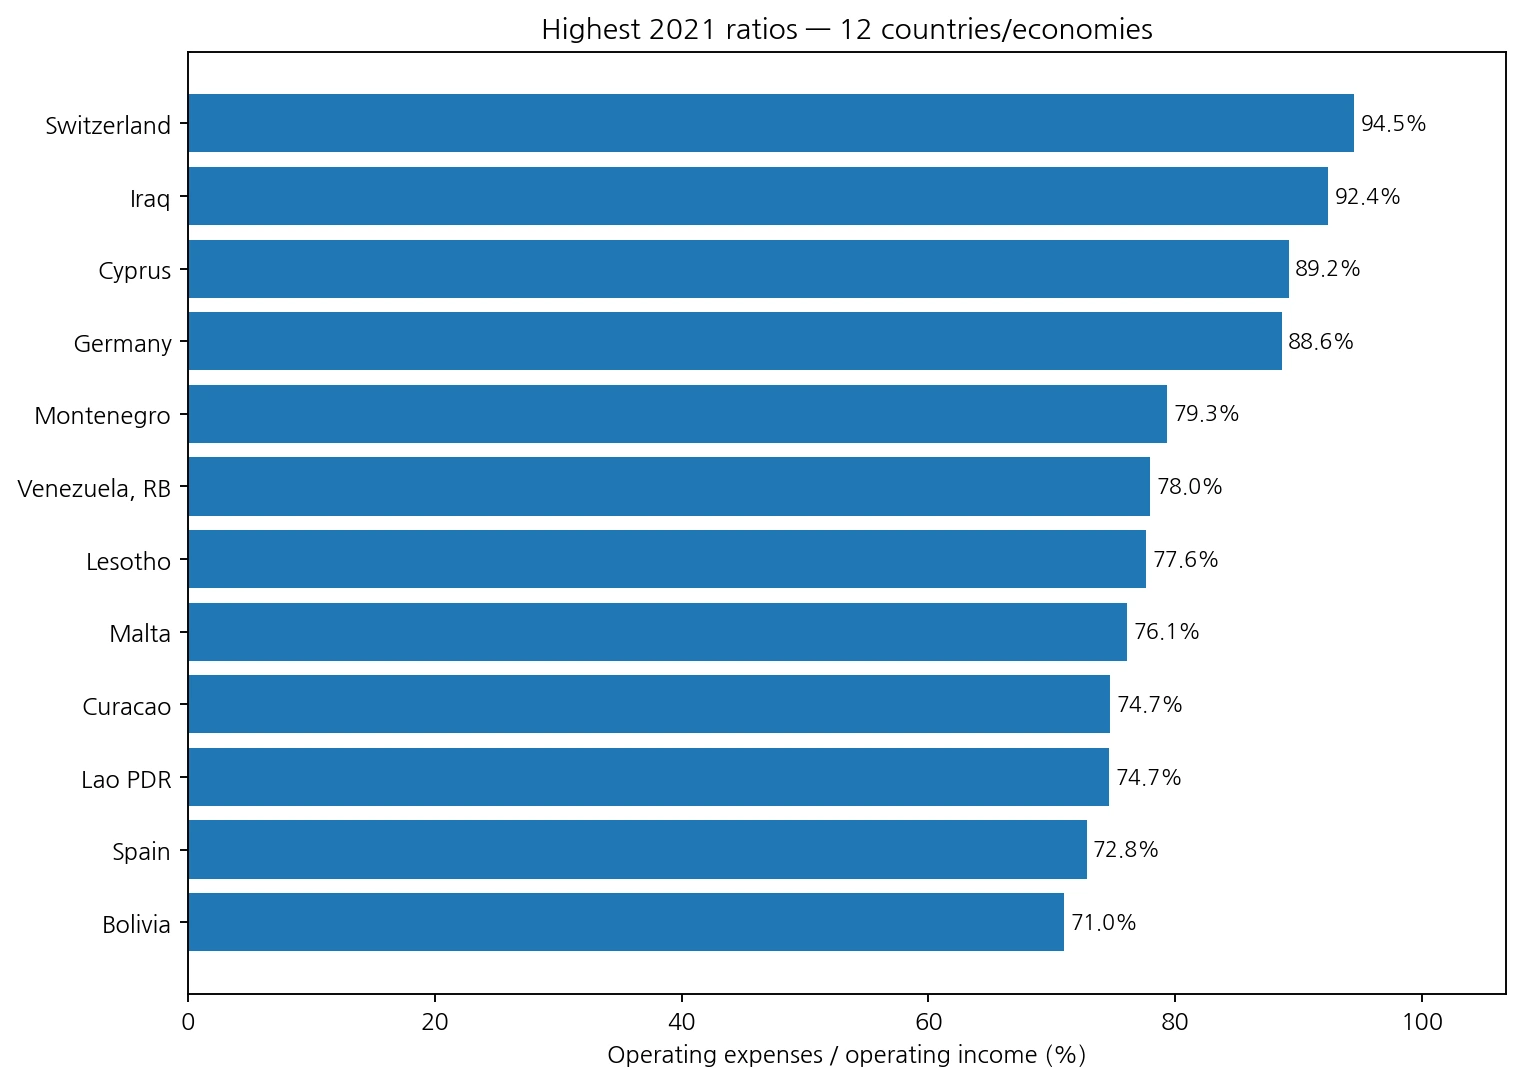
La ratio puede subir porque aumentan gastos de personal, sucursales, cumplimiento, ciberseguridad, tecnología o reestructuración. También puede subir si los ingresos netos por intereses o los ingresos por comisiones disminuyen. Por eso no debe atribuirse automáticamente a “ineficiencia” sin revisar el contexto.
Siria, Qatar, Macao y Kazajistán presentan las ratios más bajas
| País/economía | Ratio costes/ingresos en 2021 |
|---|---|
| República Árabe Siria | 10,5% |
| Qatar | 24,2% |
| Macao SAR, China | 29,7% |
| Kazajistán | 29,9% |
| China | 31,8% |
| Vietnam | 34,7% |
| Egipto | 35,3% |
| Arabia Saudita | 38,0% |
| Georgia | 38,3% |
| Emiratos Árabes Unidos | 39,0% |
| Türkiye | 39,5% |
| Kuwait | 40,8% |
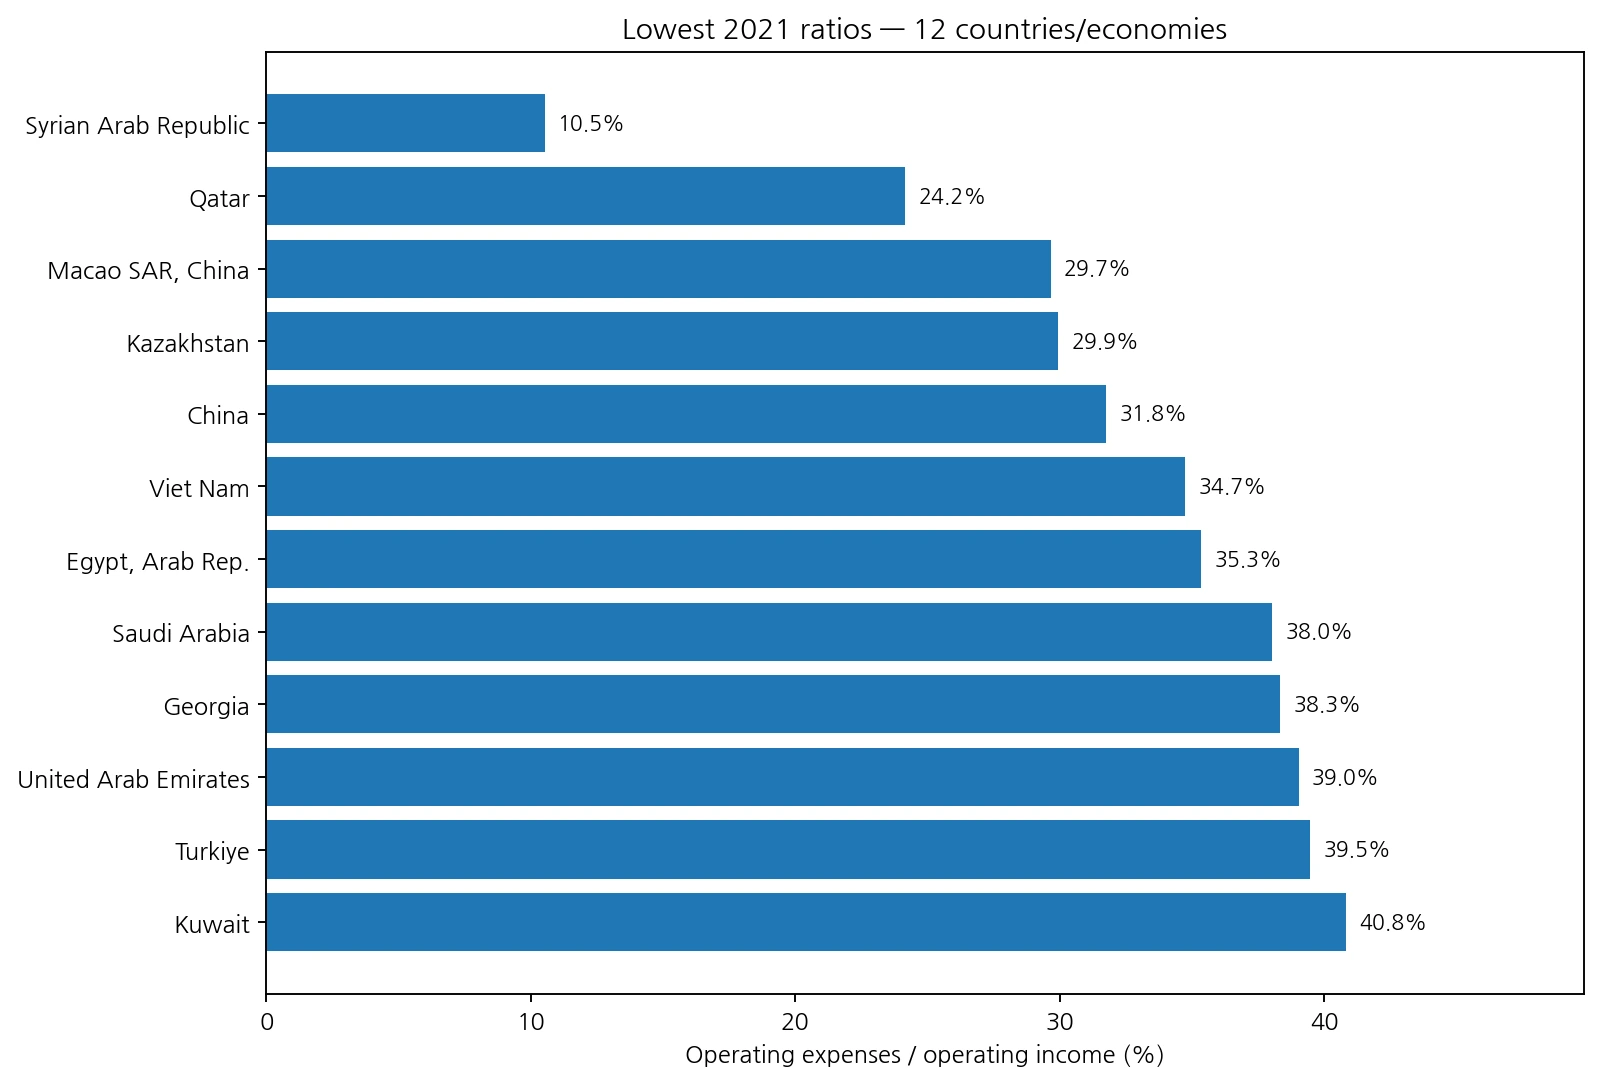
China registra 31,8%, Qatar 24,2% y Macao 29,7%. Estos niveles pueden sugerir una estructura de costes baja respecto de ingresos, pero no son una puntuación general de calidad bancaria. No informan sobre morosidad, capital, liquidez, rentabilidad neta ni riesgo de mercado.
Corea registra 63,7%, Estados Unidos 62,7% y China 31,8%
| País/economía | Ratio costes/ingresos, 2021 |
|---|---|
| República de Corea | 63,7% |
| Estados Unidos | 62,7% |
| Japón | 60,6% |
| China | 31,8% |
| India | 47,8% |
| Indonesia | 47,2% |
| Alemania | 88,6% |
| Francia | 68,9% |
| Reino Unido | 63,9% |
| Canadá | 57,3% |
| Australia | 54,1% |
| Brasil | 55,8% |
| México | 54,4% |
| Singapur | 45,4% |
| Suiza | 94,5% |
| Arabia Saudita | 38,0% |
La diferencia entre China y Alemania es muy grande, pero no justifica afirmar que un sistema bancario sea “casi tres veces mejor” que otro. El denominador depende de la estructura de ingresos, y la muestra de bancos disponibles también puede diferir entre países. Las grandes brechas son descriptivamente útiles; una clasificación fina basada en décimas puede ser engañosa.
Solo 132 de las 171 últimas observaciones son de 2021
La tabla de últimos valores contiene 171 países y economías y sus años abarcan de 2002 a 2021. Exactamente 132 corresponden a 2021 y 39 usan un año anterior. Aunque 160 de 171 son de 2019 o posteriores, una regla de mismo año ofrece una comparación más transparente.
Por ello el mapa, las tablas y las estadísticas principales utilizan 2021. Una zona gris no significa actividad bancaria cero: puede indicar que la economía no tiene una observación de 2021 o que una isla pequeña no dispone de un polígono visible en la capa cartográfica utilizada.
Una ratio más baja suele indicar eficiencia de costes, pero no siempre es mejor
Reducir costes puede mejorar la eficiencia, pero algunos gastos financian ciberseguridad, cumplimiento regulatorio, infraestructura digital, gestión de riesgos, servicio al cliente y acceso mediante sucursales. Recortar demasiado podría deteriorar otras dimensiones del servicio o aumentar riesgos.
El efecto de los ingresos es igual de importante. Si el ingreso neto por intereses aumenta y los costes permanecen constantes, la ratio cae aunque el banco no haya reducido gasto. Por eso el indicador es una medida de eficiencia operativa relativa, no una evaluación integral del sistema financiero.
Fuente y método
La fuente estadística es World Bank Global Financial Development, serie GFDD.EI.07 — Bank cost to income ratio (%). La comparación usa exclusivamente las 132 observaciones fechadas en 2021.
La media es simple y no ponderada por activos bancarios, PIB ni población. Los cálculos incluyen pequeñas economías aunque no todas tengan un polígono visible en la capa geográfica de baja resolución. Los valores ausentes no se convierten en cero.
Preguntas frecuentes
¿Una ratio bancaria de costes sobre ingresos más baja siempre es mejor?
No siempre. Suele indicar mayor eficiencia de costes si todo lo demás es comparable, pero ingresos, inversión, reestructuración y composición bancaria también influyen.
¿Qué significa una ratio de 60%?
Significa que los gastos operativos equivalen aproximadamente a 60% de la suma de ingresos netos por intereses y otros ingresos operativos definida por la serie.
¿Por qué se usan 132 observaciones de 2021?
Porque las 171 últimas observaciones abarcan 2002–2021 y solo 132 están realmente fechadas en 2021.
¿La ratio mide rentabilidad o estabilidad financiera?
No. Mide eficiencia operativa relativa; capital, morosidad, liquidez, rentabilidad y estabilidad requieren otros indicadores.
Artículos relacionados
Estas lecturas de Green Blog amplían el contexto con otros indicadores internacionales ya publicados en español. Los enlaces proceden únicamente de la lista interna verificada para esta publicación.
- Actividad bursátil en 2024: ratio de rotación por país
- Tasas de interés de depósitos en 2025: comparación de 70 economías
- Consumo final del gobierno como porcentaje del PIB en 2025: 132 economías
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.