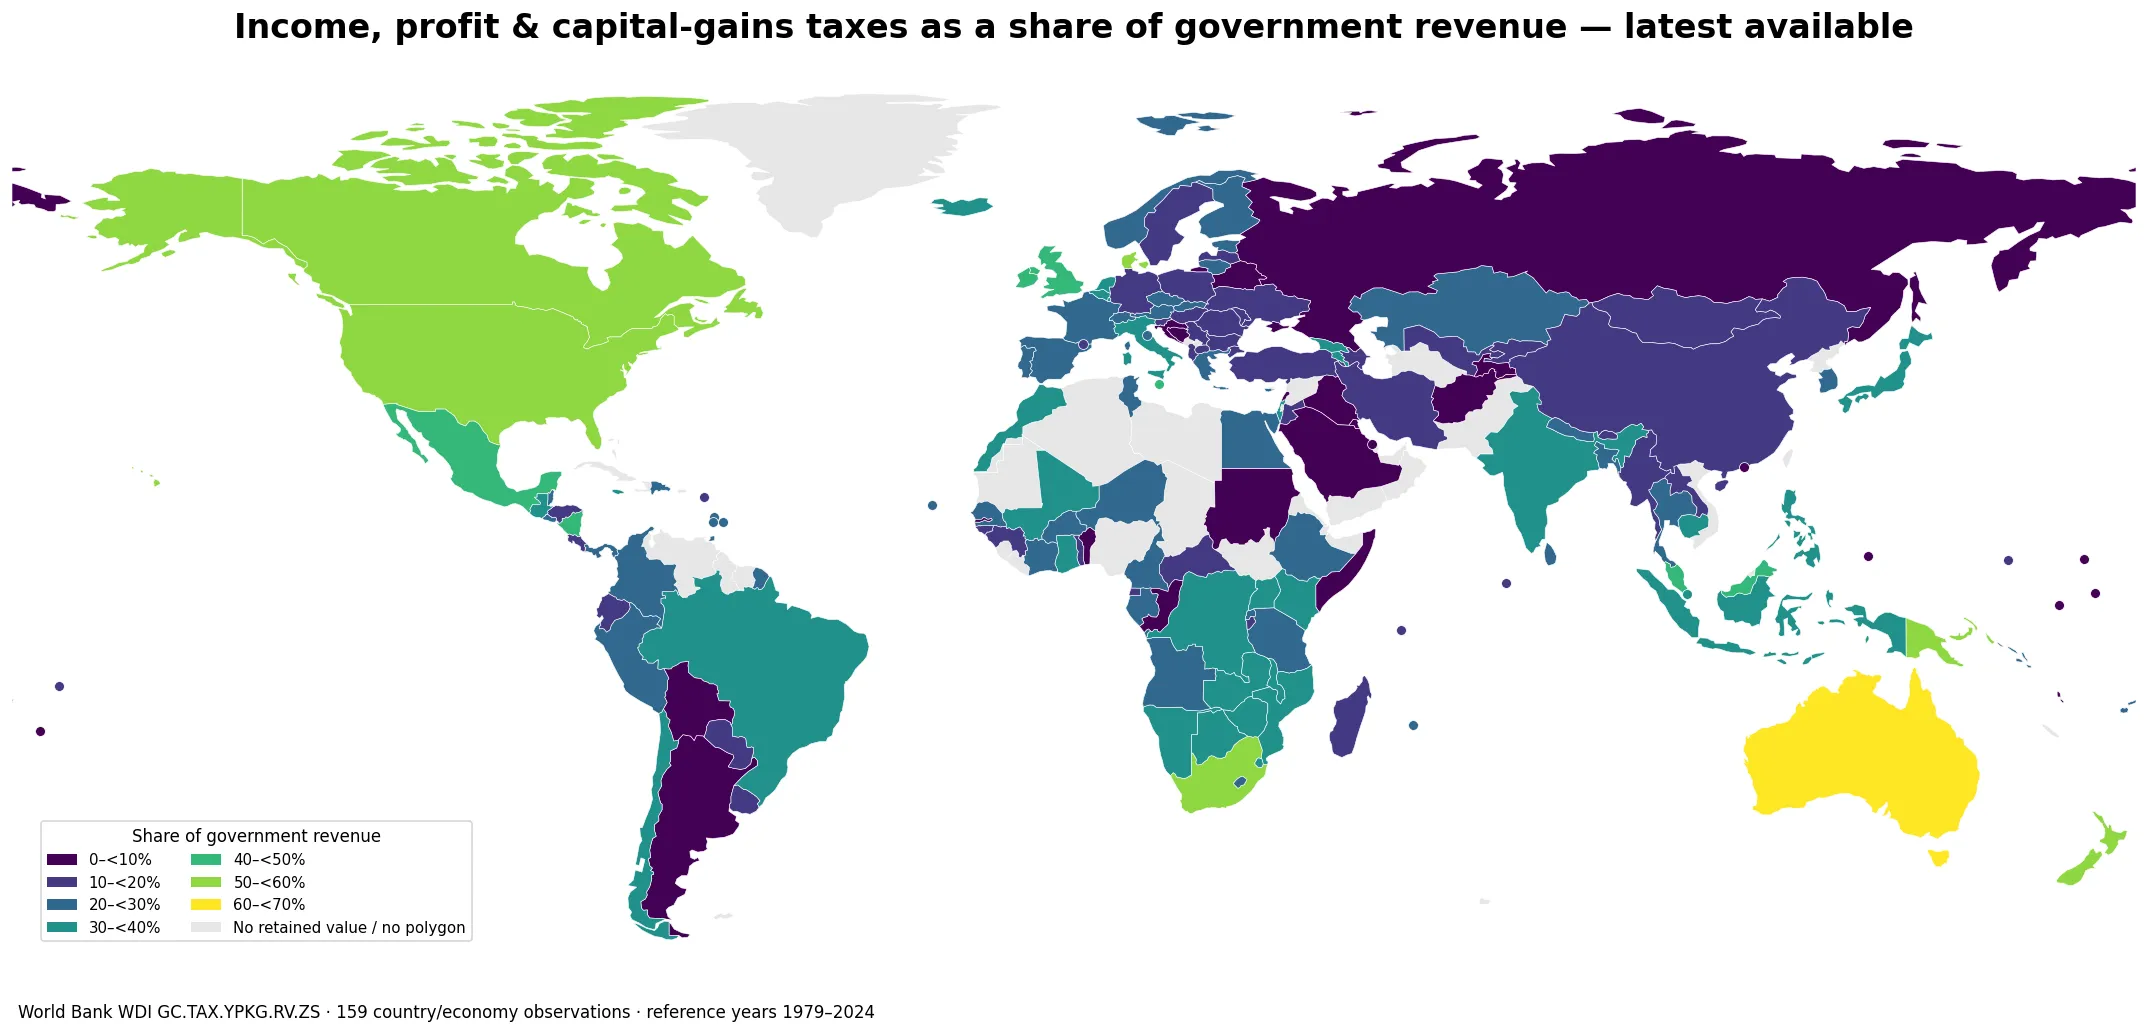
¿Qué parte de los ingresos públicos procede de impuestos sobre la renta, los beneficios y las ganancias de capital? La serie del Banco Mundial GC.TAX.YPKG.RV.ZS expresa esa categoría tributaria como porcentaje de los ingresos del gobierno. El conjunto de últimas observaciones contiene 159 economías, pero sus años van de 1979 a 2024.
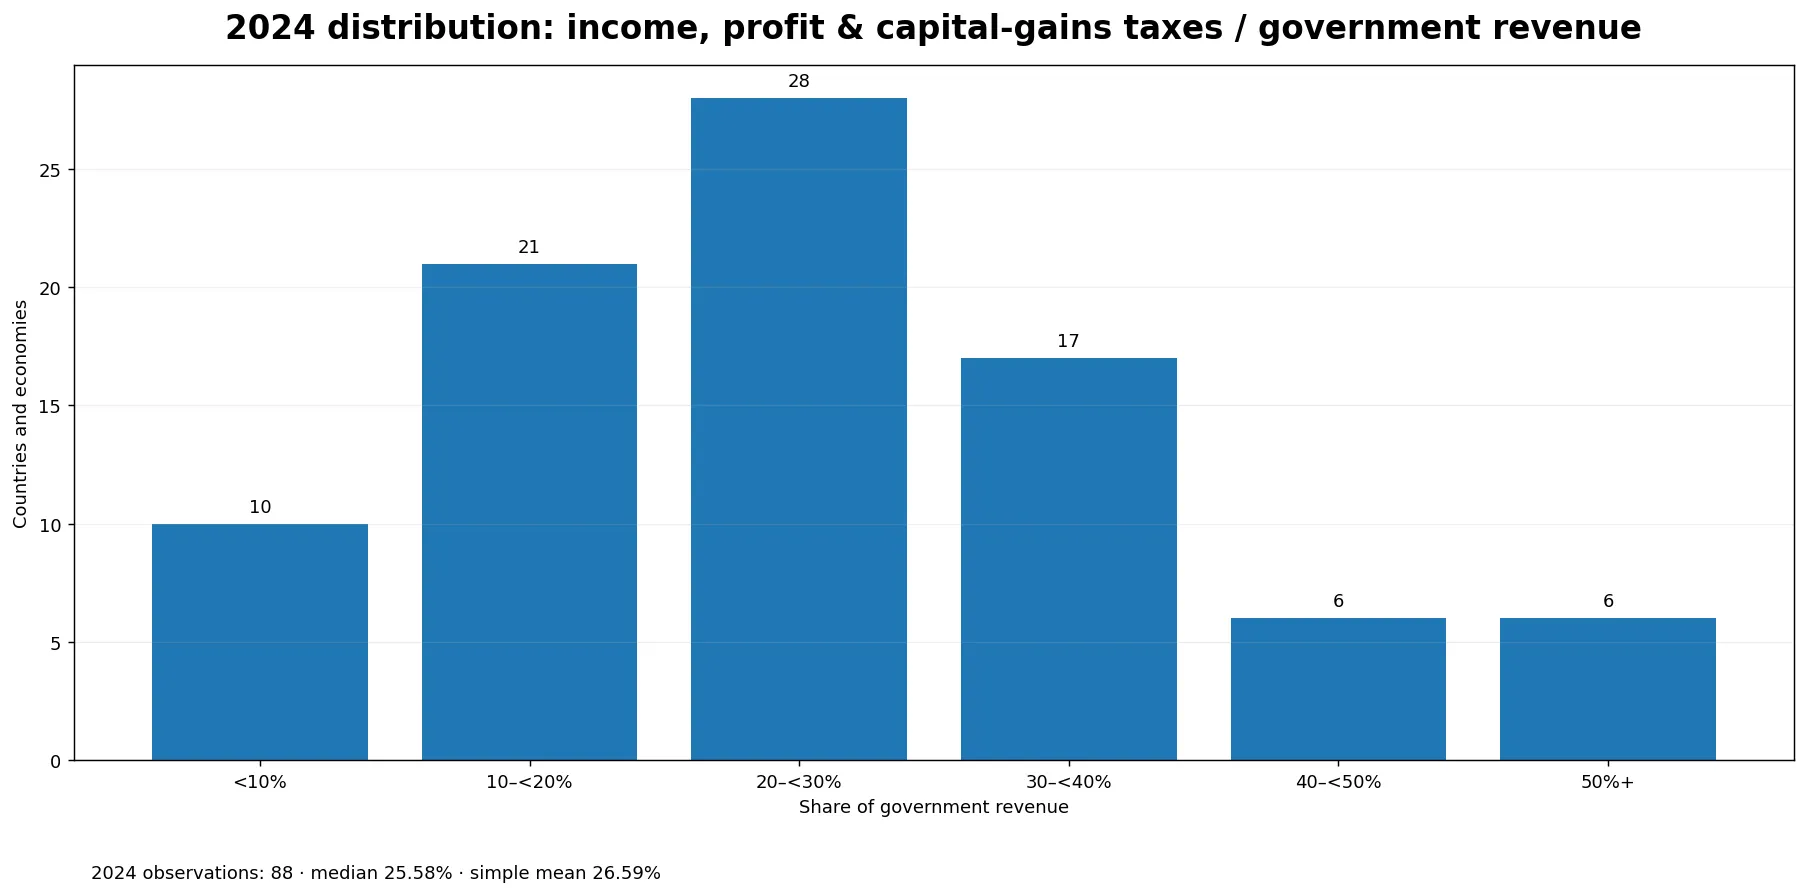
Solo 88 observaciones están realmente fechadas en 2024. Por eso, el mapa de últimos valores y la comparación sincronizada de 2024 deben interpretarse por separado. En el subconjunto 2024, la mediana no ponderada es 25,58%, la media simple 26,59%, el primer cuartil 17,72% y el tercero 35,08%.
Índice
El denominador es el ingreso público total, no el total de impuestos
La definición del Banco Mundial cubre impuestos sobre ingresos reales o presuntos, beneficios empresariales y ganancias de capital. El denominador, “revenue”, es más amplio que los impuestos: incluye transacciones que aumentan el valor económico de una unidad o sector gubernamental.
Eso distingue GC.TAX.YPKG.RV.ZS de otra serie relacionada que utiliza el total de impuestos como denominador. Un valor de 40% no significa que hogares o empresas enfrenten una tasa impositiva de 40%. Significa que la categoría registrada de impuestos sobre renta, beneficios y ganancias de capital equivale al 40% de la medida de ingresos públicos utilizada.
Contribuciones sociales, tasas, ingresos de propiedad y otras fuentes pueden cambiar el denominador. Las tasas legales del impuesto sobre la renta personal o empresarial, deducciones, exenciones, tasas efectivas y cumplimiento tributario requieren otros conjuntos de datos.
La última observación disponible no significa el mismo año
Entre las 159 filas, 88 corresponden a 2024, 21 a 2023, ocho a 2022, diez a 2021 y diez a 2020. El resto es más antiguo. Benín conserva una observación de 1979, Níger de 1980, Gambia de 1990, Guinea de 1992 y Japón de 1993. Son observaciones históricas válidas, pero no describen necesariamente la estructura fiscal actual.
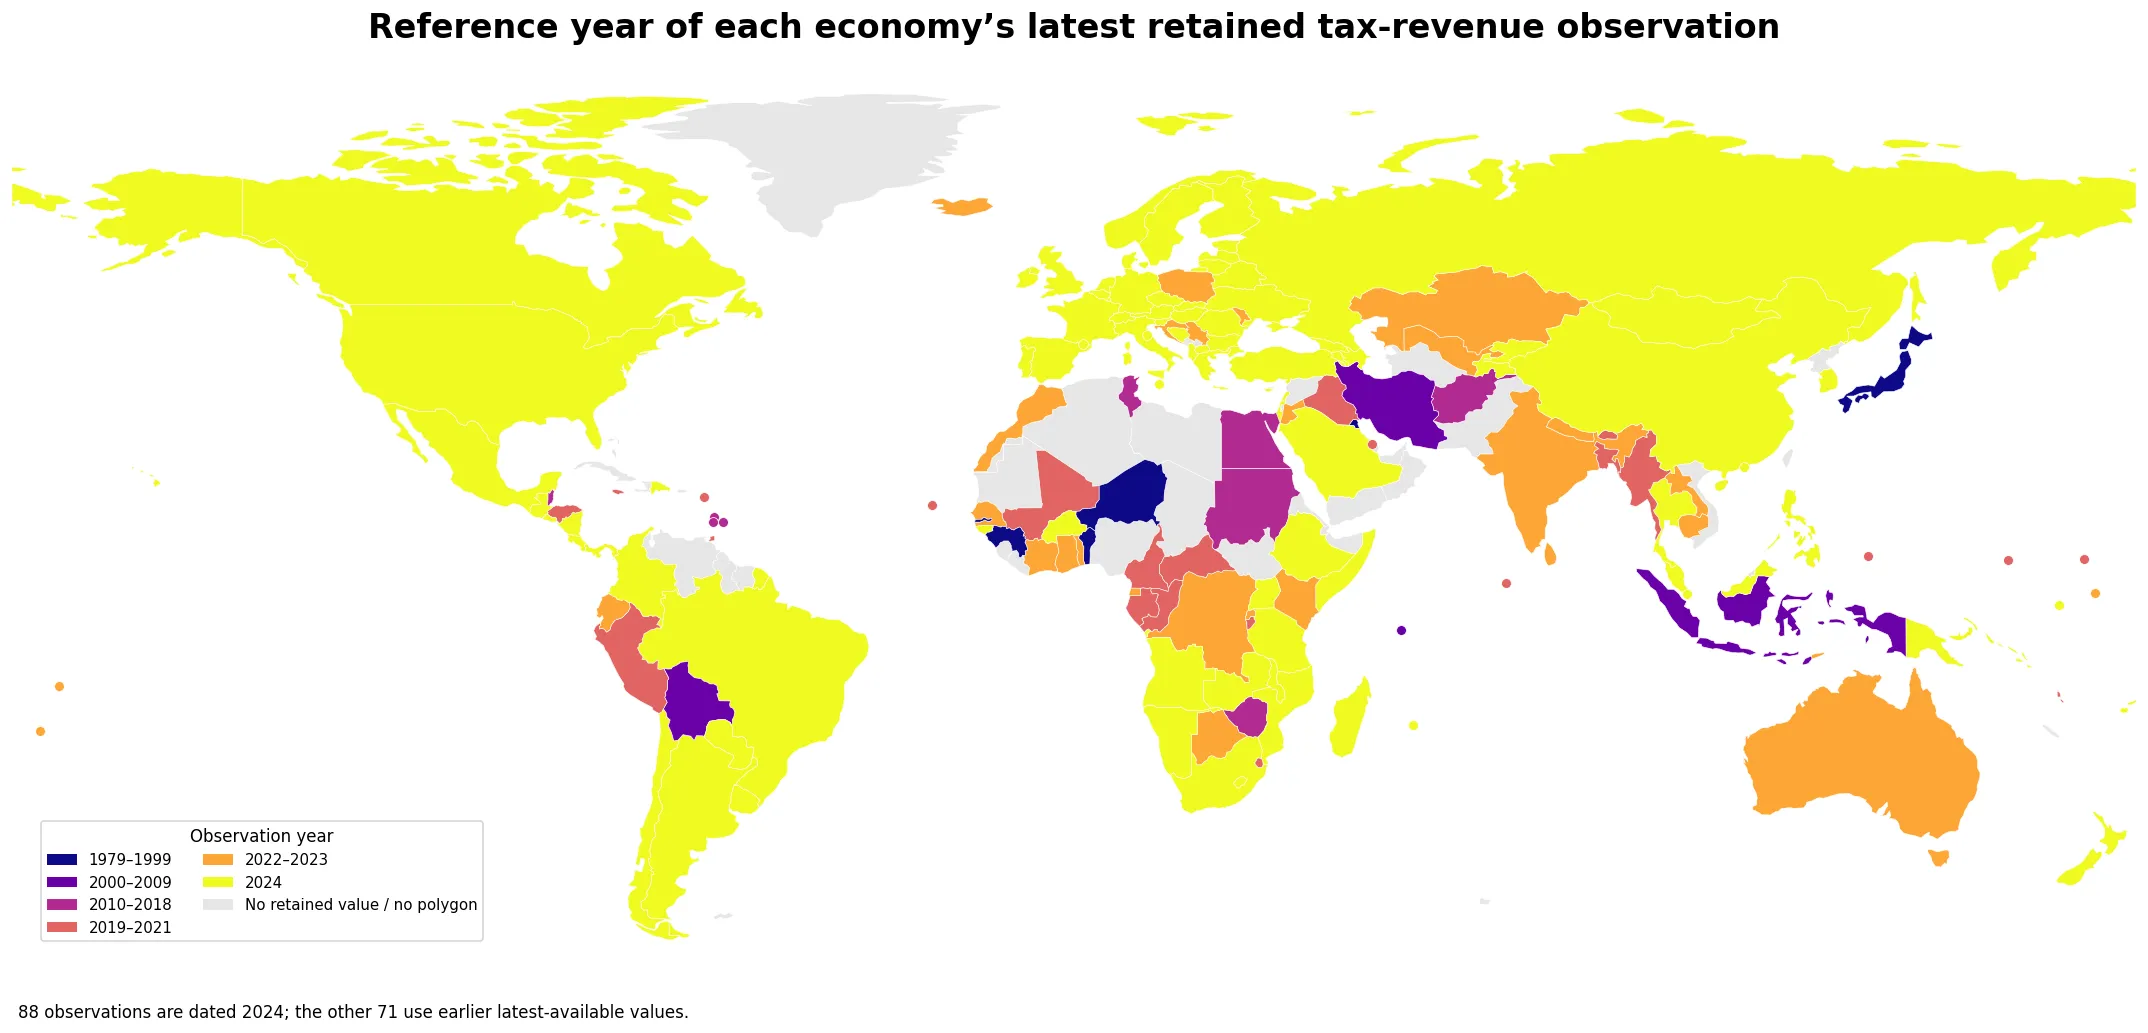
En el conjunto mixto de 159 últimas observaciones, la mediana no ponderada es 22,70% y la media simple 24,09%. Esos números describen una tabla de años mezclados, no una tasa mundial de 2024 ni un agregado ponderado por ingresos públicos.
El subconjunto sincronizado de 2024 tiene una mediana de 25,58%
Al limitar la comparación a las 88 observaciones realmente fechadas en 2024, el mínimo es 2,51% y el máximo 59,37%. Diez observaciones están por debajo de 10%, 21 entre 10% y menos de 20%, 28 entre 20% y menos de 30%, 17 entre 30% y menos de 40%, seis entre 40% y menos de 50% y seis alcanzan 50% o más.
| Banda de 2024 | Economías |
|---|---|
| Menos de 10% | 10 |
| 10% a menos de 20% | 21 |
| 20% a menos de 30% | 28 |
| 30% a menos de 40% | 17 |
| 40% a menos de 50% | 6 |
| 50% o más | 6 |
Papua Nueva Guinea, Nueva Zelanda, Estados Unidos y Canadá están entre los valores más altos de 2024
Papua Nueva Guinea registra 59,37%, seguida por Nueva Zelanda con 56,70%, Estados Unidos con 56,31%, Canadá con 53,91%, Dinamarca con 51,44% y Sudáfrica con 50,84%. Malasia alcanza 47,56%, Irlanda 45,15%, Malta 41,73% y Nicaragua 41,34%.
| Economía | Cuota de ingresos públicos en 2024 |
|---|---|
| Papua Nueva Guinea | 59,37% |
| Nueva Zelanda | 56,70% |
| Estados Unidos | 56,31% |
| Canadá | 53,91% |
| Dinamarca | 51,44% |
| Sudáfrica | 50,84% |
| Malasia | 47,56% |
| Irlanda | 45,15% |
| Malta | 41,73% |
| Nicaragua | 41,34% |
Un porcentaje alto es descriptivo, no una calificación. Puede resultar de combinaciones muy diferentes de impuesto personal, impuesto empresarial, ganancias de capital y otras fuentes de ingresos públicos. La serie no indica si un sistema es más eficiente, progresivo, competitivo o gravoso.
Una cuota baja no equivale a una tasa legal de impuestos baja
Arabia Saudita registra 2,51%, Belarús 3,05%, Somalia 3,96% y la Federación de Rusia 4,62%. Tayikistán alcanza 7,74%, Líbano 7,84%, Macao 8,55%, Nauru 8,74%, Argentina 9,08% y Bosnia y Herzegovina 9,95%.
Una cuota pequeña puede aparecer cuando otros impuestos, contribuciones sociales, ingresos vinculados a recursos naturales, tasas u otras fuentes representan una fracción mayor del denominador. Una economía puede recaudar una cantidad importante de impuestos sobre renta y beneficios en términos absolutos y aun así mostrar un porcentaje bajo.
Países cercanos pueden situarse en bandas muy diferentes
Dentro de Europa, Dinamarca registra 51,44%, Reino Unido 40,58%, Italia 34,70% y Francia 29,10%, mientras Alemania se sitúa en 16,49% y Belarús en 3,05%. En Norteamérica, Estados Unidos y Canadá superan 50%, mientras Costa Rica registra 15,31%. En Sudamérica, Brasil alcanza 34,18% y Chile 31,79%, frente a Argentina con 9,08%.
Estas diferencias muestran que la composición de ingresos públicos puede cambiar mucho incluso entre economías cercanas. Explicarlas exige examinar por separado bases tributarias, estructura económica, otras fuentes de ingresos y cobertura institucional de las cuentas públicas.
Los grandes países muestran por qué el año de referencia debe viajar con el valor
Entre las observaciones de 2024, Estados Unidos registra 56,31%, Canadá 53,91%, México 41,32%, Brasil 34,18%, Reino Unido 40,58%, Francia 29,10%, Alemania 16,49%, Italia 34,70%, España 21,98%, República de Corea 27,55%, China 17,46%, Rusia 4,62% y Sudáfrica 50,84%.
India conserva una observación de 34,83% en 2022, Australia 67,86% en 2022, Indonesia 37,42% en 2009 y Japón 35,02% en 1993. Esas cuatro cifras no deberían insertarse en una clasificación estricta de 2024. En especial, los valores muy antiguos funcionan mejor como notas de disponibilidad histórica que como descripciones actuales.
La comparabilidad también depende de la cobertura gubernamental y de la práctica contable
Los metadatos del Banco Mundial identifican el Government Finance Statistics Yearbook y archivos del Fondo Monetario Internacional como fuente subyacente. También advierten que la cobertura del gobierno no es idéntica entre países. Algunas economías consolidan un conjunto amplio de unidades gubernamentales y otras reportan coberturas más estrechas.
En sistemas federales, las cuentas del gobierno central pueden representar solo una parte de las finanzas públicas. Fondos de seguridad social u otras unidades tampoco se incluyen siempre de la misma manera. Por eso, las grandes diferencias estructurales y las bandas amplias son más defendibles que interpretar una décima de punto como una clasificación precisa.
Fuente y método
La definición procede de World Development Indicators del Banco Mundial, serie GC.TAX.YPKG.RV.ZS. El Banco Mundial identifica las estadísticas de finanzas públicas del FMI como fuente y define la medida como impuestos sobre renta, beneficios y ganancias de capital expresados como porcentaje de los ingresos públicos.
Todos los cálculos conservan las 159 observaciones validadas sin reemplazar valores ausentes por cero. La capa cartográfica representa 138 mediante polígonos y 21 economías pequeñas mediante puntos. Las comparaciones sincronizadas, bandas y rankings de 2024 utilizan exclusivamente las 88 observaciones fechadas en ese año.
Preguntas frecuentes
¿Este porcentaje es una tasa del impuesto sobre la renta personal?
No. Mide qué parte de los ingresos públicos representa la categoría de impuestos sobre renta, beneficios y ganancias de capital.
¿Las 159 observaciones pueden ordenarse como si fueran todas de 2024?
No. Solo 88 están fechadas en 2024; las otras 71 corresponden a años anteriores, algunos mucho más antiguos.
¿Porcentaje de ingresos públicos es lo mismo que porcentaje del total de impuestos?
No. Los ingresos públicos son un denominador más amplio. El Banco Mundial publica otra serie que utiliza el total de impuestos como denominador.
¿Una cuota mayor significa un mejor sistema tributario?
No. El indicador describe la composición de los ingresos y no mide directamente equidad, eficiencia, progresividad, cumplimiento o carga tributaria.
Artículos relacionados
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.