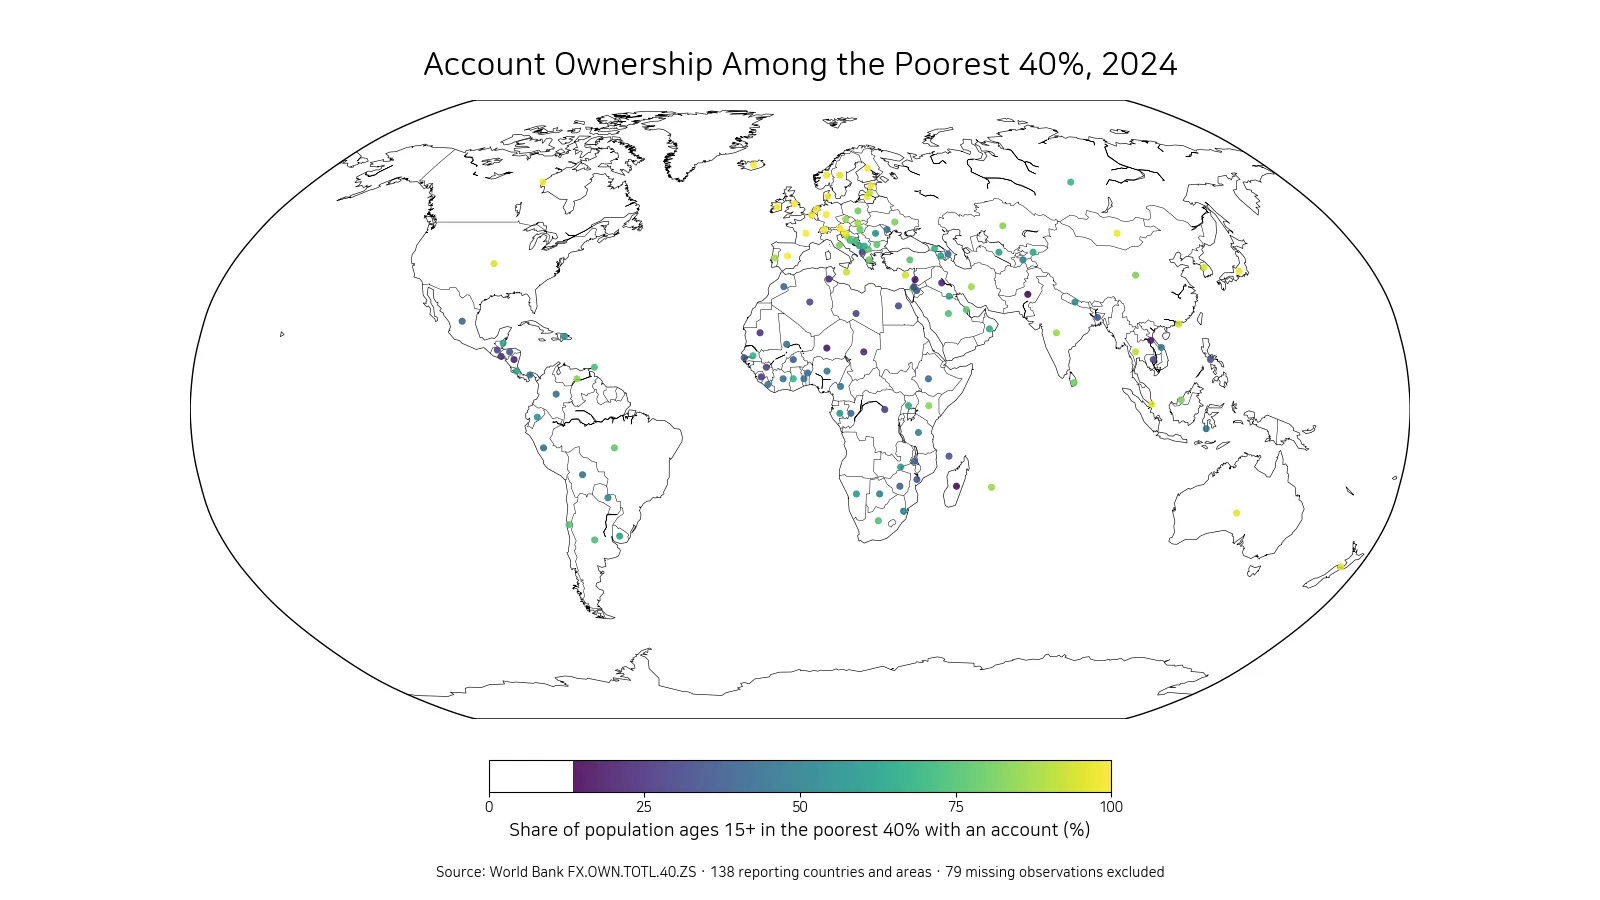
El acceso a cuentas financieras entre el 40% de adultos con menores ingresos dentro de cada economía permite observar una parte de la inclusión financiera que las medias nacionales pueden ocultar. El indicador FX.OWN.TOTL.40.ZS del Banco Mundial mide, entre personas de 15 años o más situadas en el 40% inferior de la distribución nacional de ingresos, qué proporción declara tener una cuenta en una institución financiera o utilizar personalmente un servicio de dinero móvil.
En 2024 hay 138 economías con una observación numérica y 79 filas sin dato. Los valores publicados van desde 13,61% hasta 100,00%. La mediana es de 66,14% y la media de 63,40%. El primer cuartil se sitúa en 41,55% y el tercero en 86,33%, de modo que incluso la mitad central de la distribución cubre casi 45 puntos porcentuales.
La expresión “40% con menores ingresos” es relativa a cada economía. No representa el mismo ingreso en dólares en todos los países. Una persona incluida en el 40% inferior de una economía de ingreso alto puede tener un nivel de ingresos absoluto muy diferente al de alguien situado en el mismo grupo relativo en una economía de ingreso bajo. La serie compara posición dentro de la distribución nacional, no pobreza bajo un umbral mundial común.
Índice
El rango entre economías va de 13,61% a 100%
La distancia entre el máximo y el mínimo es de aproximadamente 86,39 puntos porcentuales. Reino Unido, Finlandia e Islandia registran 100,00%, mientras Pakistán presenta 13,61%. Una brecha de esta magnitud muestra que la conexión de los adultos de menores ingresos con servicios financieros formales o móviles cambia de forma sustancial entre economías.
La mediana de 66,14% es superior a la media de 63,40% porque la parte inferior de la distribución se extiende hacia valores muy bajos. La mitad de las economías con datos se encuentra entre aproximadamente 41,55% y 86,33%. Esta amplitud hace que una sola media sea insuficiente para resumir el patrón internacional.
Por grandes bandas, 11 observaciones están por debajo de 25%, 41 se encuentran entre 25% y menos de 50%, 30 entre 50% y menos de 75%, y 56 alcanzan 75% o más. Hay, por tanto, un grupo grande con cobertura alta y otro igualmente relevante donde menos de la mitad del 40% inferior cumple la definición.
En la parte superior, el acceso es prácticamente universal
Reino Unido, Finlandia e Islandia aparecen con 100,00%. Austria registra 99,19%, Irlanda 99,02%, España 98,76%, Bélgica 98,72%, Francia 98,71%, Canadá 98,62% y Alemania 98,55%. Todas las diez primeras observaciones superan 98%.
| Economía | Acceso en el 40% inferior |
|---|---|
| Reino Unido | 100,00% |
| Finlandia | 100,00% |
| Islandia | 100,00% |
| Austria | 99,19% |
| Irlanda | 99,02% |
| España | 98,76% |
| Bélgica | 98,72% |
| Francia | 98,71% |
| Canadá | 98,62% |
| Alemania | 98,55% |
Un valor publicado de 100% debe leerse como cobertura prácticamente universal bajo la metodología de la encuesta, no como una afirmación absoluta de que cada individuo, bajo cualquier definición posible, dispone de todos los servicios financieros. La cifra refleja acceso básico a una cuenta o dinero móvil dentro del grupo medido.
Los valores altos se concentran especialmente en Europa septentrional y occidental, con Canadá también entre las primeras observaciones. Infraestructura de pagos, sistemas de identificación, cobertura bancaria y servicios digitales pueden estar relacionados con estos resultados, pero el indicador no permite aislar el efecto de cada factor.
En el extremo inferior, menos de una de cada cinco personas puede tener acceso
Pakistán registra el valor mínimo, con 13,61%. Madagascar se sitúa en 14,11%, Níger en 17,51%, Líbano en 17,55%, Laos en 18,27% y Nicaragua en 19,59%. Irak alcanza 20,22%, Chad 21,07%, Túnez 21,66% y Mauritania 24,33%.
| Economía | Acceso en el 40% inferior |
|---|---|
| Pakistán | 13,61% |
| Madagascar | 14,11% |
| Níger | 17,51% |
| Líbano | 17,55% |
| Laos | 18,27% |
| Nicaragua | 19,59% |
| Irak | 20,22% |
| Chad | 21,07% |
| Túnez | 21,66% |
| Mauritania | 24,33% |
Una tasa baja identifica una brecha de acceso, pero no revela su causa. Distancia a instituciones financieras, documentos de identidad, costes, conectividad digital, confianza, irregularidad de ingresos y predominio del efectivo pueden estar relacionados. Para saber qué barrera es más importante en un país concreto se necesitan datos adicionales.
La tasa del 40% inferior no es la tasa general de todos los adultos
Esta serie selecciona deliberadamente a los adultos situados en la parte inferior de la distribución nacional de ingresos. La tasa general de acceso puede ser más alta si los grupos de ingresos medios y altos tienen mayor cobertura. Por ello, usar este porcentaje como si representara a toda la población adulta produciría una interpretación incorrecta.
La comparación con el 60% de mayores ingresos es especialmente útil porque ambos indicadores se refieren a grupos complementarios definidos por ingresos. Aun así, una brecha exacta debe calcularse únicamente cuando ambas series utilizan el mismo año y la misma definición metodológica. No conviene mezclar observaciones procedentes de periodos distintos.
También debe mantenerse la diferencia entre posición relativa e ingreso absoluto. El 40% inferior de un país no es comparable con el 40% inferior de otro en términos de dinero disponible. Lo que sí puede compararse es la proporción que cumple la misma definición de acceso dentro de cada grupo nacional.
El dinero móvil amplía el acceso más allá de las sucursales bancarias
La definición incluye tanto cuentas en instituciones financieras como uso personal de servicios de dinero móvil. Esto es importante porque algunas economías pueden ampliar el acceso mediante redes móviles incluso donde la cobertura de sucursales es limitada. Una persona sin una cuenta bancaria convencional puede seguir cumpliendo la definición mediante dinero móvil.
El porcentaje combinado no muestra qué vía domina en cada país. Tampoco indica si la cuenta se utiliza con frecuencia. Recibir un pago, mantener ahorro, realizar transferencias, utilizar crédito o dejar una cuenta casi inactiva son comportamientos diferentes que requieren indicadores separados.
Tener acceso financiero no equivale a bienestar financiero
Una cobertura alta puede facilitar pagos, ahorro y transferencias, pero no mide riqueza, deuda, capacidad de afrontar emergencias ni coste de los servicios. Un hogar puede disponer de una cuenta y seguir enfrentando inseguridad financiera. De la misma manera, una baja tasa de propiedad formal no describe todas las prácticas financieras informales que pueden existir.
Para estudiar profundidad de inclusión conviene añadir datos sobre pagos digitales, ahorro formal, préstamos, uso activo de cuentas y brechas por sexo o edad. El indicador del 40% inferior funciona como una base para detectar dónde el acceso inicial sigue siendo limitado.
Las 79 observaciones ausentes no son valores de cero
El archivo completo contiene 217 filas de países y áreas, pero solo 138 tienen una observación numérica de 2024. Las otras 79 permanecen ausentes en la fuente. La media, mediana, cuartiles, mapa y clasificaciones utilizan únicamente los valores publicados.
Esta distinción es especialmente importante en la parte inferior de la distribución. Pakistán tiene un valor medido de 13,61% y por eso pertenece a la clasificación. Una economía sin dato no puede colocarse por debajo de Pakistán ni interpretarse como 0% porque simplemente no existe una observación comparable.
Qué muestra mejor la comparación de 2024
- La comparación incluye 138 economías con valores numéricos.
- El rango va de 13,61% a 100,00% y la mediana es 66,14%.
- El denominador es el 40% de adultos con menores ingresos dentro de cada economía, no todos los adultos.
- La definición combina cuentas financieras y uso personal de dinero móvil.
- Las 79 observaciones ausentes permanecen fuera de los cálculos.
- La tasa mide acceso básico y no bienestar financiero completo.
La lectura más útil consiste en combinar el mapa con los extremos y los cuartiles. Los valores cercanos a 100% muestran que una cobertura casi universal entre adultos de menores ingresos es posible en algunas economías, mientras los valores por debajo de 20% muestran que la brecha de acceso sigue siendo muy profunda en otras.
Preguntas frecuentes
¿Qué significa una tasa de 70% en este indicador?
Significa que aproximadamente 70 de cada 100 personas de 15 años o más situadas en el 40% inferior de ingresos de esa economía cumplen la definición de cuenta financiera o dinero móvil.
¿Cuál es el rango observado en 2024?
Entre las 138 observaciones numéricas, el rango va de 13,61% en Pakistán a 100,00% en Reino Unido, Finlandia e Islandia.
¿Las 79 observaciones ausentes se trataron como cero?
No. Permanecen como datos ausentes y se excluyen de los cálculos, el mapa y las clasificaciones.
Artículos relacionados
- Acceso a cuentas entre el 60% de mayores ingresos: 138 economías en 2024
- Relación empleo-población juvenil en 2024: 104 economías comparadas
- Población rural por país en 2025: comparación de 217 economías
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.