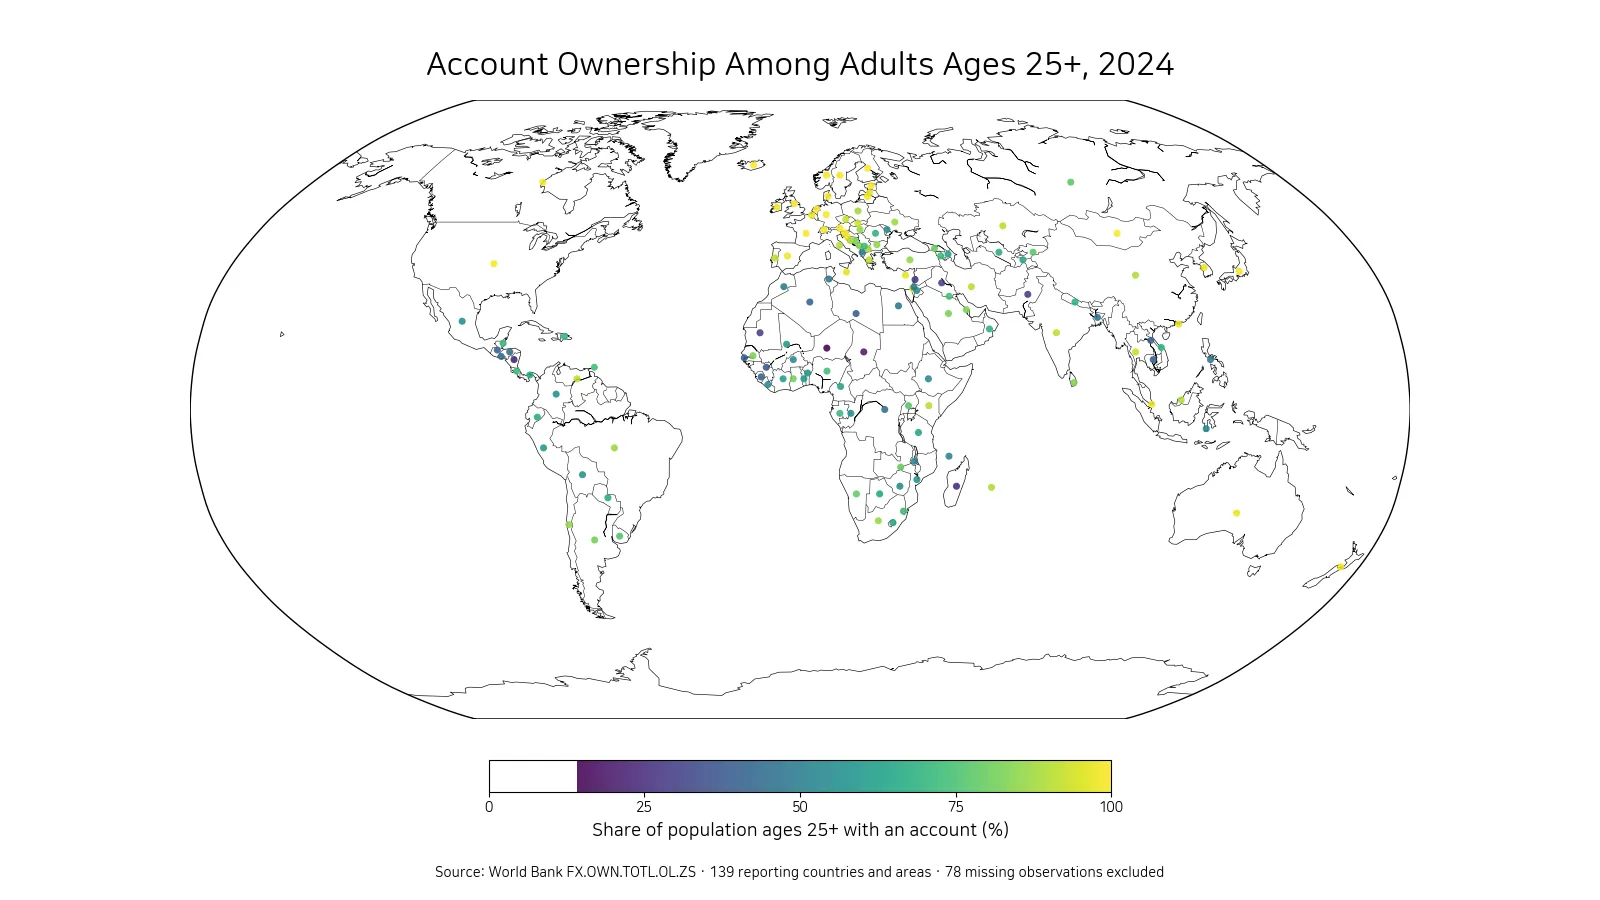
El acceso a cuentas financieras entre adultos de 25 años o más permite observar la inclusión financiera en una población distinta de la serie general de adultos de 15 años o más. El indicador FX.OWN.TOTL.OL.ZS del Banco Mundial cuenta a quienes declaran tener una cuenta, individual o conjunta, en una institución financiera o haber utilizado personalmente dinero móvil durante los 12 meses anteriores.
En el archivo de 2024 hay 139 economías con una observación numérica y 78 filas sin dato. Entre las observaciones disponibles, los valores van desde 14,23% hasta 100,00%. La mediana es de 75,97% y la media de 72,56%. El primer cuartil se sitúa en 55,37% y el tercero en 91,17%.
La diferencia entre la media y la mediana indica una cola inferior amplia. Muchas economías se acercan a la cobertura universal, pero un grupo importante permanece por debajo de 50%. El resultado no debe interpretarse como una medición de ahorro, crédito, actividad de la cuenta o seguridad financiera: describe únicamente acceso básico bajo la definición del indicador.
Índice
Las tasas más altas se encuentran prácticamente en el 100%
Finlandia registra 100,00%, seguida de Islandia con 99,83%, Austria con 99,44%, Alemania con 99,29%, Noruega con 99,19% y Reino Unido con 99,18%. Francia, Países Bajos y Estonia también superan 99%, mientras Mongolia alcanza 98,89%.
| Economía | Acceso entre adultos de 25+ años |
|---|---|
| Finlandia | 100,00% |
| Islandia | 99,83% |
| Austria | 99,44% |
| Alemania | 99,29% |
| Noruega | 99,19% |
| Reino Unido | 99,18% |
| Francia | 99,09% |
| Países Bajos | 99,03% |
| Estonia | 98,98% |
| Mongolia | 98,89% |
Las tasas cercanas a 100% deben leerse como acceso prácticamente universal dentro del marco de encuesta. No prueban que todas las personas utilicen los servicios del mismo modo ni que todos dispongan de los mismos productos. Redondeo, muestreo y definición siguen siendo relevantes incluso en la parte superior de la distribución.
El grupo superior contiene numerosas economías europeas, pero no exclusivamente. Mongolia aparece entre las diez primeras observaciones. Esto demuestra que un nivel alto de acceso puede surgir en contextos financieros diferentes y que una clasificación regional simple no explica por sí sola el resultado.
En el extremo inferior, las tasas caen a la franja de 14% a 38%
Níger presenta el valor más bajo, 14,23%. Chad se sitúa en 21,00%, Nicaragua en 21,82%, Madagascar en 23,92%, Líbano en 27,98% y Pakistán en 28,54%. Irak y Mauritania están cerca de 30%, seguidos de Guinea con 37,17% y Libia con 38,13%.
| Economía | Acceso entre adultos de 25+ años |
|---|---|
| Níger | 14,23% |
| Chad | 21,00% |
| Nicaragua | 21,82% |
| Madagascar | 23,92% |
| Líbano | 27,98% |
| Pakistán | 28,54% |
| Irak | 30,24% |
| Mauritania | 30,56% |
| Guinea | 37,17% |
| Libia | 38,13% |
La brecha entre el máximo y el mínimo es de aproximadamente 85,77 puntos porcentuales. Una diferencia tan grande muestra que el acceso financiero de los adultos de 25 años o más sigue siendo muy desigual entre economías, incluso cuando muchas ya se encuentran cerca de la universalidad.
La mediana es 75,97%, pero la mitad central cubre un rango muy amplio
La mitad de las economías con datos se encuentra entre aproximadamente 55,37% y 91,17%. Por bandas, cuatro observaciones están por debajo de 25%, 22 entre 25% y menos de 50%, 43 entre 50% y menos de 75%, y 70 alcanzan 75% o más. El grupo de 75% o más es el más numeroso, pero todavía existe una proporción importante por debajo de la mitad.
La media de 72,56% queda por debajo de la mediana de 75,97% porque la cola inferior se extiende mucho más que la superior, limitada por el techo de 100%. Los cuartiles ayudan a entender mejor esa asimetría que una sola media.
Los patrones regionales son visibles, pero no determinan el resultado
Valores altos aparecen en buena parte de Europa y en otras economías con sistemas financieros muy extendidos. Valores menores aparecen en zonas de África occidental y central, Asia meridional, Oriente Medio y América Latina. Sin embargo, el mapa es descriptivo. No permite concluir que la ubicación geográfica sea la causa del nivel observado.
Distancia a servicios, requisitos de identificación, costes, irregularidad de ingresos, conectividad digital y confianza en las instituciones pueden estar relacionados con el acceso, pero el indicador no identifica cuál de estos factores es dominante en cada país.
La definición de 25 años o más cambia el denominador
Muchas estadísticas de inclusión financiera utilizan a la población de 15 años o más como grupo estándar. Esta serie excluye a los jóvenes de 15 a 24 años. Si los jóvenes tienen un acceso menor que los adultos de más edad, la tasa de 25+ puede ser superior a la tasa general de 15+.
Por eso la etiqueta de edad no es un detalle menor. Dos indicadores con el mismo tema pueden mostrar cifras distintas simplemente porque cubren poblaciones diferentes. Para comparar edades se necesitan series del mismo año y con definiciones compatibles.
La serie de 25+ es especialmente útil para observar adultos que han tenido más tiempo para integrarse en el mercado laboral, recibir salarios o pensiones y establecer relaciones financieras. Sin embargo, no debe utilizarse para describir a toda la población adulta sin aclarar que los jóvenes quedan fuera.
Tener una cuenta no es lo mismo que utilizarla activamente
La propiedad de una cuenta establece una conexión básica con servicios financieros formales o móviles, pero no dice cómo se utiliza. Recibir salarios o pensiones, ahorrar, pagar facturas, transferir dinero, pedir crédito o realizar compras digitales son comportamientos distintos.
Una cuenta puede haberse abierto para recibir una transferencia pública y luego utilizarse muy poco. Del mismo modo, una persona sin cuenta bancaria tradicional puede usar dinero móvil y cumplir la definición del indicador. Para medir profundidad de inclusión hacen falta indicadores de pagos, ahorro, crédito y actividad de las cuentas.
Las 78 observaciones ausentes permanecen fuera de la clasificación
El archivo completo contiene 217 filas de países y áreas, pero solo 139 tienen un valor numérico de 2024. Las 78 restantes están ausentes en la fuente y no se convierten en 0%. La media, mediana, cuartiles, mapa y posiciones extremas se calculan únicamente a partir de las observaciones disponibles.
La diferencia entre ausencia y valor bajo es esencial. Níger tiene 14,23% y por ello sí pertenece a la distribución. Una economía sin dato no puede colocarse por debajo de Níger porque la fuente no informa de su porcentaje para 2024.
Un acceso alto no equivale a seguridad financiera
Una tasa cercana a 100% constituye una base importante para la inclusión financiera, pero no mide ingresos, riqueza, endeudamiento ni capacidad para soportar una crisis. Un país puede tener cobertura casi universal y seguir presentando dificultades financieras entre hogares.
De la misma manera, un acceso formal bajo no describe toda la actividad financiera. Ahorro informal, transacciones en efectivo, grupos rotativos y otras prácticas pueden seguir siendo relevantes. Este indicador debe tratarse como una medida de acceso formal o móvil, no como una evaluación completa de la vida financiera de los hogares.
Qué importa más en la comparación de 2024
- Los valores van de 14,23% a 100,00% entre 139 economías con dato.
- La mediana es 75,97% y la mitad central queda entre 55,37% y 91,17%.
- La serie se refiere a personas de 25 años o más y no debe confundirse con la población de 15+.
- La definición combina cuentas financieras y uso personal de dinero móvil.
- Las 78 observaciones ausentes no son cero.
La lectura más útil consiste en combinar mapa, extremos y cuartiles. El mapa muestra patrones espaciales, las tablas revelan la amplitud entre los valores más altos y más bajos y los cuartiles explican dónde se encuentra la mayor parte de las economías. A partir de ahí pueden compararse grupos por edad, educación o ingreso para estudiar dónde permanecen las mayores brechas de acceso.
Preguntas frecuentes
¿Qué significa una tasa de 80% entre adultos de 25 años o más?
Significa que aproximadamente ocho de cada diez personas de 25 años o más cumplen la definición de cuenta financiera o uso personal de dinero móvil.
¿Cuáles son los valores máximo y mínimo de 2024?
Finlandia registra 100,00% y Níger 14,23% entre las 139 observaciones numéricas.
¿Las 78 observaciones ausentes se trataron como cero?
No. Permanecen como datos ausentes y se excluyen del mapa, clasificaciones y estadísticas resumidas.
Artículos relacionados
- Mujeres de 25 a 29 años en 2025: comparación de 217 economías
- Población de 0 a 14 años en 2025: comparación de 217 economías
- Relación empleo-población juvenil en 2024: 104 economías comparadas
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.