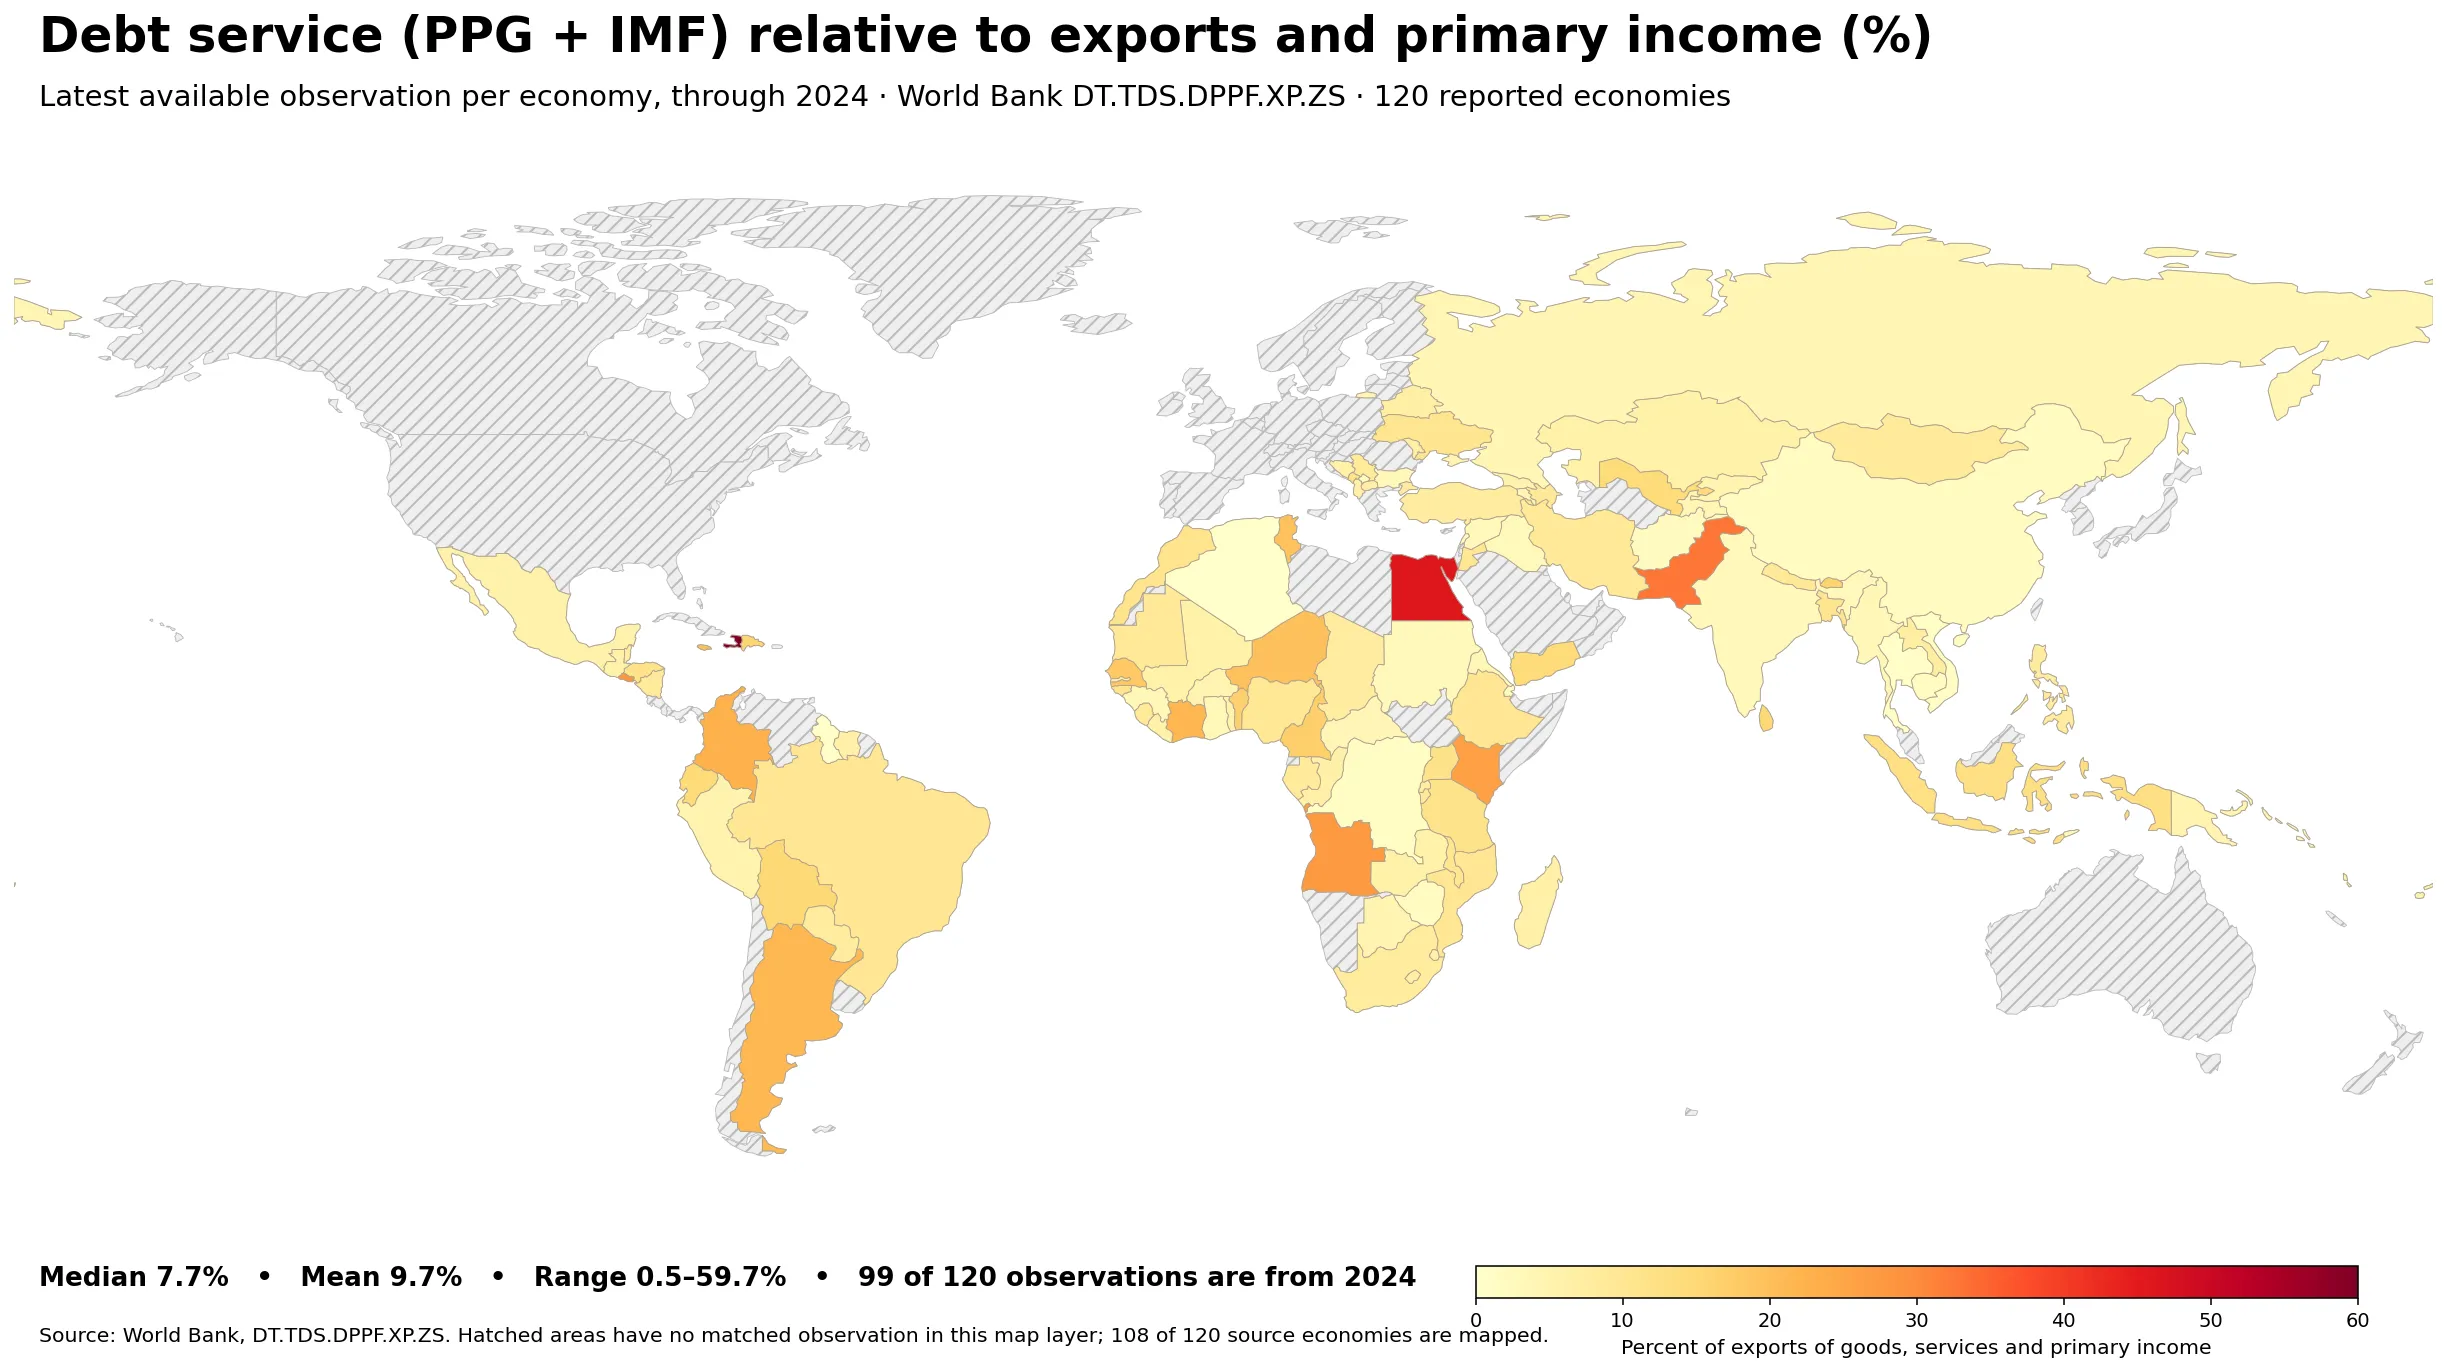
El tamaño total de la deuda externa no dice por sí solo cuánto debe pagarse en un año concreto. El indicador del Banco Mundial DT.TDS.DPPF.XP.ZS se centra precisamente en ese flujo: compara el servicio de deuda de largo plazo pública y públicamente garantizada, junto con determinadas recompras y cargos del FMI, con las exportaciones de bienes, servicios e ingreso primario.
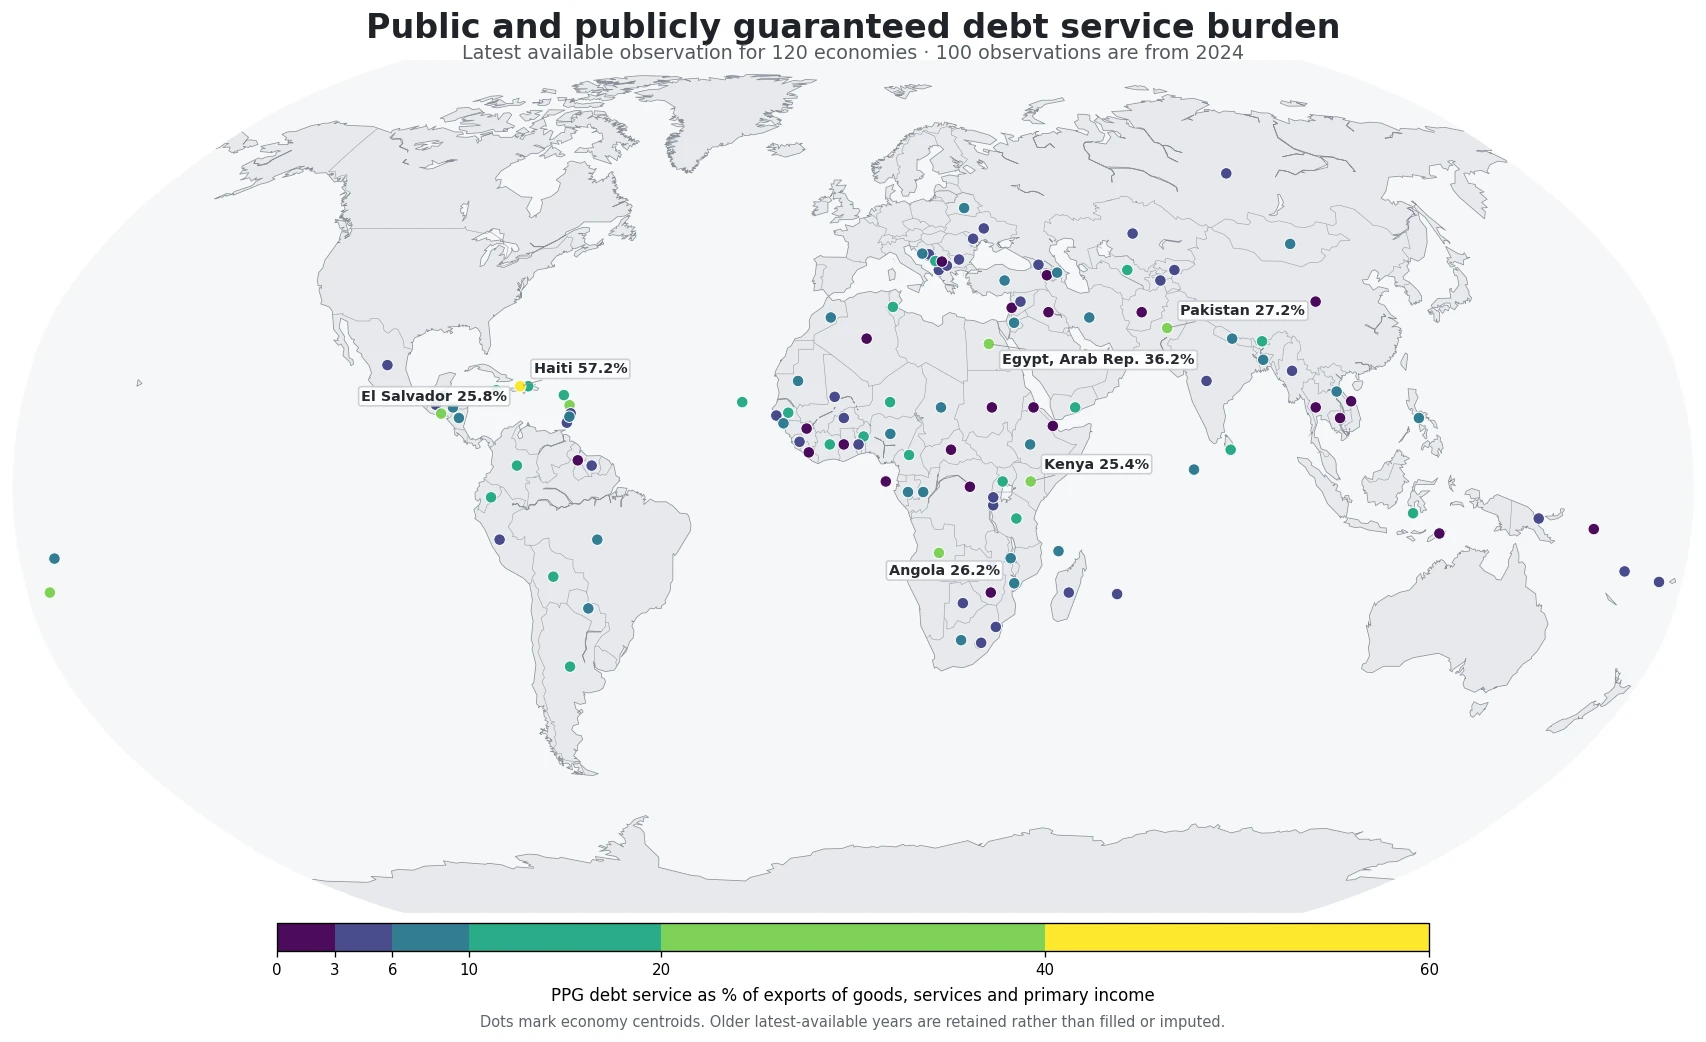
La base utilizada conserva la última observación no vacía de 120 economías. De ellas, 99 tienen dato de 2024 y las 21 restantes usan su último valor disponible de años anteriores. Por eso el mapa es una vista de última observación disponible hasta 2024, no una fotografía perfectamente sincronizada del mismo año.
Índice
Qué mide realmente la relación entre servicio de deuda e ingresos externos
PPG significa deuda pública y públicamente garantizada. En esta serie, el servicio de deuda comprende pagos efectivos de principal e intereses realizados sobre obligaciones de largo plazo dentro de ese ámbito. El indicador añade también recompras y cargos del FMI incluidos en la definición de la fuente.
El denominador suma exportaciones de bienes, exportaciones de servicios e ingreso primario. Un valor de 20% significa que los pagos recogidos por el indicador equivalieron aproximadamente a una quinta parte de esos ingresos externos durante el año observado.
La medida no es deuda/PIB, deuda pública/PIB ni una estimación del stock total de deuda externa. Tampoco cubre necesariamente toda la deuda privada no garantizada o las obligaciones de corto plazo. Su utilidad es más concreta: muestra qué peso tuvieron determinados pagos de deuda frente a una base de ingresos externos.
La mayoría de las observaciones se concentra por debajo de 10%
La mediana de las 120 últimas observaciones es 7,7% y la media simple 9,7%. El primer cuartil está en 4,6% y el tercero en 11,0%, de modo que la mitad central del conjunto se concentra en una franja relativamente estrecha.
| Banda de última observación | Economías |
|---|---|
| Menos de 5% | 34 |
| 5–9,9% | 46 |
| 10–19,9% | 29 |
| 20–29,9% | 8 |
| 30% o más | 3 |
En total, 80 de las 120 economías están por debajo de 10%, mientras 11 alcanzan 20% o más. La media está por encima de la mediana porque unos pocos ratios altos extienden la cola superior. Por esa razón, 9,7% no representa bien por sí solo a una economía situada en el centro.
Haití, Egipto y Pakistán forman el extremo superior
Haití tiene la mayor observación con 59,7%, seguido por Egipto con 46,0% y Pakistán con 32,8%. Son las únicas tres economías por encima de 30%. El Salvador registra 27,7%, Angola 27,6%, Kenia 26,0%, Tonga 25,2%, Dominica 23,7%, Colombia 22,5% y Côte d’Ivoire 21,7%.
| Economía | Año | Ratio |
|---|---|---|
| Haití | 2024 | 59,7% |
| Egipto | 2024 | 46,0% |
| Pakistán | 2024 | 32,8% |
| El Salvador | 2024 | 27,7% |
| Angola | 2024 | 27,6% |
| Kenia | 2024 | 26,0% |
| Tonga | 2024 | 25,2% |
| Dominica | 2024 | 23,7% |
| Colombia | 2024 | 22,5% |
| Côte d’Ivoire | 2024 | 21,7% |
Una ventaja de esta lista de máximos es que las diez observaciones son de 2024. La comparación temporal es, por tanto, más limpia que en una clasificación que mezclara años muy diferentes. Aun así, un ratio alto no equivale a “tener la deuda más alta”. El numerador son pagos durante el año, no deuda pendiente acumulada.
Un vencimiento importante puede elevar el indicador durante un periodo. También puede subir si exportaciones e ingreso primario se debilitan aunque el importe de pagos no aumente. Calendarios de amortización, restructuraciones, pagos al FMI, tipos de cambio y ciclos de materias primas pueden influir en el resultado observado.
Los ratios más bajos tampoco constituyen una calificación de fortaleza financiera
Argelia aparece con 0,5%, Guyana con 0,8%, Tailandia con 1,0%, República Democrática del Congo con 1,3% y Vietnam con 1,4%. Kosovo, Zimbabue y Camboya registran alrededor de 1,7%, mientras Líbano y China aparecen en 1,9%.
La lectura correcta es que los pagos incluidos en esta serie fueron pequeños frente al denominador del año observado. Eso puede deberse a vencimientos reducidos, exportaciones elevadas, ingresos primarios importantes o una estructura de deuda que concentra pagos en otros años.
Un ratio bajo no demuestra por sí solo que el stock de deuda sea pequeño, que las reservas sean abundantes o que no existan riesgos de refinanciación. Es posible tener una deuda elevada y un servicio moderado en un año determinado si pocos pagos vencen durante ese periodo.
Los años están mezclados, aunque 2024 domina claramente
De las 120 últimas observaciones, 99 son de 2024, seis de 2023 y tres de 2022. Otras tres corresponden a 2020–2021 y nueve son anteriores a 2020. La observación más antigua llega a 1993.
| Grupo de año | Economías |
|---|---|
| 2024 | 99 |
| 2023 | 6 |
| 2022 | 3 |
| 2020–2021 | 3 |
| Antes de 2020 | 9 |
Si el análisis se restringe a las 99 economías con dato de 2024, la mediana sube ligeramente a 8,0% y la media a 10,3%. Son cifras cercanas a las del conjunto completo, por lo que la forma general de la distribución no cambia radicalmente. Aun así, una observación antigua no debe describirse como condición de 2024.
El mapa ayuda a localizar contrastes, pero no determina sostenibilidad
Los valores altos aparecen en regiones diferentes: Haití y varias economías de América Latina y el Caribe, Egipto y Angola en África, Pakistán en Asia meridional y Tonga en el Pacífico. No existe un único bloque geográfico que explique toda la cola superior.
La sostenibilidad de deuda requiere preguntas adicionales: cuánto se debe, cuándo vencen los pagos futuros, qué parte está denominada en moneda extranjera, cuánto cuestan los intereses, qué reservas existen, cómo evoluciona el balance fiscal y qué capacidad tiene la economía para generar divisas. Este indicador solo aporta una pieza de ese diagnóstico.
Cómo usar el ratio sin convertirlo en una clasificación de riesgo
- Separa flujo y stock. El indicador mide pagos realizados, no deuda pendiente total.
- Observa el denominador. Exportaciones e ingreso primario pueden cambiar el ratio aunque los pagos sean similares.
- Comprueba el año. Veintiuna observaciones son anteriores a 2024.
- Combina indicadores. Para sostenibilidad hacen falta vencimientos, reservas, deuda total y variables fiscales.
Fuente y cobertura
La fuente es World Bank World Development Indicators, indicador DT.TDS.DPPF.XP.ZS. Las estadísticas se calculan con la última observación no vacía de 120 economías y conservan el año original.
La capa cartográfica simplificada representa 108 de las 120 economías como polígonos. Los pequeños Estados y territorios no mapeados siguen incluidos en las estadísticas, y un área sin polígono nunca se interpreta como cero.
Preguntas frecuentes
¿Qué incluye este indicador de servicio de deuda?
Incluye principal e intereses pagados sobre deuda pública y públicamente garantizada de largo plazo, además de recompras y cargos del FMI contemplados por la serie.
¿Un porcentaje alto significa que el país tiene la mayor deuda?
No. El numerador son pagos realizados durante el año, no el stock total de deuda. El denominador también depende de exportaciones de bienes, servicios e ingreso primario.
¿Todos los datos pertenecen a 2024?
No. De 120 observaciones, 99 son de 2024 y 21 corresponden a años anteriores; la más antigua llega a 1993.
¿Una tasa baja demuestra sostenibilidad de la deuda?
No. Puede reflejar pocos vencimientos ese año o un denominador externo grande. Sostenibilidad requiere información adicional sobre stock, vencimientos, reservas, deuda privada y situación fiscal.
Artículos relacionados
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.