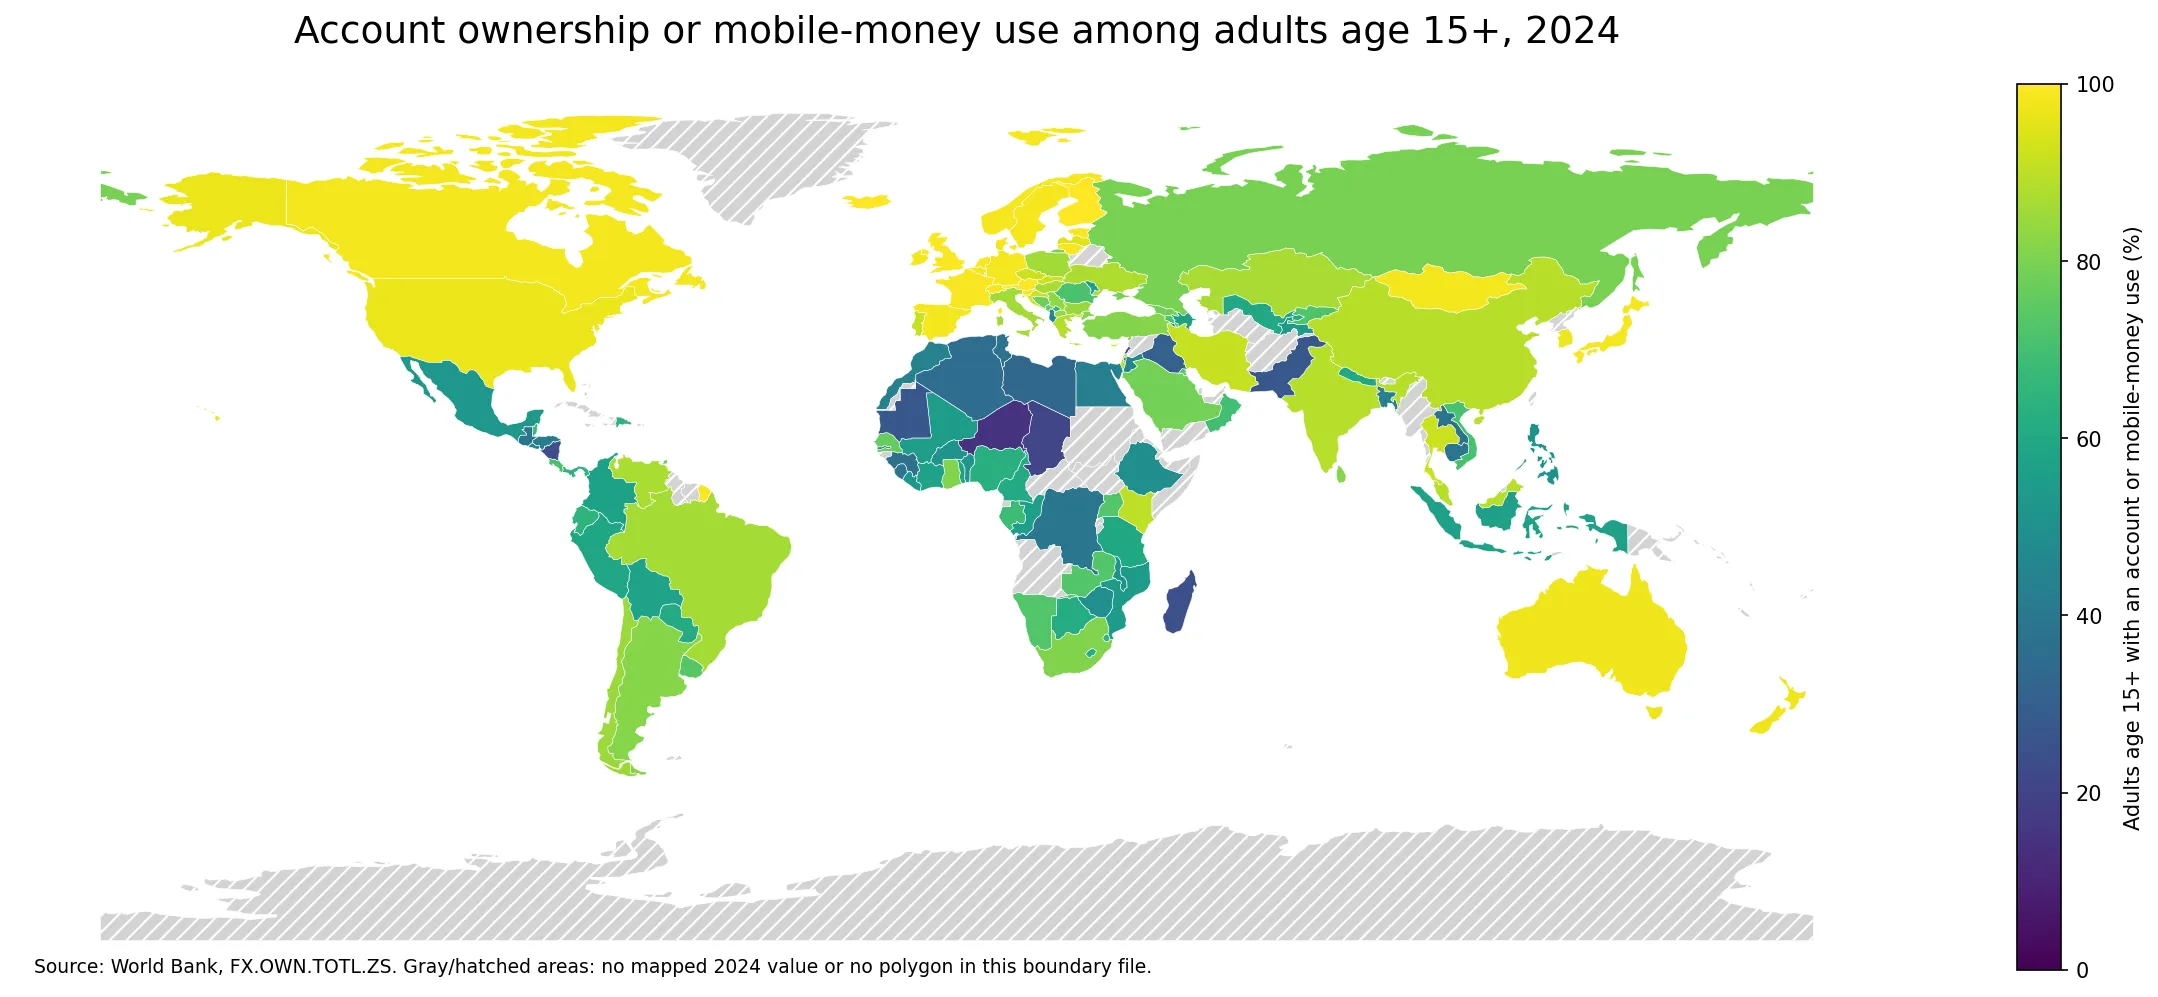
El acceso a una cuenta financiera o al dinero móvil se ha convertido en una de las medidas más utilizadas para observar hasta qué punto la población adulta puede participar en pagos, transferencias y otros servicios financieros básicos. El indicador FX.OWN.TOTL.ZS del Banco Mundial combina dos formas de acceso: tener una cuenta, individual o conjunta, en una institución financiera, o haber utilizado personalmente un servicio de dinero móvil durante los 12 meses anteriores.
En 2024 hay 139 economías con una observación numérica para la población de 15 años o más. La mediana es de 72,8% y la media de 70,4%. El primer cuartil se sitúa en 53,7% y el tercero en 90,6%. La diferencia de casi 37 puntos entre esos dos cuartiles muestra que incluso la mitad central de la distribución internacional ocupa un rango muy amplio.
La comparación no debe interpretarse como una clasificación de bienestar financiero completo. Tener una cuenta o utilizar dinero móvil no informa de cuánto dinero se mantiene en ella, con qué frecuencia se usa, si el crédito es accesible, si existen seguros o si las personas pueden afrontar gastos inesperados. La serie funciona mejor como una medida de acceso básico a canales financieros formales o móviles.
Índice
La distribución de 2024 es mucho más amplia que una sola media global
El percentil 10 se encuentra en 38,3% y el percentil 90 en 98,4%. En otras palabras, una gran parte de las economías se sitúa en niveles altos, pero todavía existe un grupo importante con acceso mucho menor. Treinta y seis economías alcanzan al menos 90%, mientras 29 permanecen por debajo de 50%.
El valor máximo corresponde a Islandia, con 99,9%, y el mínimo a Níger, con 14,8%. La distancia entre ambos extremos es de aproximadamente 85 puntos porcentuales. Una brecha de esta magnitud hace que el mapa y los percentiles resulten más informativos que una comparación basada únicamente en la media.
La mediana de 72,8% significa que la mitad de las economías con datos se encuentra por encima de ese valor y la otra mitad por debajo. No significa que 72,8% de todos los adultos del mundo tenga acceso, porque el cálculo no está ponderado por la población de cada país. Cada economía contribuye con una observación a la distribución.
La definición incluye instituciones financieras y dinero móvil
La definición del Banco Mundial es más amplia que una estadística convencional de cuentas bancarias. Una persona puede cumplir la condición si tiene una cuenta en un banco u otra institución financiera o si utilizó personalmente un servicio de dinero móvil durante el año anterior. Esta segunda vía es especialmente importante en economías donde la infraestructura móvil llega a lugares o grupos que no utilizan sucursales tradicionales.
El porcentaje tampoco identifica qué canal explica el resultado. Dos países pueden registrar 80% y tener composiciones internas muy distintas: en uno puede dominar la banca convencional y en otro los servicios móviles. Para conocer esa diferencia se necesitan indicadores más específicos sobre tipo de cuenta o uso digital.
Asimismo, acceso no es lo mismo que intensidad de uso. Una cuenta abierta pero poco utilizada cuenta dentro del indicador. Por eso la serie debe complementarse con información sobre pagos, ahorro, crédito, depósitos, remesas o transacciones cuando la pregunta se refiere a profundidad de inclusión financiera.
Las economías con mayor acceso están muy cerca del 100%
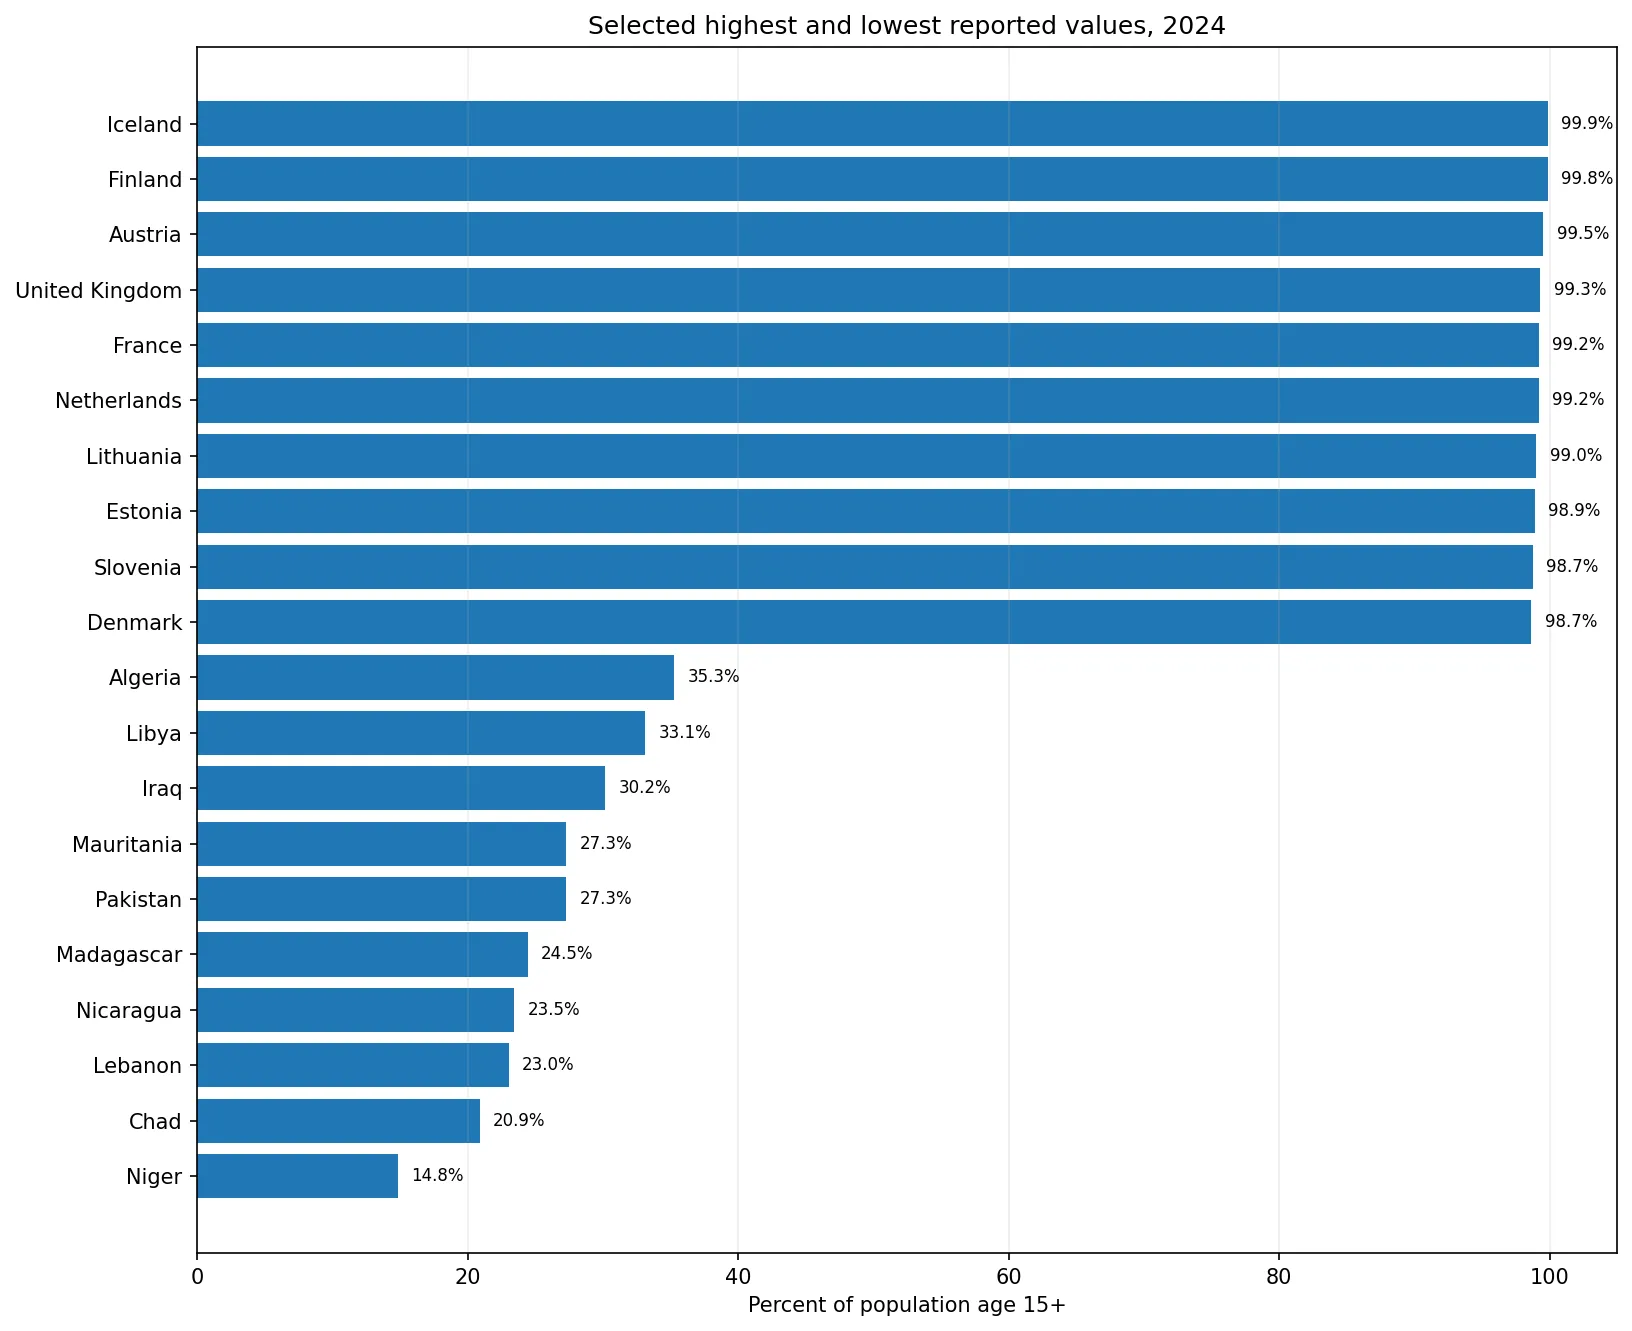
Islandia registra 99,9%, Finlandia 99,8%, Austria 99,5%, Reino Unido 99,3%, Francia 99,2% y Países Bajos también 99,2%. Lituania alcanza 99,0%, Estonia 98,9%, Eslovenia 98,7% y Dinamarca 98,7%. Japón, con 98,5%, también pertenece al grupo de acceso casi universal.
| Economía | Acceso entre población de 15+ años |
|---|---|
| Islandia | 99,9% |
| Finlandia | 99,8% |
| Austria | 99,5% |
| Reino Unido | 99,3% |
| Francia | 99,2% |
| Países Bajos | 99,2% |
| Lituania | 99,0% |
| Estonia | 98,9% |
| Eslovenia | 98,7% |
| Dinamarca | 98,7% |
Las pequeñas diferencias entre 98,7% y 99,9% no deberían exagerarse. Cuando muchas economías están muy cerca del límite superior, la conclusión principal es que el acceso básico está extendido prácticamente a toda la población adulta encuestada. Las posiciones exactas pueden verse afectadas por redondeo, diseño de encuesta y otras fuentes normales de incertidumbre.
En el extremo inferior, menos de un tercio de los adultos tiene acceso en varias economías
Níger presenta el menor valor, con 14,8%. Chad registra 20,9%, Líbano 23,0%, Nicaragua 23,5% y Madagascar 24,5%. Pakistán y Mauritania se sitúan alrededor de 27,3%, Irak en 30,2%, Libia en 33,1% y Argelia en 35,3%.
| Economía | Acceso entre población de 15+ años |
|---|---|
| Níger | 14,8% |
| Chad | 20,9% |
| Líbano | 23,0% |
| Nicaragua | 23,5% |
| Madagascar | 24,5% |
| Pakistán | 27,3% |
| Mauritania | 27,3% |
| Irak | 30,2% |
| Libia | 33,1% |
| Argelia | 35,3% |
El indicador muestra la existencia de una brecha, pero no explica automáticamente su origen. Para estudiar causas harían falta datos adicionales sobre ingresos, infraestructura financiera, redes móviles, regulación, documentos de identidad, urbanización y características institucionales. La geografía puede ayudar a localizar patrones, pero no demuestra causalidad.
Las grandes economías ocupan posiciones muy diferentes
Estados Unidos registra 97,0%, China 89,4%, India 89,0% y Brasil 86,4%. Indonesia se sitúa en 56,3% y México en 53,0%. Sudáfrica alcanza 81,1%, Nigeria 63,3%, Kenya 90,1% y Bangladesh 43,3%. Estas diferencias muestran que el tamaño de la economía o la pertenencia a una misma región no sustituyen el dato nacional.
También debe evitarse comparar directamente esta tasa general con indicadores de subgrupos sin revisar el denominador. Una serie para adultos con educación primaria o menos, para un grupo de ingresos determinado o para un tramo de edad concreto puede mostrar un valor distinto incluso dentro del mismo país porque la población analizada no es la misma.
El mapa muestra patrones, pero la cobertura estadística y cartográfica no es idéntica
La fuente contiene 217 filas de países y economías. De ellas, 139 tienen un valor numérico para 2024 y 78 permanecen sin observación. Esas ausencias no se transforman en cero y se excluyen de la media, la mediana y los percentiles.
De las 139 observaciones numéricas, 133 pueden vincularse a un polígono en la capa mundial de baja resolución utilizada en el mapa. Algunas pequeñas islas y territorios no tienen una forma independiente a esta escala. Sus valores siguen formando parte de los resúmenes aunque no puedan colorearse por separado.
Por eso una zona no coloreada puede significar dos cosas diferentes: ausencia de un dato comparable o ausencia de un polígono cartográfico independiente. Ninguna de esas situaciones debe interpretarse como 0% de acceso.
Para qué sirve mejor esta comparación
La principal utilidad es establecer una referencia común de acceso financiero básico entre economías. El rango de 14,8% a 99,9% muestra que la inclusión puede estar cerca de la universalidad en unos lugares y seguir limitada en otros. La mediana de 72,8% resume el centro de la distribución, pero no sustituye la diversidad visible en el mapa y en los extremos.
- La unidad es porcentaje de la población de 15 años o más.
- El indicador incluye cuentas financieras y uso personal de dinero móvil.
- La cifra mide acceso básico, no ahorro, crédito o calidad del servicio.
- Los datos ausentes no se convierten en cero.
- La comparación es descriptiva y no identifica automáticamente las causas de las diferencias.
Leída con estas precauciones, la serie de 2024 permite distinguir dónde los canales financieros básicos alcanzan a casi todos los adultos y dónde todavía llegan a una proporción mucho menor. A partir de esa base pueden estudiarse después las diferencias por ingresos, educación, sexo, edad o residencia utilizando indicadores compatibles.
Preguntas frecuentes
¿El indicador mide solo cuentas bancarias?
No. Incluye cuentas en instituciones financieras y el uso personal de servicios de dinero móvil durante los 12 meses anteriores.
¿Cuántas economías tienen un valor de 2024?
Hay 139 economías con una observación numérica de 2024 en este conjunto.
¿Los 78 datos ausentes se trataron como 0%?
No. Permanecen como datos ausentes y se excluyen de los cálculos estadísticos.
¿Una tasa alta significa inclusión financiera completa?
No. La serie mide acceso básico y no describe ahorro, crédito, seguros, frecuencia de uso ni calidad de los servicios.
Artículos relacionados
- Acceso financiero con educación primaria o menos: 139 economías en 2024
- Población rural por país en 2025: comparación de 217 economías
- Relación empleo-población juvenil en 2024: 104 economías comparadas
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.