Los ingresos públicos no proceden únicamente de los impuestos sobre la renta o el consumo. El indicador GC.TAX.OTHR.RV.ZS del Banco Mundial agrupa bajo la categoría «Otros impuestos» partidas como impuestos sobre nómina o trabajo pagados por empleadores, impuestos sobre la propiedad y tributos que no pueden asignarse a otras categorías. Después expresa ese importe como porcentaje de los ingresos públicos. Para que la comparación tenga una base temporal coherente, este artículo utiliza solo las 81 observaciones fechadas en 2024.
El archivo de valores más recientes contiene 157 países y economías, pero sus años de referencia van de 1979 a 2024. Solo 81 corresponden a 2024 y las otras 76 son anteriores. Mezclarlas en una única clasificación actual situaría, por ejemplo, observaciones históricas junto a cifras de 2024. El mapa, la media, la mediana y todos los intervalos de este análisis se calculan por ello sobre el subconjunto sincronizado de 81 valores.
Índice
Qué se incluye en la categoría Otros impuestos
La documentación del Banco Mundial describe esta categoría como un grupo residual que incluye impuestos sobre nómina o trabajo pagados por los empleadores, impuestos sobre la propiedad y tributos que no pueden asignarse a otras categorías. También menciona como ejemplo determinadas penalizaciones por pago tardío o falta de pago de impuestos. La fuente subyacente es el Government Finance Statistics Yearbook del FMI y sus archivos de datos.
El denominador es ingresos públicos, no únicamente ingresos tributarios. Según la definición estadística utilizada, los ingresos son transacciones que aumentan el valor económico de una unidad o sector gubernamental. Esa diferencia es fundamental: un valor de 10% no debe leerse automáticamente como «10% de todos los impuestos». Otras fuentes tributarias y no tributarias también forman parte del denominador.
El indicador funciona mejor como una medida de composición de los ingresos del gobierno. Sirve para observar cuánto pesa esta categoría residual dentro del conjunto informado, pero no identifica por sí sola la tasa de un impuesto específico ni permite saber si una economía grava más o menos la renta, el consumo o la propiedad que otra.
La mediana de 2024 es 1,16% de los ingresos públicos
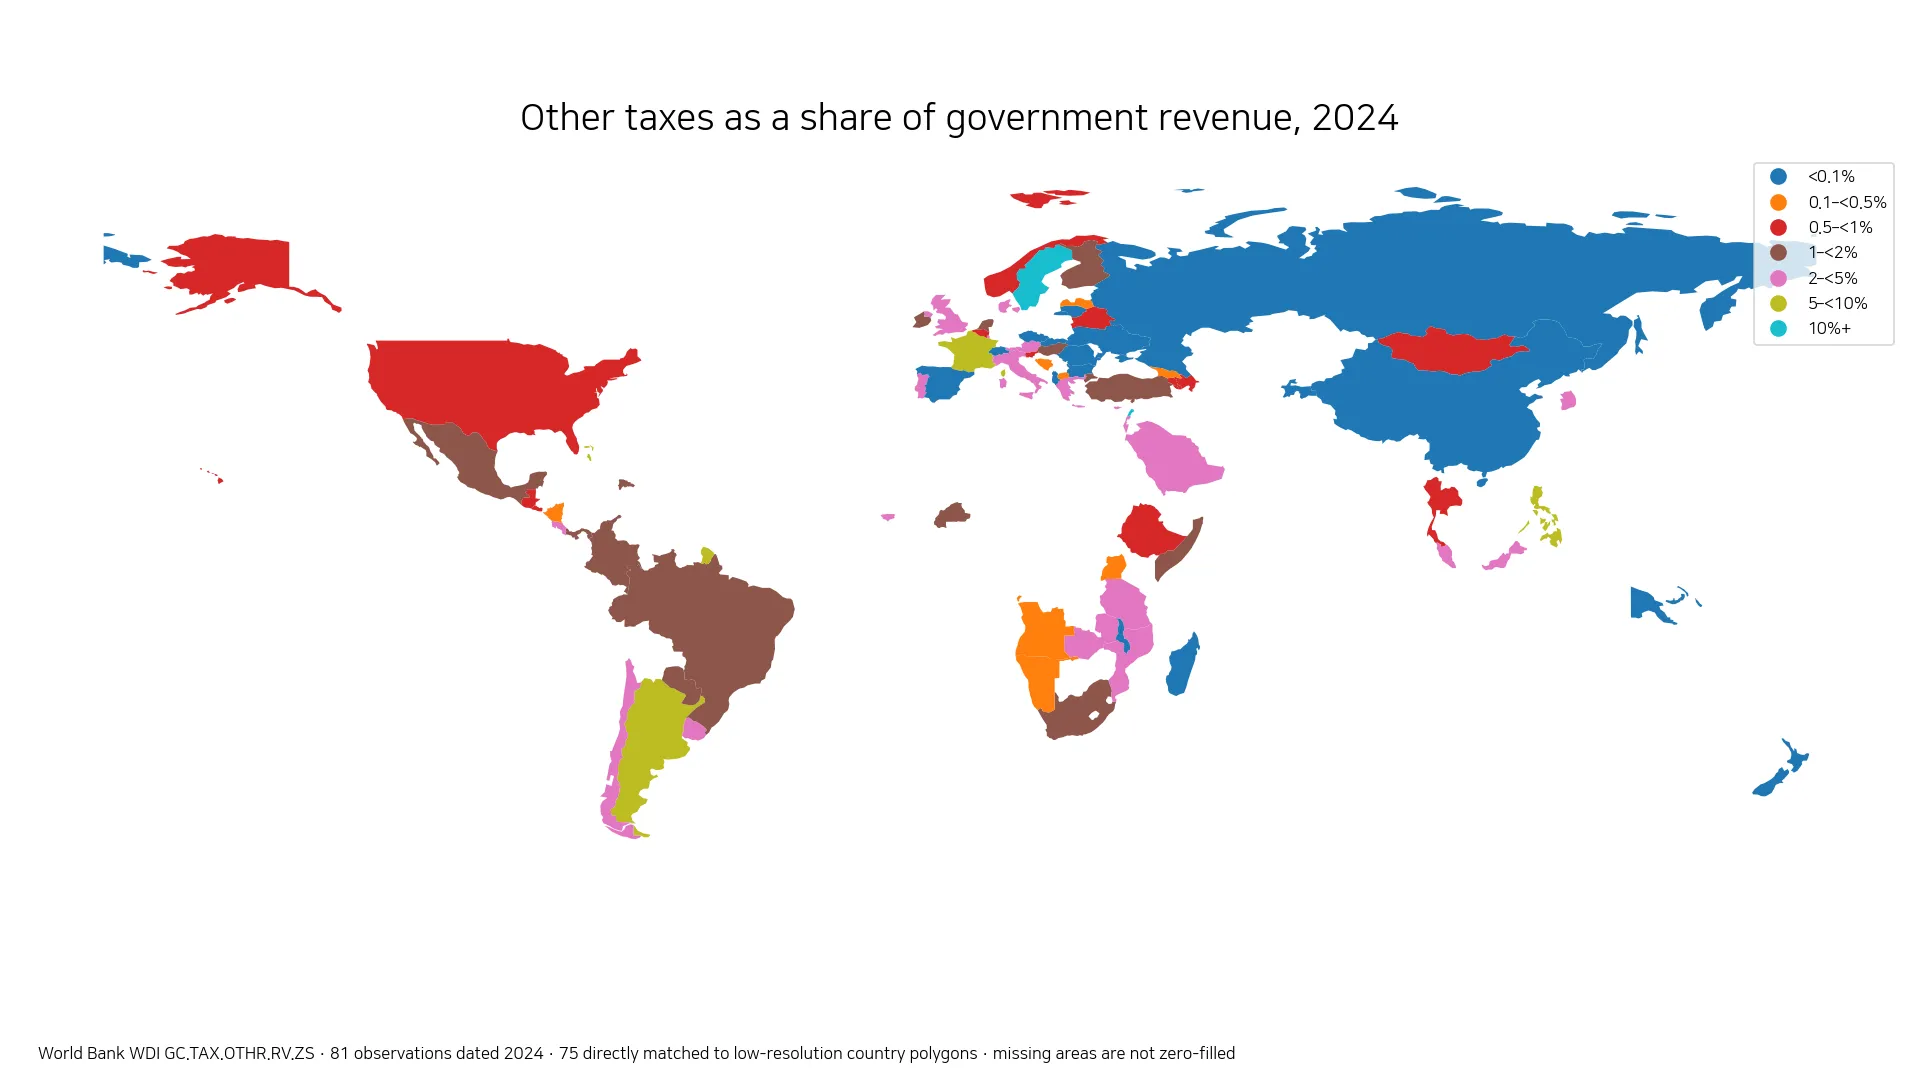
Entre las 81 observaciones de 2024, la media simple es 2,36% y la mediana 1,16%. El primer cuartil se sitúa en 0,34% y el tercero en 2,83%, de modo que la mitad central de los valores queda aproximadamente entre esos dos límites. Treinta y siete observaciones están por debajo de 1%; solo siete alcanzan 5% o más y únicamente tres superan 10%.
| Proporción de los ingresos públicos | Economías |
|---|---|
| Menos de 0,1% | 17 |
| 0,1–<0,5% | 8 |
| 0,5–<1% | 12 |
| 1–<2% | 16 |
| 2–<5% | 21 |
| 5–<10% | 4 |
| 10% o más | 3 |
La Federación de Rusia marca el mínimo, alrededor de 0,000001%, un valor prácticamente nulo pero todavía numérico. Eslovaquia, Andorra, Papúa Nueva Guinea, Rumanía y Tayikistán también se sitúan en niveles muy bajos. Esto no demuestra que esas economías carezcan de impuestos sobre propiedad, nómina o trabajo; solo indica que la categoría estadística «Otros impuestos» representa una parte muy pequeña del denominador de ingresos públicos informado.
Suecia, Líbano y Singapur destacan en la parte superior
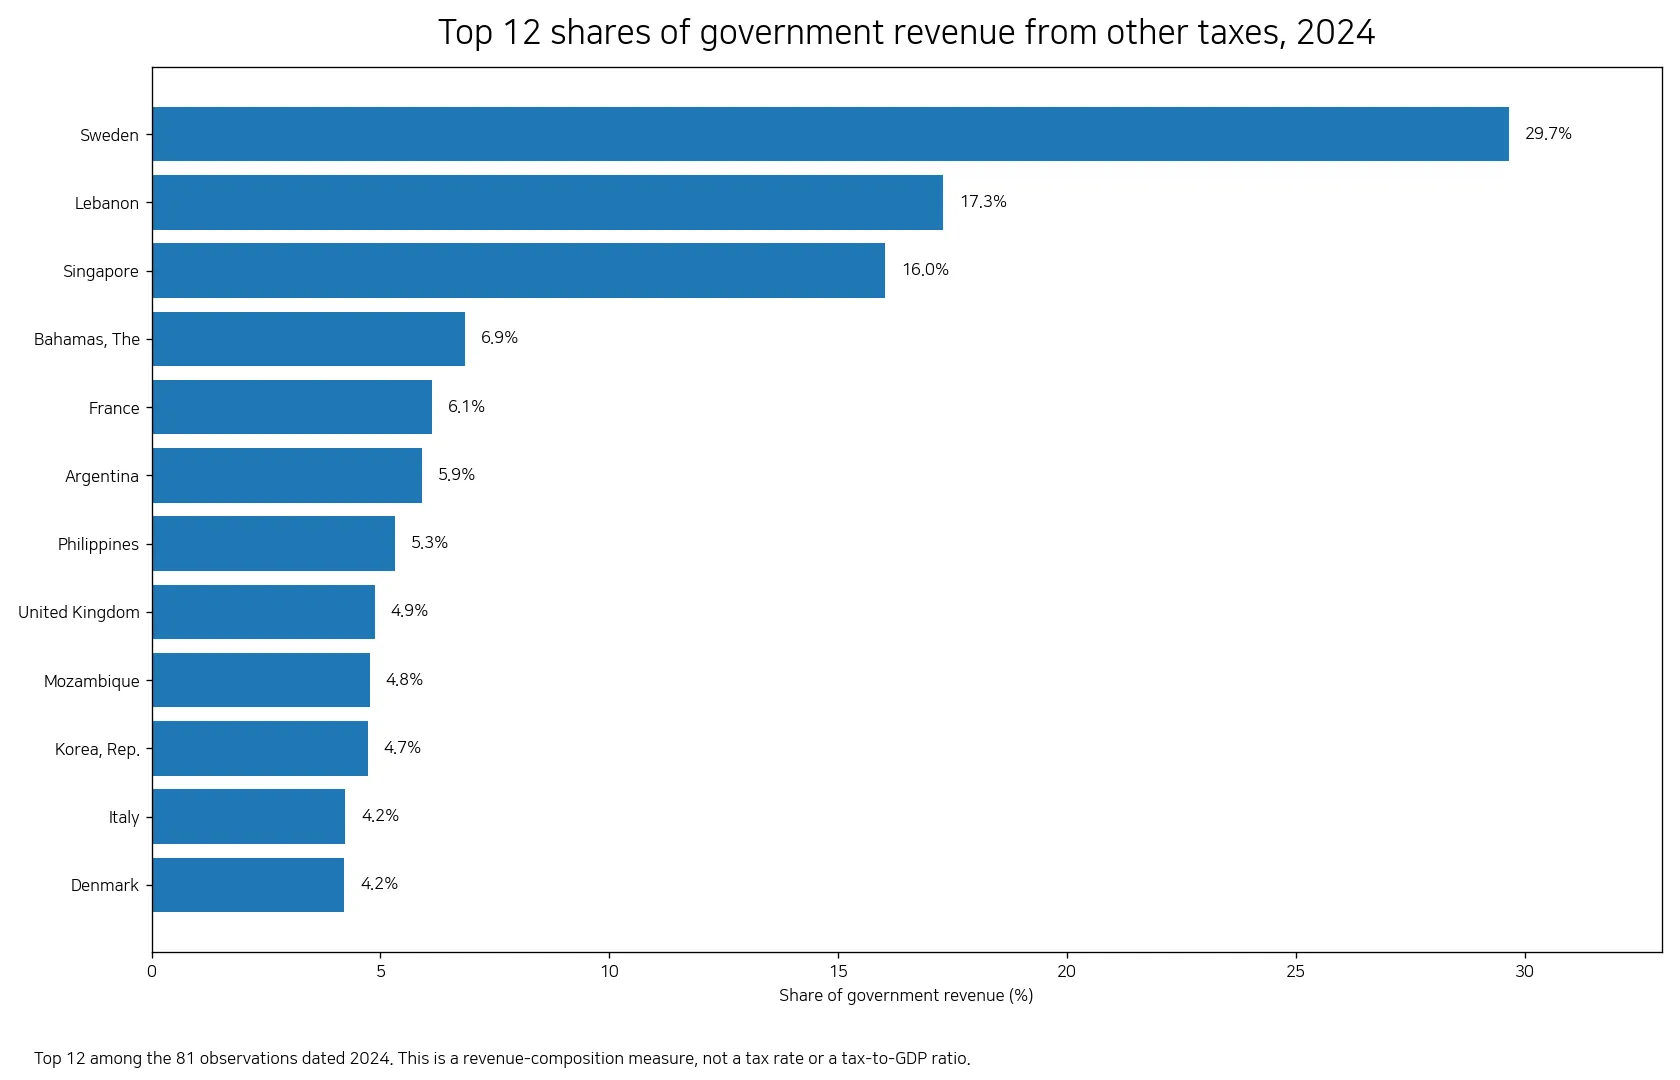
Suecia registra la mayor proporción de 2024, con 29,66% de los ingresos públicos. Le siguen Líbano con 17,29% y Singapur con 16,03%. Después aparecen Bahamas con 6,85%, Francia con 6,13%, Argentina con 5,90% y Filipinas con 5,31%. El Reino Unido se sitúa en 4,87%, Mozambique en 4,77%, la República de Corea en 4,72%, Italia en 4,23% y Dinamarca en 4,21%.
| Economía | Porcentaje de ingresos públicos en 2024 |
|---|---|
| Suecia | 29,66% |
| Líbano | 17,29% |
| Singapur | 16,03% |
| Bahamas | 6,85% |
| Francia | 6,13% |
| Argentina | 5,90% |
| Filipinas | 5,31% |
| Reino Unido | 4,87% |
Los valores más altos tampoco pertenecen a una sola región. Entre los primeros casos hay economías europeas, asiáticas, americanas y africanas. Esa dispersión geográfica aconseja no interpretar la serie como una característica continental sencilla. La estructura tributaria, la clasificación contable y la composición del resto de los ingresos públicos pueden producir diferencias importantes incluso entre economías vecinas.
Una proporción elevada no significa que las tasas tributarias sean elevadas
Esta serie no es una tasa legal y tampoco mide impuestos como porcentaje del PIB. El 29,66% de Suecia, por ejemplo, no significa que hogares o empresas paguen una tasa de 29,66%. Significa que los conceptos clasificados como «Otros impuestos» equivalen a esa proporción de la medida de ingresos públicos declarada. El cociente puede bajar si aumentan otras fuentes de ingresos aunque el numerador no cambie, o subir si el resto de los ingresos se reduce.
Para estudiar la carga tributaria general se necesitan otros indicadores: ingresos tributarios respecto al PIB, tasas efectivas sobre personas o sociedades, contribuciones sociales o impuestos al consumo, entre otros. Si la pregunta se refiere específicamente a impuestos sobre la propiedad, también conviene utilizar una serie dedicada a ese concepto. La etiqueta «Otros» no implica que la mezcla interna sea idéntica entre sistemas nacionales.
Las demás categorías ayudan a interpretar la estructura de ingresos
Dentro de la misma familia de finanzas públicas existen indicadores para impuestos sobre renta, beneficios y ganancias de capital, así como impuestos sobre bienes y servicios. Compararlos puede mostrar si la composición de los ingresos declarados depende más de una categoría que de otra. Sin embargo, incluso entre series relacionadas deben considerarse diferencias de cobertura gubernamental, criterios contables y prácticas de clasificación.
Una economía con una cuota alta de impuestos sobre bienes y servicios y una cuota baja de «Otros impuestos» no necesariamente ha sustituido una fuente por otra. La estructura de ingresos refleja el diseño fiscal, pero también la actividad económica, los valores inmobiliarios, las relaciones laborales, las rentas de recursos, los ingresos de empresas públicas, las tasas administrativas y otras fuentes no tributarias. Una comparación transversal de un año muestra diferencias de composición; no identifica por sí sola sus causas.
Por qué los 76 valores antiguos no se incorporan al ranking de 2024
«Último dato disponible» significa la observación no nula más reciente conservada para cada economía, no que todos los países hayan sido medidos en el mismo año. En el archivo de 157 filas existen registros mucho más antiguos que 2024. Esos valores pueden reflejar sistemas tributarios y coberturas institucionales de otros periodos, por lo que combinarlos con 2024 produciría una comparación temporalmente desigual.
El mapa y las clasificaciones mantienen únicamente las 81 observaciones de 2024. Las economías sin dato de ese año permanecen como ausentes: no se les asigna cero ni se arrastra automáticamente su último valor histórico. El conjunto completo de «últimos disponibles» puede ser útil para otros fines, siempre que cada cifra se acompañe de su año de referencia y se explique que no representa una fotografía sincronizada.
La cobertura gubernamental limita las comparaciones demasiado precisas
Las estadísticas de finanzas públicas se elaboran bajo estándares internacionales, pero los países no siempre informan exactamente el mismo perímetro institucional. Algunas series pueden reflejar al gobierno central y otras una cobertura más amplia del gobierno general; los fondos de seguridad social y determinadas entidades públicas también pueden recibir tratamientos distintos. La clasificación de impuestos puede variar en los márgenes.
Por esa razón, diferencias de unas pocas centésimas de punto porcentual no deberían convertirse en rankings de desempeño demasiado finos. Una cuota elevada de «Otros impuestos» tampoco constituye una evaluación de la salud fiscal o de la calidad del sistema tributario. El indicador no mide equilibrio presupuestario, sostenibilidad de deuda, distribución después de impuestos, equidad, eficiencia administrativa, cumplimiento ni efectos sobre el crecimiento.
Cómo leer el mapa cuando faltan polígonos o datos
La tabla estadística utilizada contiene 81 observaciones de 2024, mientras que 75 coinciden directamente con los polígonos de baja resolución de la capa cartográfica. Esa diferencia es una limitación de representación espacial, no una invitación a completar los huecos con cero. Un área gris puede carecer de dato de 2024 o no tener una correspondencia geométrica adecuada en el mapa simplificado.
La distinción es importante porque la ausencia visual y un valor numérico cercano a cero significan cosas distintas. Rusia, por ejemplo, tiene una observación de aproximadamente 0,000001%, mientras que una economía sin observación de 2024 no participa en las estadísticas del año. Separar ambas situaciones evita atribuir un valor fiscal inexistente a los espacios no coloreados.
Fuente de datos y método de comparación
El análisis utiliza el indicador GC.TAX.OTHR.RV.ZS de World Development Indicators del Banco Mundial. La documentación incluye impuestos sobre nómina o trabajo pagados por empleadores, impuestos sobre propiedad y tributos no asignables a otras categorías dentro de «Otros impuestos», e identifica como fuente el Government Finance Statistics Yearbook del Fondo Monetario Internacional y sus archivos de datos.
Todas las estadísticas descriptivas, tramos, clasificaciones y categorías del mapa se calculan con las 81 observaciones fechadas en 2024. Los 76 valores anteriores permanecen fuera de esta comparación para impedir que datos de 1979–2023 se presenten como si pertenecieran al mismo contexto temporal. La decisión reduce cobertura, pero mejora la coherencia del análisis del año.
Preguntas frecuentes
¿Un valor alto de Otros impuestos significa que las tasas tributarias son altas?
No. El indicador muestra qué parte de los ingresos públicos corresponde a la categoría Otros impuestos del Banco Mundial. No es una tasa legal ni una medida general de carga tributaria.
¿Qué incluye la categoría Otros impuestos?
La documentación del Banco Mundial incluye impuestos sobre nómina o trabajo pagados por empleadores, impuestos sobre la propiedad y tributos que no pueden asignarse a otras categorías.
¿Por qué se utilizan 81 economías y no las 157 observaciones más recientes?
Porque solo 81 de las 157 observaciones más recientes corresponden a 2024. Las otras 76 pertenecen a 1979–2023 y se excluyen de la comparación sincronizada.
¿Las economías sin un valor de 2024 se consideran como cero?
No. Los datos ausentes permanecen como ausentes y no participan en la media, la mediana, el mapa ni las clasificaciones de 2024.
Artículos relacionados
- PIB per cápita ajustado por PPP en 2025: comparación de 185 economías
- Impuestos sobre el comercio internacional como porcentaje de los ingresos públicos en 2024
- Ingresos tributarios como porcentaje del PIB: comparación de 111 economías en 2023
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.