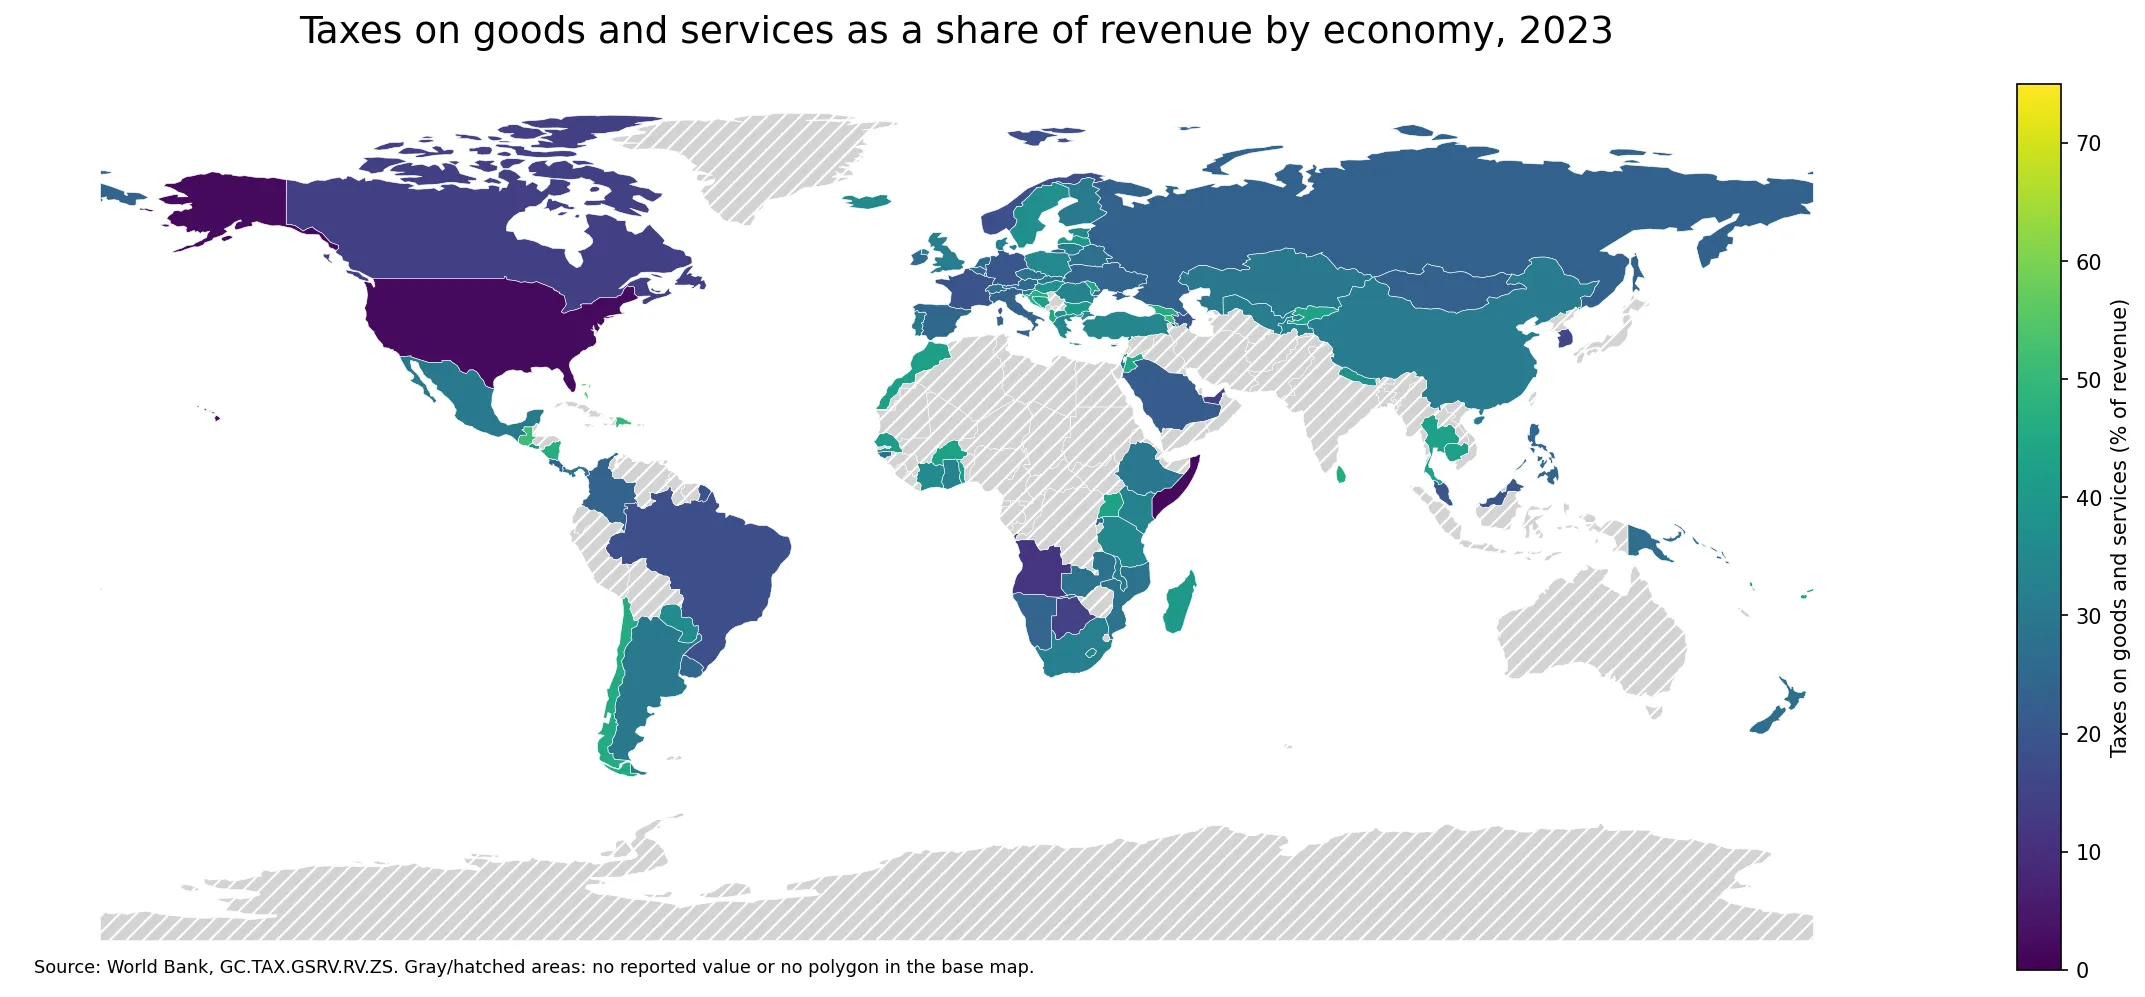
Los impuestos sobre bienes y servicios pueden representar una parte muy distinta de los ingresos públicos de un país a otro. El indicador GC.TAX.GSRV.RV.ZS del Banco Mundial expresa estos impuestos como porcentaje de los ingresos públicos reportados. No es una tasa legal de IVA, impuesto sobre ventas o impuesto especial, y tampoco mide los ingresos tributarios como porcentaje del PIB.
Entre las 111 economías con un valor numérico para 2023, la mediana es de 30,9% y la media de 31,5%. El primer cuartil se sitúa en 24,6% y el tercero en 39,5%. Macao, RAE de China, registra el valor máximo, 71,7%, mientras Somalia presenta el mínimo, 1,7%.
El denominador es el total de ingresos públicos reportados, no únicamente la recaudación tributaria. Por eso un valor alto no implica automáticamente que los tipos impositivos al consumo sean altos ni que la carga tributaria total sea elevada. Los ingresos procedentes de otras fuentes también modifican el peso relativo de los impuestos sobre bienes y servicios.
Índice
La mitad central se sitúa entre 24,6% y 39,5%
El rango intercuartílico abarca casi 15 puntos porcentuales. La diferencia total es mucho mayor: desde 1,7% en Somalia hasta 71,7% en Macao, RAE de China. La amplia separación entre países muestra que una sola media internacional oculta diferencias importantes en la composición de los ingresos públicos.
La cercanía entre media y mediana indica que el centro de la distribución es relativamente equilibrado, pero los extremos siguen siendo muy amplios. La mejor lectura no consiste en decidir qué porcentaje es “bueno” o “malo”, sino en observar cuánto dependen los ingresos reportados de impuestos aplicados a bienes, transacciones y servicios en comparación con otras fuentes.
La medida describe composición fiscal, no tipos impositivos
Los impuestos sobre bienes y servicios abarcan gravámenes relacionados con la producción, arrendamiento, entrega, venta, compra u otras transferencias de bienes, además de la prestación de servicios. Sin embargo, el indicador no revela las tasas legales aplicadas a cada impuesto. Dos países pueden tener porcentajes similares aunque sus sistemas fiscales sean muy diferentes.
Tampoco equivale a impuestos sobre bienes y servicios como porcentaje del PIB. En esta serie, el denominador son los ingresos públicos. Si un país recibe una gran cantidad de recursos por impuestos sobre la renta, contribuciones sociales, ingresos vinculados a recursos, tasas, propiedad u otras fuentes, el peso relativo de los impuestos sobre bienes y servicios puede ser menor incluso con una recaudación absoluta considerable.
Macao supera 70% y varias economías se sitúan cerca o por encima de 50%
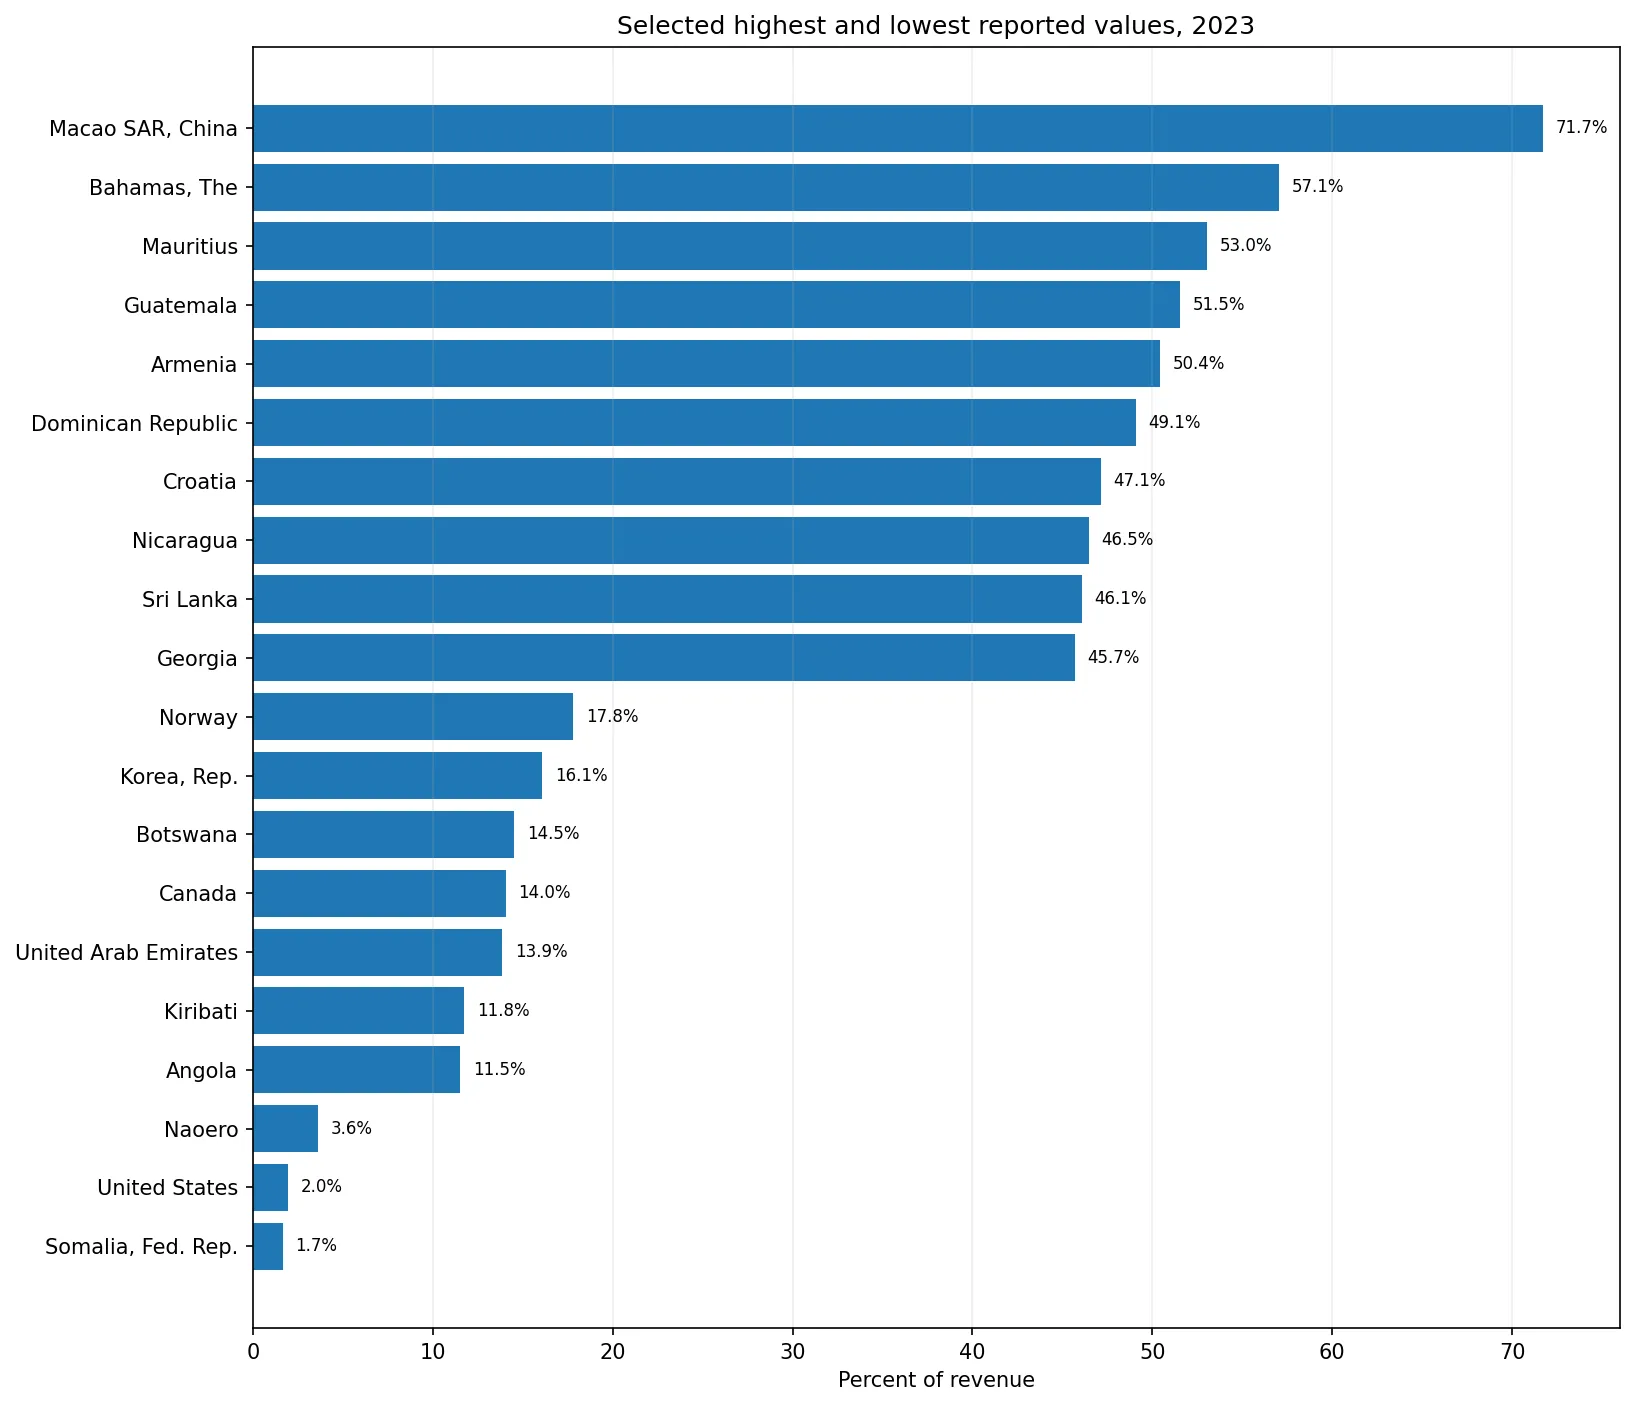
Macao, RAE de China, registra 71,7%. Bahamas alcanza 57,1%, Mauricio 53,0%, Guatemala 51,5% y Armenia 50,4%. República Dominicana se sitúa en 49,1%, Croacia en 47,1%, Nicaragua en 46,5%, Sri Lanka en 46,1% y Georgia en 45,7%.
| Economía | Porcentaje de los ingresos |
|---|---|
| Macao, RAE de China | 71,7% |
| Bahamas | 57,1% |
| Mauricio | 53,0% |
| Guatemala | 51,5% |
| Armenia | 50,4% |
| República Dominicana | 49,1% |
| Croacia | 47,1% |
| Nicaragua | 46,5% |
| Sri Lanka | 46,1% |
| Georgia | 45,7% |
El grupo superior no pertenece a una sola región. Incluye economías del Caribe, América Central, África, el Cáucaso, Europa y Asia. Esto refuerza la idea de que la participación depende de la estructura fiscal nacional y de la importancia relativa de otras fuentes de ingresos, no de una única característica regional.
Estados Unidos y Somalia aparecen entre los valores más bajos
Somalia registra 1,7%, Estados Unidos 2,0% y Nauru 3,6%. Angola aparece con 11,5%, Kiribati con 11,8%, Emiratos Árabes Unidos con 13,9%, Canadá con 14,0%, Botsuana con 14,5%, Corea del Sur con 16,1% y Noruega con 17,8%.
| Economía | Porcentaje de los ingresos |
|---|---|
| Somalia | 1,7% |
| Estados Unidos | 2,0% |
| Nauru | 3,6% |
| Angola | 11,5% |
| Kiribati | 11,8% |
| Emiratos Árabes Unidos | 13,9% |
| Canadá | 14,0% |
| Botsuana | 14,5% |
| Corea del Sur | 16,1% |
| Noruega | 17,8% |
La presencia de Estados Unidos, Canadá y Noruega en la parte baja demuestra por qué el indicador no debe interpretarse como una clasificación de tamaño económico, nivel de ingreso o capacidad fiscal. Un porcentaje bajo puede reflejar que otras fuentes de ingresos tienen un peso mayor dentro de las finanzas públicas.
América Latina y el Caribe presentan una estructura muy diversa
Guatemala registra 51,5%, República Dominicana 49,1%, Nicaragua 46,5% y Chile 45,5%. México se sitúa en 30,3% y Brasil en 18,1%. El rango regional muestra que no existe un único patrón de dependencia de los impuestos sobre bienes y servicios.
Países vecinos también pueden diferir con fuerza. Armenia registra 50,4%, frente a 19,9% en Azerbaiyán, mientras Georgia alcanza 45,7% y Türkiye 34,1%. En el sudeste de Europa, Croacia se sitúa en 47,1%, frente a 23,3% en Italia. Estas diferencias pueden estar relacionadas con la estructura de ingresos y la clasificación fiscal de cada economía.
Cinco conclusiones que no deben extraerse directamente
- Un porcentaje alto no significa necesariamente que el IVA o el impuesto sobre ventas tenga una tasa legal alta.
- La medida no es recaudación tributaria como porcentaje del PIB y no representa por sí sola la carga fiscal general.
- Los ingresos no tributarios pueden modificar el denominador y cambiar la proporción aunque la recaudación de estos impuestos no varíe de forma equivalente.
- Diferencias de cobertura y clasificación en las finanzas públicas aconsejan no exagerar posiciones muy próximas.
- Las observaciones ausentes no son cero y permanecen separadas de los valores medidos.
El indicador tampoco describe quién soporta la carga de los impuestos ni si el sistema fiscal es progresivo o regresivo. Para estudiar distribución entre hogares, efectos sobre consumo o incidencia por nivel de ingreso se necesitan otras fuentes y metodologías.
La principal utilidad es comparar la composición de los ingresos públicos
Una economía que depende en mayor medida de impuestos sobre renta y beneficios, contribuciones sociales, ingresos relacionados con recursos naturales, propiedad, tasas u otras fuentes puede mostrar un porcentaje menor de impuestos sobre bienes y servicios. Una economía con un porcentaje alto muestra que esta categoría ocupa una parte más importante dentro del total reportado.
Esto no permite concluir automáticamente que exista “dependencia fiscal” de una sola fuente. Para analizar esa cuestión sería necesario observar las cantidades de cada componente, la evolución histórica y el contexto del sistema tributario. La página es una comparación transversal de 2023 y no una serie de reformas fiscales.
Los cambios a lo largo del tiempo también podrían ser informativos, pero requerirían una serie coherente de varios años. Un movimiento de la proporción puede deberse a cambios en estos impuestos, en otros ingresos o en ambos. Una observación de un solo año no demuestra el efecto de una política concreta.
Datos y método
La fuente contiene 217 filas de países y economías. De ellas, 111 tienen un valor numérico para 2023 y 106 permanecen sin observación. Los valores faltantes no se transforman en cero. La media, mediana, cuartiles y clasificaciones utilizan únicamente las 111 observaciones publicadas.
La media es 31,5%, la mediana 30,9%, el primer cuartil 24,6% y el tercero 39,5%. El mínimo es 1,7% y el máximo 71,7%. El mapa vincula los códigos de economía con una capa mundial de límites; pequeñas islas o áreas administrativas sin un polígono independiente siguen formando parte de las estadísticas aunque no puedan dibujarse por separado.
La lectura central es de composición fiscal. El porcentaje indica cuánto de los ingresos públicos reportados procede de impuestos sobre bienes y servicios, no cuánto paga un hogar, cuánto representa la recaudación frente al PIB ni qué país tiene un sistema tributario mejor o peor.
Preguntas frecuentes
¿Un porcentaje alto significa que el IVA o el impuesto sobre ventas tiene una tasa alta?
No necesariamente. El indicador mide la participación de estos impuestos dentro de los ingresos públicos totales y depende también del peso de otras fuentes de ingresos.
¿Es lo mismo que impuestos como porcentaje del PIB?
No. El denominador aquí son los ingresos públicos reportados, no el PIB.
¿Las economías sin dato de 2023 se trataron como cero?
No. Las 106 observaciones ausentes permanecen como datos faltantes y se excluyen de los cálculos.
Artículos relacionados
- El comercio de mercancías superó el 100% del PIB en 24 economías en 2025
- Relación empleo-población juvenil en 2024: 104 economías comparadas
- El desempleo juvenil masculino superó el 30% en cuatro economías en 2024
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.