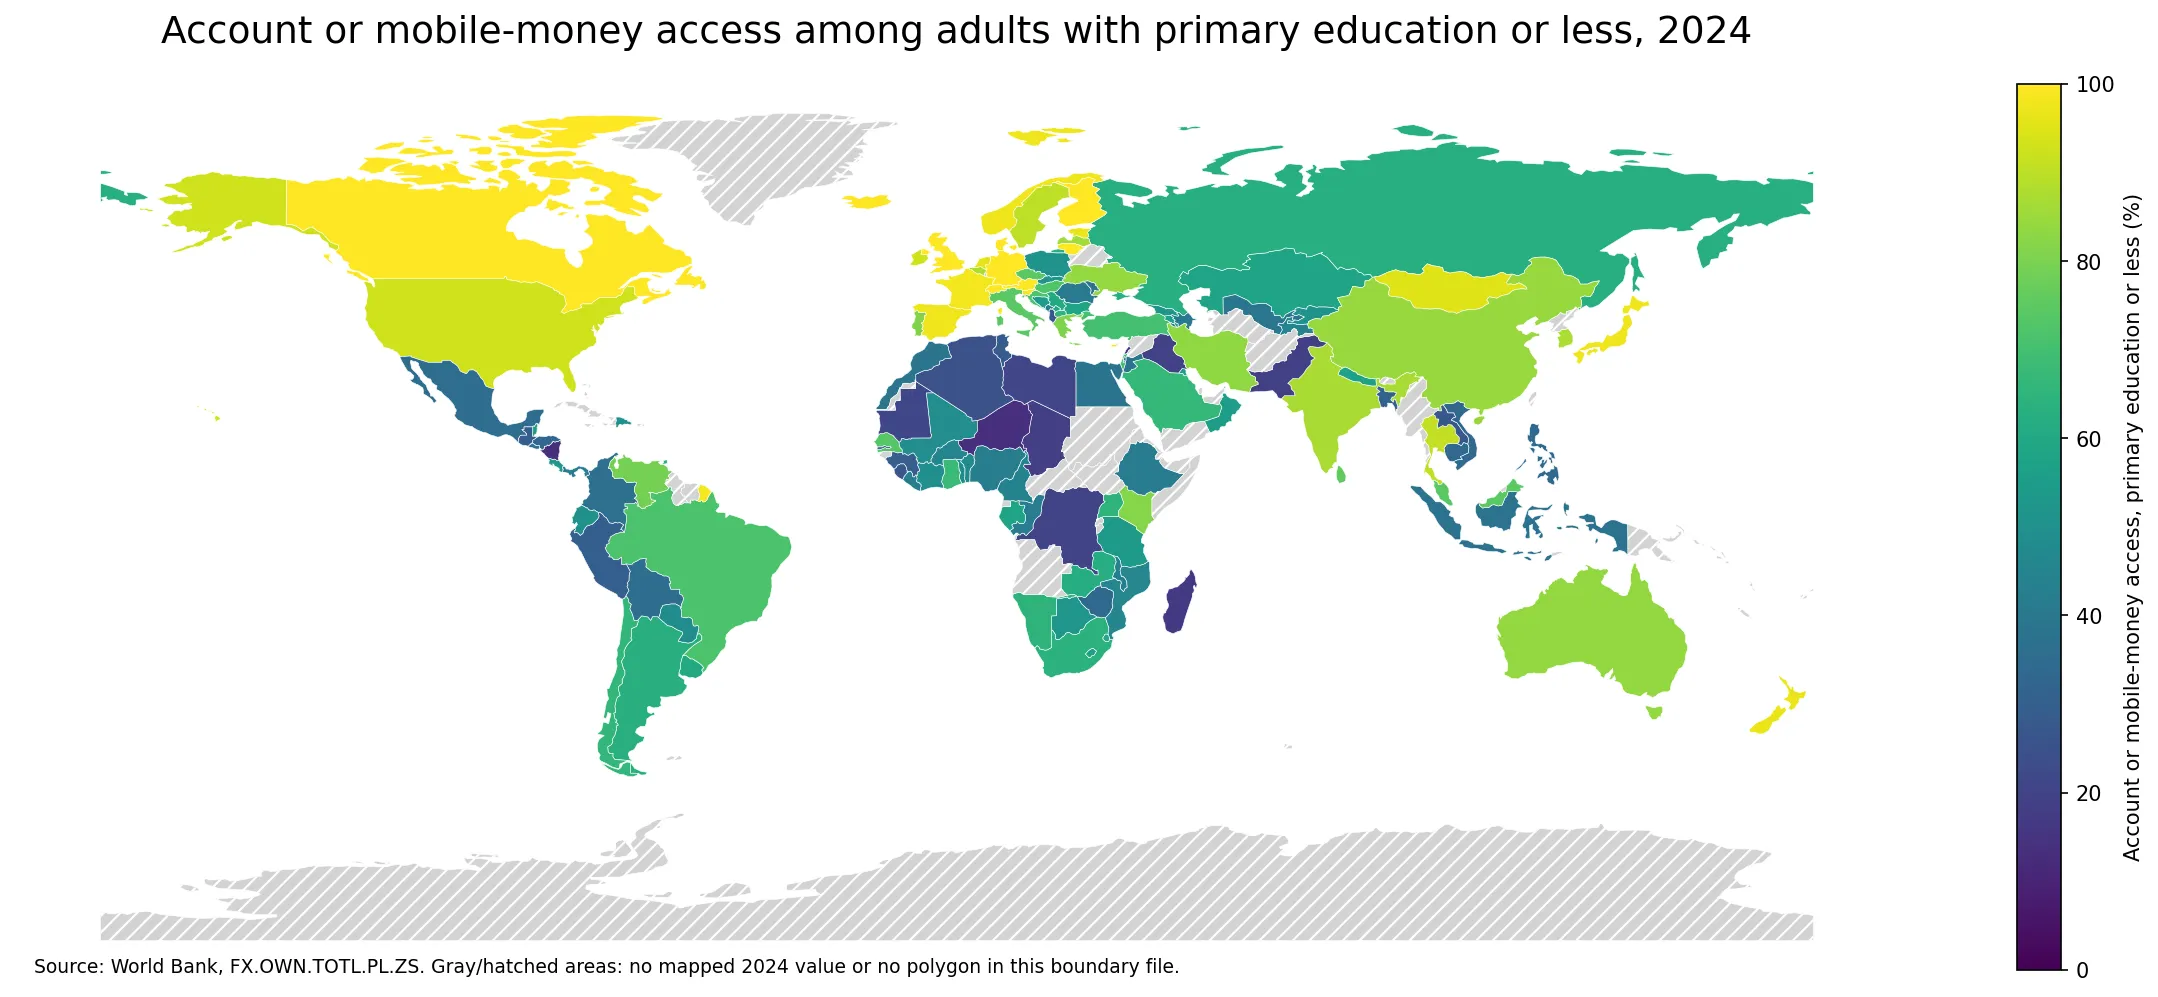
El acceso financiero ofrece una imagen diferente cuando la comparación se limita a adultos con educación primaria o menos. El indicador FX.OWN.TOTL.PL.ZS del Banco Mundial mide, dentro de ese grupo educativo y entre personas de 15 años o más, qué proporción tiene una cuenta en una institución financiera o utilizó personalmente un servicio de dinero móvil durante los 12 meses anteriores.
En 2024 hay 139 economías con una observación numérica. La mediana es 57,3% y la media 59,3%. El primer cuartil alcanza 39,1% y el tercero 82,6%, de modo que la mitad central de la distribución abarca más de 43 puntos porcentuales. La amplitud demuestra que pertenecer al mismo grupo educativo no produce un nivel de acceso similar entre países.
El porcentaje se calcula dentro del grupo con educación primaria o menos. No indica qué parte de toda la población adulta tiene ese nivel educativo. Tampoco puede sustituirse por la tasa de acceso de todos los adultos, porque el denominador es distinto. Esta diferencia es esencial para interpretar correctamente los valores.
Índice
La distribución sigue siendo muy amplia incluso sin los extremos
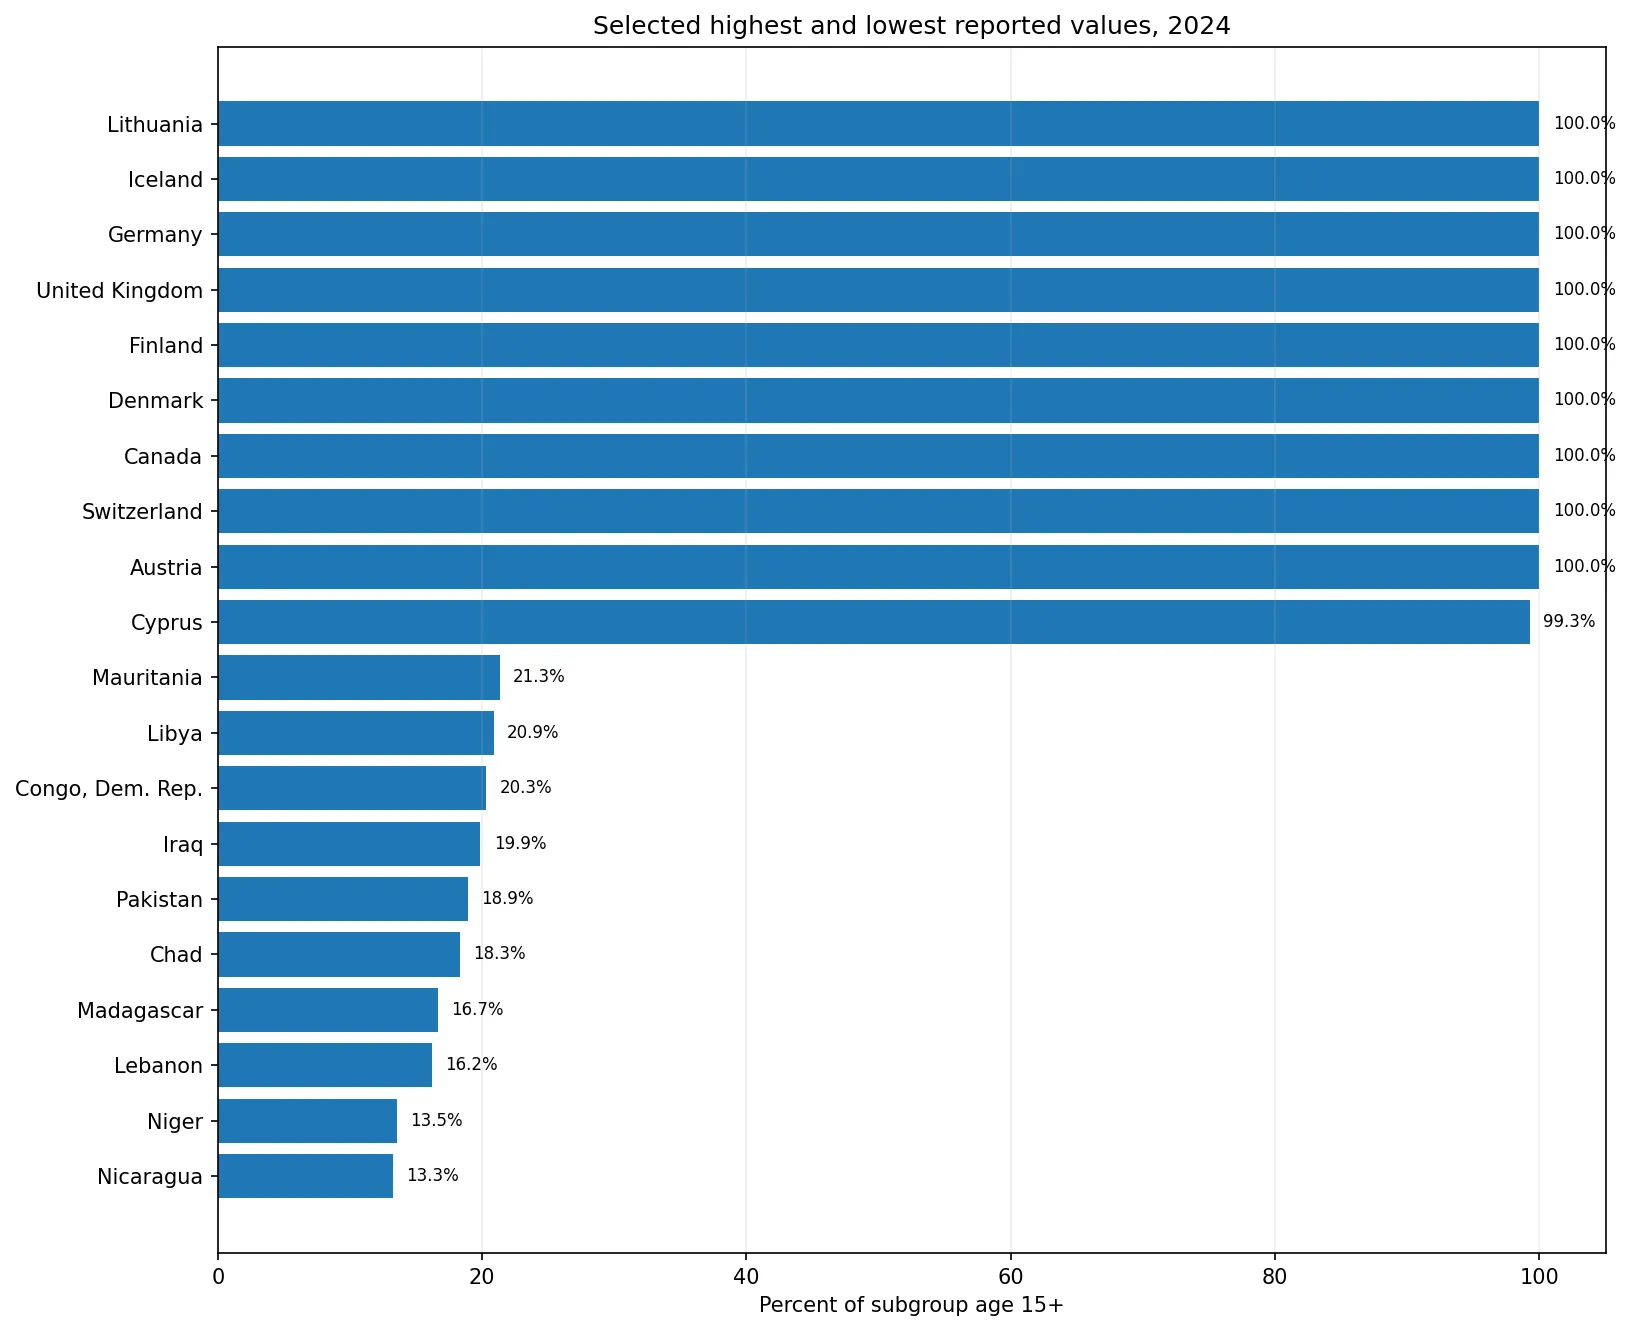
El percentil 10 es 27,2% y el percentil 90 llega a 97,4%. Veintitrés economías alcanzan 90% o más, mientras 56 se sitúan por debajo de 50% y 19 quedan por debajo de 30%. La distancia entre Nicaragua, con 13,3%, y Austria, con 100%, es de aproximadamente 86,7 puntos porcentuales.
Varias economías aparecen exactamente en 100%, por lo que una clasificación fina en la parte superior tiene poco valor práctico. Es más útil distinguir grandes niveles de acceso: casi universal, intermedio o claramente inferior a la mitad del grupo observado.
La tasa de acceso no informa del tamaño del grupo educativo
La proporción de adultos con educación primaria o menos puede ser muy diferente entre economías. Un país puede tener un grupo relativamente pequeño con 90% de acceso; otro puede tener un grupo mucho mayor con una tasa de 60%. Los porcentajes permiten comparar acceso dentro del grupo, pero no el número de personas que lo integran.
Para estimar cuántas personas disponen realmente de una cuenta o dinero móvil sería necesario combinar esta serie con datos sobre el tamaño del subgrupo educativo. De forma similar, para saber qué porcentaje de toda la población tiene educación primaria o menos se necesita un indicador educativo separado.
Varias economías muestran acceso prácticamente universal
Austria, Canadá, Suiza, Alemania, Dinamarca, Finlandia, Reino Unido, Islandia y Lituania registran 100%. Chipre se sitúa en 99,3%, Francia en 98,1%, Japón en 97,6% y Noruega en 97,4%. En estas economías, prácticamente todo el grupo medido declara acceso mediante una institución financiera o dinero móvil.
| Economía | Acceso |
|---|---|
| Austria | 100,0% |
| Canadá | 100,0% |
| Suiza | 100,0% |
| Alemania | 100,0% |
| Dinamarca | 100,0% |
| Finlandia | 100,0% |
| Reino Unido | 100,0% |
| Islandia | 100,0% |
| Lituania | 100,0% |
| Chipre | 99,3% |
Estas cifras miden acceso básico, no la calidad del uso. Una persona puede tener una cuenta y utilizarla poco. El indicador tampoco informa sobre ahorro, depósitos, crédito asequible, seguros o capacidad para afrontar gastos inesperados. Por tanto, 100% de acceso no debe convertirse en una conclusión de inclusión financiera completa.
En el extremo inferior, menos de una cuarta parte del grupo tiene acceso
Nicaragua registra 13,3%, Níger 13,5%, Líbano 16,2%, Madagascar 16,7%, Chad 18,3% y Pakistán 18,9%. Irak alcanza 19,9%, República Democrática del Congo 20,3%, Libia 20,9% y Mauritania 21,3%. La brecha frente a las economías cercanas a 100% es demasiado grande para explicarse mediante pequeñas diferencias estadísticas.
| Economía | Acceso |
|---|---|
| Nicaragua | 13,3% |
| Níger | 13,5% |
| Líbano | 16,2% |
| Madagascar | 16,7% |
| Chad | 18,3% |
| Pakistán | 18,9% |
| Irak | 19,9% |
| República Democrática del Congo | 20,3% |
| Libia | 20,9% |
| Mauritania | 21,3% |
El indicador no determina por qué una economía está en esta parte de la distribución. Infraestructura bancaria, cobertura móvil, regulación, ingresos, identificación, remesas o diferencias urbano-rurales podrían estar relacionadas. También puede variar la composición interna del propio grupo educativo. La comparación describe una brecha, pero no establece su causa.
Las economías grandes muestran resultados muy diferentes
Estados Unidos registra 92,7%, China 84,4%, India 87,1% y Brasil 71,7%. Indonesia alcanza 37,6%, México 35,2% y Nigeria 42,2%. Kenya se sitúa en 81,7%, Sudáfrica en 63,7%, Bangladesh en 31,2% y Corea del Sur en 87,4%. La diversidad entre estas economías muestra que tamaño y región no bastan para anticipar el valor.
Corea del Sur, como cualquier otro país del conjunto, debe interpretarse bajo el mismo denominador: adultos con educación primaria o menos. Su 87,4% no puede mezclarse con una tasa de todos los adultos ni con la proporción de población que tiene ese nivel educativo.
El dinero móvil cuenta como canal de acceso
La definición incluye una cuenta en una institución financiera o el uso personal de un servicio de dinero móvil durante los 12 meses anteriores. Esto permite capturar acceso fuera de una red convencional de sucursales, algo relevante donde los servicios digitales o los agentes móviles tienen mayor presencia.
La tasa combinada no muestra cuánto aporta cada canal. Tampoco informa de la frecuencia de uso. Para estudiar profundidad de la inclusión financiera se necesitarían indicadores de pagos, ahorro, crédito, depósitos u otros productos.
El desglose educativo puede revelar brechas ocultas por la media nacional
Una tasa nacional alta puede coexistir con un acceso mucho menor entre personas con menos escolarización. Observar el indicador por educación ayuda a comprobar si los canales financieros alcanzan a grupos que podrían quedar ocultos dentro de una media de todos los adultos.
Sin embargo, encontrar una diferencia entre niveles educativos no prueba que la educación sea la causa. Educación, empleo, ingresos, edad, residencia y uso digital pueden estar relacionados entre sí. Una explicación causal requiere información y métodos adicionales.
Los datos ausentes y las limitaciones cartográficas se mantienen separados
La fuente contiene 217 filas, de las cuales 139 tienen una observación numérica en 2024 y 78 permanecen sin dato. Las ausencias no se transforman en cero y quedan fuera de los resúmenes estadísticos.
De las 139 observaciones numéricas, 133 pueden vincularse con un polígono en la capa mundial de baja resolución utilizada para el mapa. Algunas islas y territorios no aparecen como formas independientes, pero sus valores siguen incluidos en la media, mediana y percentiles. Una omisión cartográfica no equivale a falta de dato.
Qué conviene mantener separado al interpretar el indicador
- El porcentaje se calcula dentro del grupo con educación primaria o menos.
- La tasa no indica cuántas personas forman ese grupo educativo.
- La definición combina cuentas financieras y uso personal de dinero móvil.
- Un valor alto no demuestra uso frecuente, ahorro, crédito asequible o resiliencia.
- Las diferencias entre países son descriptivas y no prueban causalidad educativa.
- Las 78 filas sin valor permanecen ausentes y no se cuentan como cero.
La comparación de 2024 muestra una brecha internacional muy grande: la mediana es 57,3%, pero las observaciones van desde 13,3% hasta 100%. El indicador resulta especialmente útil para estudiar si el acceso financiero básico alcanza a personas con menor nivel educativo, siempre que se mantenga separado de la tasa de todos los adultos y del tamaño del propio subgrupo.
Preguntas frecuentes
¿Este indicador cubre a todos los adultos?
No. Se refiere a personas de 15 años o más dentro del grupo con educación primaria o menos.
¿Incluye servicios de dinero móvil?
Sí. Incluye una cuenta en una institución financiera o el uso personal de dinero móvil durante los 12 meses anteriores.
¿Cuántas economías tienen una observación numérica de 2024?
Hay 139 observaciones numéricas. Las otras 78 filas de la fuente permanecen como datos ausentes.
¿Las diferencias entre países prueban que la educación causa el nivel de acceso?
No. El indicador describe acceso dentro de un subgrupo educativo y no establece causalidad.
Artículos relacionados
- Acceso financiero con educación secundaria o superior: 139 economías en 2024
- Población rural por país en 2025: comparación de 217 economías
- El desempleo juvenil masculino superó el 30% en cuatro economías en 2024
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.