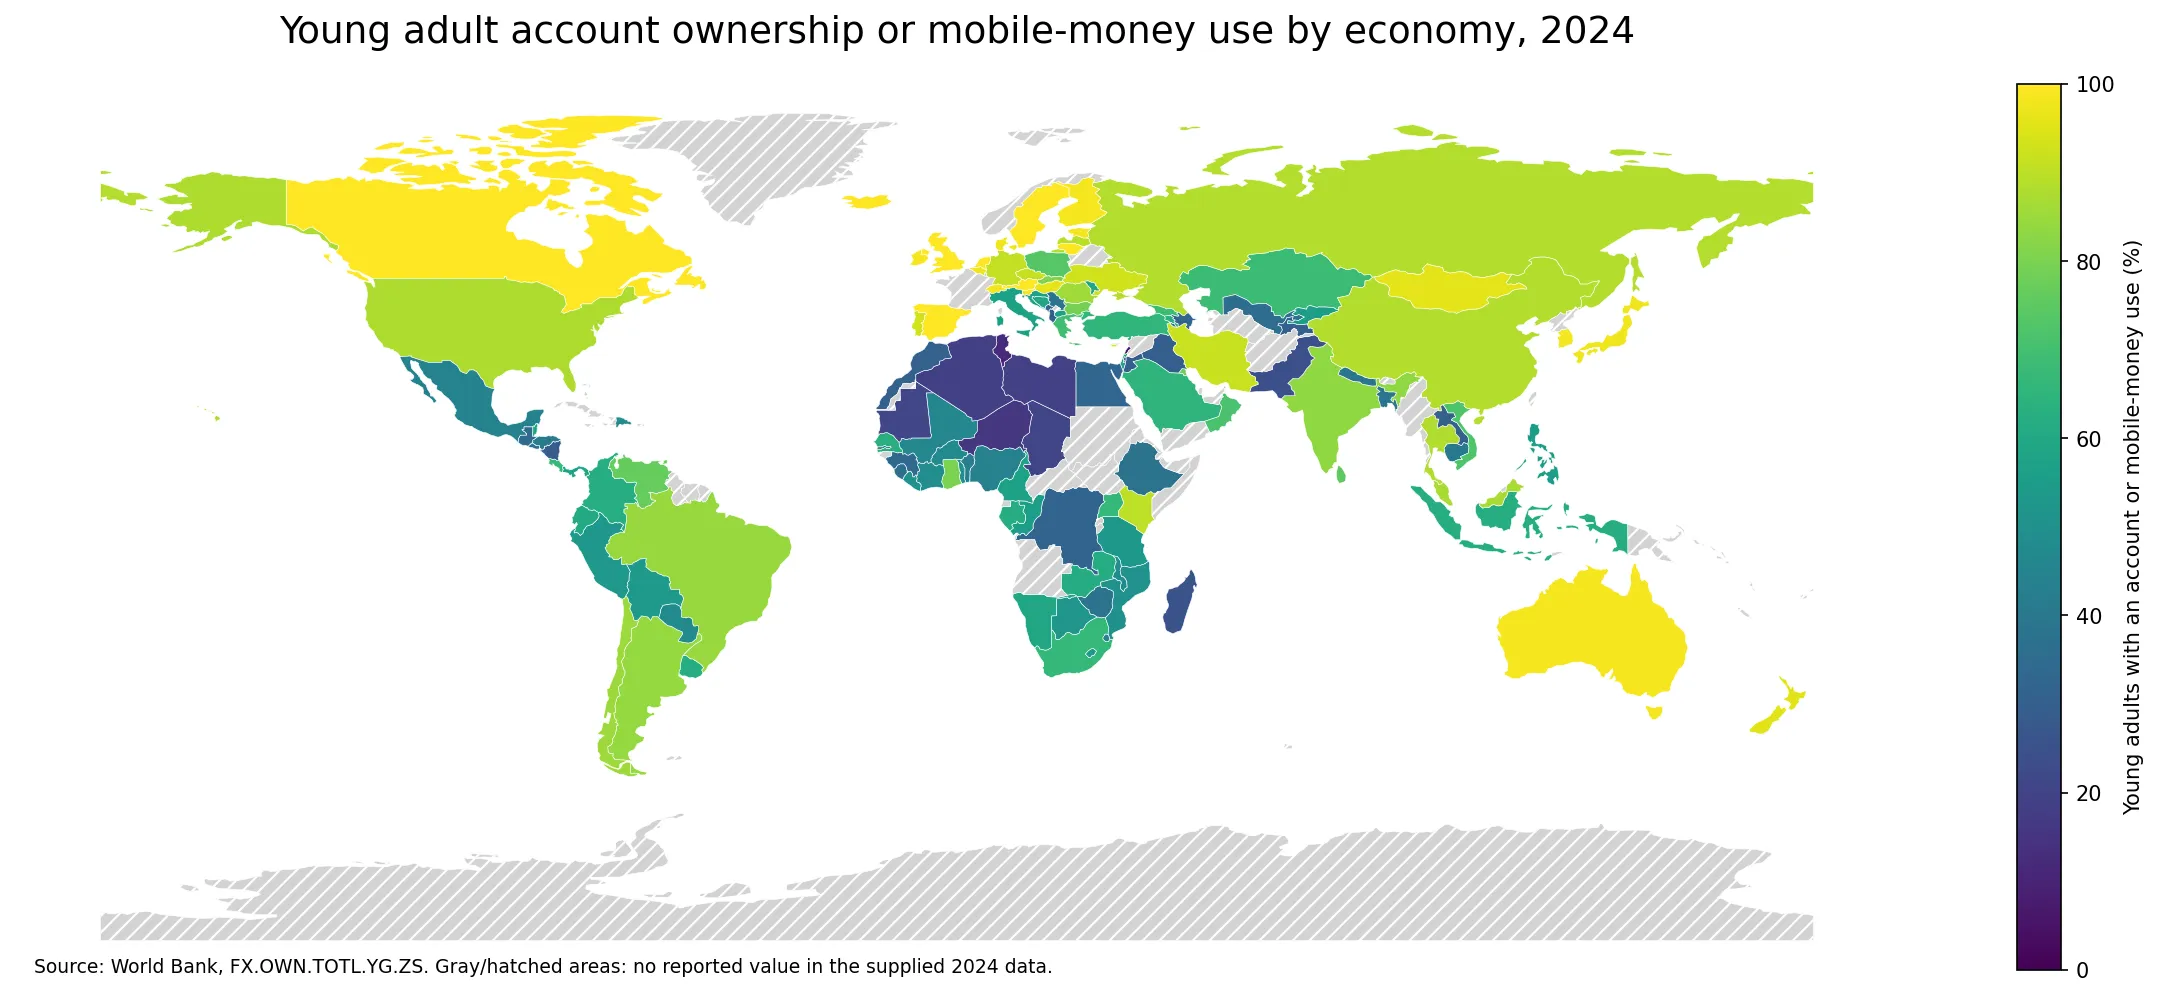
15~24세 청년층이 금융기관 계좌를 보유하거나 최근 12개월 안에 모바일머니 서비스를 직접 사용한 비율은 국가마다 큰 차이를 보인다. 세계은행의 2024년 관측치가 있는 139개 경제권을 비교하면 중앙값은 62.0%이고 평균은 63.4%다. 같은 연령대라도 금융 접근성이 거의 보편화된 곳과 아직 4명 중 1명에도 미치지 못하는 곳이 함께 나타난다.
목차
2024년 청년 금융 접근성은 얼마나 차이 날까?
관측치의 25번째 백분위는 41.3%, 75번째 백분위는 89.1%다. 즉 가운데 절반의 국가는 대략 41.3%에서 89.1% 사이에 놓인다. 분포 폭이 넓기 때문에 단순히 세계 평균 하나만 보는 것보다 국가별 위치와 지역적 묶음을 함께 보는 편이 유용하다.
이 지표의 ‘계좌’는 응답자가 혼자 또는 다른 사람과 함께 은행이나 다른 금융기관의 계좌를 가지고 있거나, 최근 12개월 동안 모바일머니 서비스를 개인적으로 사용했다고 답한 경우를 포함한다. 따라서 전통적인 은행계좌 보유율만을 뜻하지 않으며, 모바일 금융이 중요한 국가에서는 디지털 채널이 접근성을 끌어올릴 수 있다.
높은 값과 낮은 값의 간격
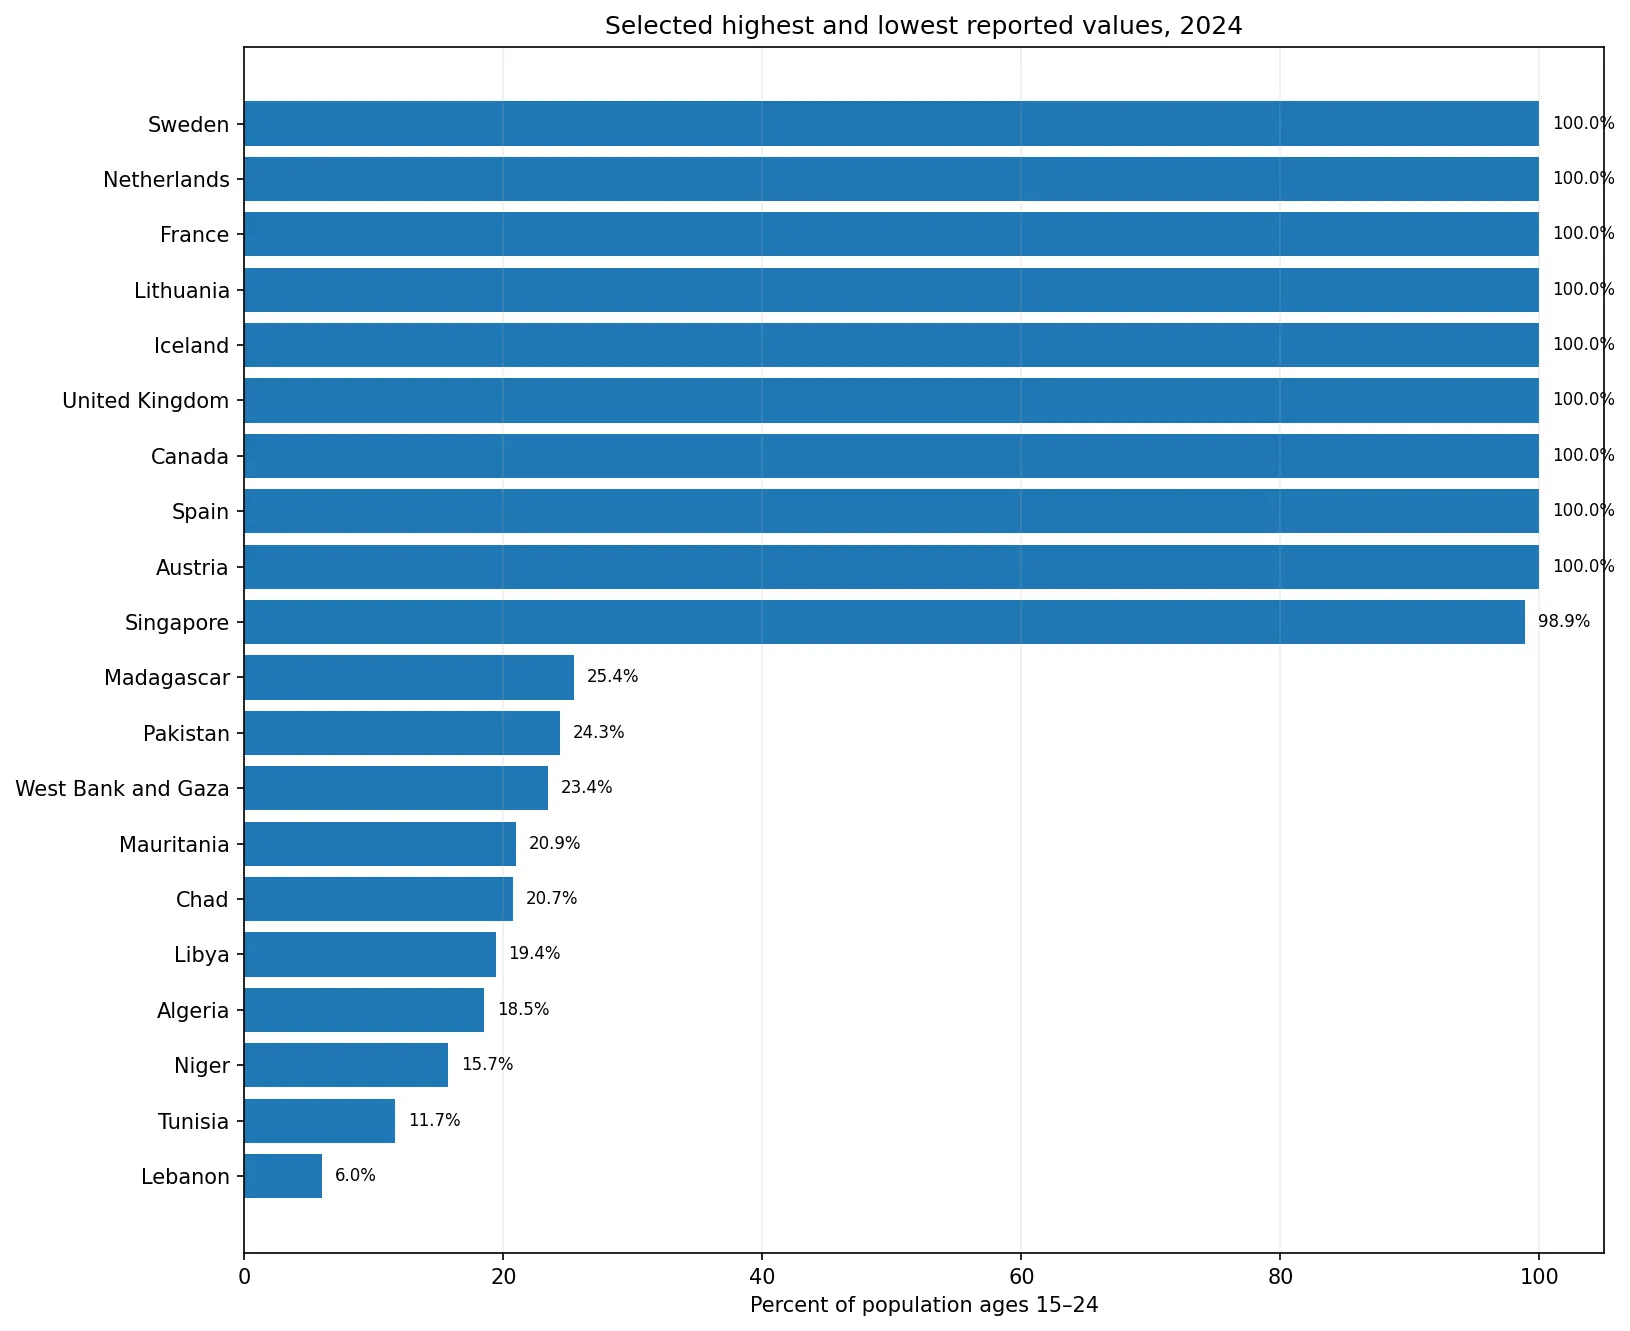
오스트리아, 캐나다, 스페인, 프랑스, 영국, 아이슬란드, 리투아니아, 네덜란드, 스웨덴은 제공된 관측치에서 100%를 기록했다. 싱가포르와 호주, 핀란드, 슬로베니아, 아일랜드도 98%를 넘는다. 반대로 레바논은 약 6.0%, 튀니지는 11.7%, 니제르는 15.7%, 알제리는 18.5%, 리비아는 19.4%로 낮은 편에 놓였다.
이 차이는 계좌 개설 인프라, 신분 확인 체계, 모바일 결제 생태계, 소득과 고용 구조, 금융서비스 비용, 지역별 제도 차이 등 여러 요인과 함께 읽어야 한다. 다만 이 데이터 한 개만으로 특정 원인이 각 국가의 수치를 만들었다고 단정할 수는 없다. 이 글에서는 관측된 비율의 지리적 차이를 설명하는 데 초점을 둔다.
국가별 관측치에서 보이는 패턴
일부 고소득 경제권은 90% 이상에 밀집하지만, 중간소득 경제권 안에서도 차이가 크다. 중국은 88.6%, 인도는 83.3%, 브라질은 84.4%, 미국은 87.7%로 관측됐다. 한국은 98.4%로 높은 편이지만, 이 값 역시 전체 139개 경제권 분포 안에서 한 국가 사례로 보는 것이 적절하다.
지도에서는 유럽의 여러 국가와 오세아니아 일부가 높은 구간에 모이는 반면, 북아프리카와 서아시아·사하라 이남 아프리카의 일부 국가는 낮은 구간이 나타난다. 그러나 같은 지역 안에서도 이웃 국가끼리 값이 크게 다를 수 있다. 따라서 대륙 단위의 일반화보다 실제 국가값을 확인하는 것이 중요하다.
상위·하위 관측치 표
| 경제권 | 15~24세 비율 |
|---|---|
| Austria | 100.0% |
| Canada | 100.0% |
| Spain | 100.0% |
| France | 100.0% |
| United Kingdom | 100.0% |
| Iceland | 100.0% |
| Lithuania | 100.0% |
| Netherlands | 100.0% |
| Lebanon | 6.0% |
| Tunisia | 11.7% |
| Niger | 15.7% |
| Algeria | 18.5% |
| Libya | 19.4% |
| Chad | 20.7% |
| Mauritania | 20.9% |
| West Bank and Gaza | 23.4% |
100%라는 값은 표본조사에서 해당 관측치가 100으로 기록됐다는 뜻이며, 모든 청년이 언제나 동일한 금융서비스를 이용한다는 의미로 확대해석하면 안 된다. 반대로 낮은 값도 금융서비스의 질이나 사용 빈도까지 직접 보여주지는 않는다.
이 지표를 해석할 때 주의할 점
- 연도는 2024년이며, 제공된 데이터에서 실제 값이 있는 경제권은 139개다.
- 결측치는 0%가 아니다. 값이 없는 지역은 지도에서 별도로 표시했다.
- 지표는 금융기관 계좌 보유와 모바일머니 사용을 함께 포함한다.
- 국가별 조사 환경과 금융시스템 구조가 다르므로 소수점 수준의 미세한 순위 차이보다 큰 분포 차이에 주목하는 편이 안전하다.
- 이 지표만으로 금융포용의 모든 측면, 예금 규모, 신용 접근성, 금융서비스 품질을 판단할 수 없다.
왜 청년층 금융 접근성을 따로 봐야 할까?
15~24세는 교육에서 취업으로 이동하고 독립적인 소득·지출 관리가 시작되는 시기와 겹친다. 이 연령대의 계좌 접근성은 임금 수령, 송금, 온라인 결제, 저축 같은 일상 금융활동에 참여할 수 있는 기반을 보여준다. 특히 모바일머니가 널리 쓰이는 국가에서는 지점 기반 은행망만으로는 설명하기 어려운 금융 접근성이 나타날 수 있다.
국가별 수치를 비교할 때는 청년 고용률, 교육 참여, 인터넷·휴대전화 보급, 도시화 수준처럼 별도의 지표를 함께 보면 맥락을 더 잘 이해할 수 있다. 다만 상관관계가 보이더라도 원인으로 단정하지 않고 각 데이터의 정의와 연도를 맞춰 살펴봐야 한다.
자료와 방법
자료는 World Bank의 지표 FX.OWN.TOTL.YG.ZS를 사용했다. 지리 단위는 국가 및 보고 경제권이며 단위는 15~24세 인구 대비 퍼센트다. 제공된 2024년 관측치에서 값이 없는 항목은 분석과 순위에서 제외했고, 지도에서도 0으로 대체하지 않았다. 요약 통계와 순위는 제공된 수치를 직접 계산했다.
자주 묻는 질문
이 지표는 은행계좌 보유율만 뜻하나요?
아닙니다. 금융기관 계좌 보유뿐 아니라 최근 12개월 동안 모바일머니 서비스를 개인적으로 사용한 응답자도 포함합니다.
자료가 없는 국가는 0%로 계산했나요?
아닙니다. 결측치는 0으로 바꾸지 않았고 순위 계산에서 제외했으며 지도에서는 자료 없음으로 구분했습니다.
2024년 값은 몇 개 경제권을 비교하나요?
제공된 세계은행 자료에서 실제 수치가 확인된 139개 국가 및 경제권을 비교합니다.
관련 글
Green Map에서 제공하는 지도 자료는 직접 제작한 편집 지도이며, 행정구역 경계와 지리 정보는 geoBoundaries, Natural Earth, OpenStreetMap, 각국 정부 및 공공기관의 오픈데이터 등을 참고해 제작합니다.
지도 이미지는 원본 데이터 파일을 그대로 재배포하는 것이 아니라, 교육 자료, 발표 자료, 문서 제작, 블로그 이미지 등에 활용할 수 있도록 편집·디자인한 자료입니다. 이 안내문은 Green Map 지도 제작에 참고한 주요 데이터 출처를 알리기 위한 공통 고지입니다.