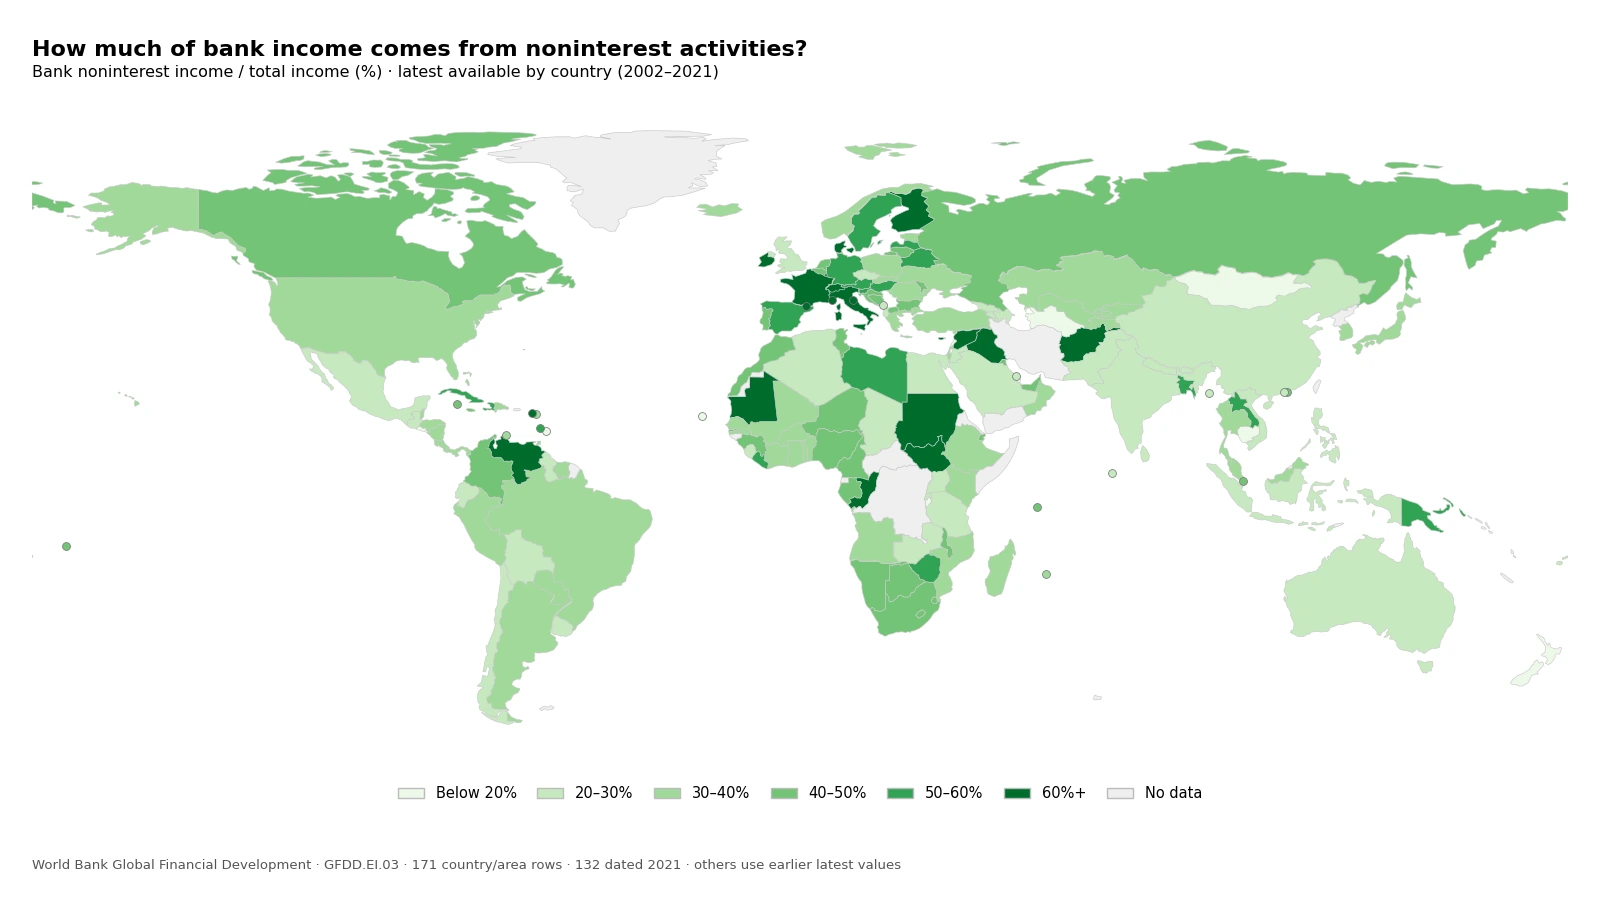
Los bancos obtienen ingresos no solo de intereses. Comisiones, actividades de negociación, derivados, valores y otras fuentes operativas pueden formar una parte importante del total. El indicador GFDD.EI.03 del Banco Mundial mide qué porcentaje del ingreso bancario total proviene de actividades no relacionadas con intereses.
La tabla conserva la última observación no nula de 171 países y áreas, pero los años van de 2002 a 2021. Ciento treinta y dos observaciones son de 2021, 16 de 2020, 12 de 2019 y 11 más antiguas. Por ello el mapa de últimos valores no es una clasificación sincronizada de 2021 para las 171 economías.
Índice
Qué incluye el ingreso bancario no relacionado con intereses
La metadata del Banco Mundial incluye ganancias netas de negociación y derivados, ganancias netas de otros valores, comisiones netas y otros ingresos operativos no relacionados con intereses. El denominador es el ingreso total definido para esta serie como ingreso neto por intereses más ingreso no relacionado con intereses.
Un valor de 40% significa que aproximadamente dos quintas partes del ingreso bancario medido provienen de actividades no relacionadas con intereses. No significa que el margen de beneficio sea 40% ni que el banco gane 40 céntimos netos por cada unidad de ingreso.
La serie también es distinta del rendimiento sobre activos, rendimiento sobre patrimonio, margen neto de interés y ratio de costes sobre ingresos. Cada una responde a una pregunta diferente sobre la estructura o el desempeño bancario.
Una participación mayor no es automáticamente mejor
Una proporción alta puede reflejar mayor peso de comisiones, servicios, valores, negociación u otras actividades operativas. Una proporción baja puede reflejar un modelo más concentrado en ingreso neto por intereses. Ninguna de las dos estructuras es una puntuación completa de calidad.
El indicador no mide directamente seguridad, solvencia, morosidad, rentabilidad ni eficiencia operativa. Para esas preguntas deben utilizarse capital, préstamos dudosos, rentabilidad sobre activos o patrimonio, margen de interés y ratio de costes sobre ingresos.
Los 171 últimos valores tienen mediana de 36,1%, pero mezclan años
Dando el mismo peso a cada observación, la mediana es 36,1% y la media simple 39,7%. Esas cifras resumen un conjunto cuyos años abarcan 2002–2021, por lo que no deben describirse como la media mundial de 2021 ni como una medida actual.
| Banda del último valor | Países/áreas |
|---|---|
| Menos de 20% | 10 |
| 20% a <30% | 40 |
| 30% a <40% | 49 |
| 40% a <50% | 35 |
| 50% a <60% | 17 |
| 60% o más | 20 |
La banda más numerosa es 30% a menos de 40%, con 49 observaciones. Otras 40 están entre 20% y 30% y 35 entre 40% y 50%. Veinte observaciones llegan a 60% o más, pero algunas pertenecen a 2019 o años mucho más antiguos.
La comparación sincronizada de 2021 contiene 132 observaciones
Al filtrar por 2021 quedan 132 países y áreas. La mediana baja a 34,2% y la media simple a 38,1%. La mitad central se sitúa aproximadamente entre 28,0% y 45,2%.
| Banda en 2021 | Países/áreas |
|---|---|
| Menos de 20% | 7 |
| 20% a <30% | 36 |
| 30% a <40% | 40 |
| 40% a <50% | 25 |
| 50% a <60% | 13 |
| 60% o más | 11 |
El subconjunto de 2021 es más adecuado para una comparación directa porque elimina la diferencia de año. Aun así, la estructura bancaria, la muestra de bancos disponible y el modelo de negocio pueden variar entre países.
Siria, Afganistán y Chipre presentan las mayores participaciones de 2021
| País o área | Ingreso no relacionado con intereses / ingreso total |
|---|---|
| República Árabe Siria | 91,1% |
| Afganistán | 79,0% |
| Chipre | 77,9% |
| Iraq | 74,0% |
| Venezuela | 72,9% |
| Suiza | 71,0% |
| Francia | 67,8% |
| Italia | 65,3% |
| Dinamarca | 63,1% |
| Finlandia | 62,4% |
Siria registra 91,1%, Afganistán 79,0% y Chipre 77,9%. Suiza está en 71,0%, Francia en 67,8% e Italia en 65,3%. Estas cifras describen la mezcla de ingresos, no el tamaño del sistema bancario ni el beneficio total.
Camboya y Burundi presentan las menores participaciones de 2021
| País o área | Ingreso no relacionado con intereses / ingreso total |
|---|---|
| Camboya | 10,7% |
| Burundi | 17,8% |
| Nueva Zelanda | 18,3% |
| El Salvador | 19,2% |
| Mongolia | 19,3% |
| Cabo Verde | 19,4% |
| Qatar | 20,0% |
| Ruanda | 21,3% |
| Egipto | 21,8% |
| Filipinas | 22,5% |
Una participación baja no es una tasa de pérdidas ni una medida de mala calidad crediticia. Indica simplemente que el ingreso neto por intereses ocupa una parte mayor del denominador respecto del ingreso no relacionado con intereses.
Europa muestra diferencias muy grandes entre países cercanos
En 2021, Suiza registra 71,0%, Francia 67,8%, Italia 65,3%, España 57,1% y Alemania 56,2%. Reino Unido está mucho más abajo, en 26,5%. La geografía regional no determina una única estructura de ingresos bancarios.
Las diferencias pueden estar asociadas con modelos de negocio, estructuras de comisiones, actividad de mercados y regulación, pero esta serie no demuestra esas causas. El mapa indica dónde la mezcla de ingresos difiere y dónde conviene profundizar con información adicional.
Asia y las Américas también muestran una dispersión amplia
En Asia, Corea registra 32,3%, Japón 30,7%, China 24,0%, India 27,1% e Indonesia 26,7%. Singapur sube a 45,1% y Emiratos Árabes Unidos a 46,5%, mientras Afganistán e Iraq están por encima de 70%.
En las Américas, Canadá registra 46,7%, Estados Unidos 39,8%, Argentina 38,9%, Brasil 36,2% y México 27,5%. Las diferencias son sustanciales incluso cuando el año es común.
Comparación de economías seleccionadas en 2021
| País o área | Año | Participación de ingreso no intereses |
|---|---|---|
| Estados Unidos | 2021 | 39,8% |
| Canadá | 2021 | 46,7% |
| México | 2021 | 27,5% |
| Brasil | 2021 | 36,2% |
| Argentina | 2021 | 38,9% |
| Reino Unido | 2021 | 26,5% |
| Francia | 2021 | 67,8% |
| Alemania | 2021 | 56,2% |
| Italia | 2021 | 65,3% |
| España | 2021 | 57,1% |
| Suiza | 2021 | 71,0% |
| China | 2021 | 24,0% |
| Japón | 2021 | 30,7% |
| República de Corea | 2021 | 32,3% |
| India | 2021 | 27,1% |
| Indonesia | 2021 | 26,7% |
| Singapur | 2021 | 45,1% |
| Australia | 2021 | 24,5% |
| Sudáfrica | 2021 | 40,9% |
| Arabia Saudita | 2021 | 25,2% |
| Emiratos Árabes Unidos | 2021 | 46,5% |
Todas las economías de esta tabla utilizan 2021, por lo que la comparación temporal es coherente. El mapa completo de 171 filas es distinto: Sudán del Sur utiliza 2019, Andorra 2020, Sudán 2012, Irlanda 2019 y República del Congo 2011.
No es un indicador de margen de beneficio ni de eficiencia de costes
Un banco puede tener una gran participación de ingresos por comisiones y negociación y, aun así, soportar costes elevados. Otro puede depender más de ingresos por intereses y ser rentable. GFDD.EI.03 no contiene los gastos necesarios para calcular una ratio de eficiencia.
Por eso debe distinguirse del indicador GFDD.EI.07 de costes sobre ingresos. Ambos utilizan componentes de ingreso bancario, pero uno describe la mezcla entre intereses y otras fuentes y el otro compara gastos operativos con ingresos operativos.
Fuente y límites de interpretación
La fuente es World Bank Global Financial Development, serie GFDD.EI.03 — Bank noninterest income to total income (%). La metadata indica que los datos bancarios subyacentes proceden de Bankscope para 2000–2014 y Orbis para 2015–2021.
La comparación del mismo año utiliza las 132 observaciones de 2021. Las observaciones antiguas del mapa completo no se trasladan artificialmente a 2021 y los valores faltantes no se convierten en cero. La serie no ofrece una imagen en tiempo real de 2026.
Preguntas frecuentes
¿Qué incluye el ingreso bancario no relacionado con intereses?
Incluye comisiones netas, ganancias netas de negociación y derivados, ganancias de otros valores y otros ingresos operativos no relacionados con intereses.
¿Una participación más alta significa un mejor sistema bancario?
No. Describe la composición de los ingresos y no mide por sí sola seguridad, rentabilidad, morosidad o eficiencia.
¿Todos los valores del mapa son de 2021?
No. Las 171 últimas observaciones abarcan 2002–2021; 132 son de 2021 y se analizan por separado.
¿Es un margen de beneficio bancario?
No. Mide la proporción del ingreso total que procede de actividades no relacionadas con intereses.
Artículos relacionados
Estas lecturas de Green Blog amplían el contexto con indicadores internacionales ya publicados en español. Los enlaces proceden únicamente de la lista verificada para esta publicación.
- Ratio bancaria de costes sobre ingresos en 2021: comparación de 132 economías
- Participación del ingreso del 20% superior: últimos datos de 171 economías
- GNI en moneda local corriente en 2024: por qué los valores de 180 economías no forman un ranking global
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.