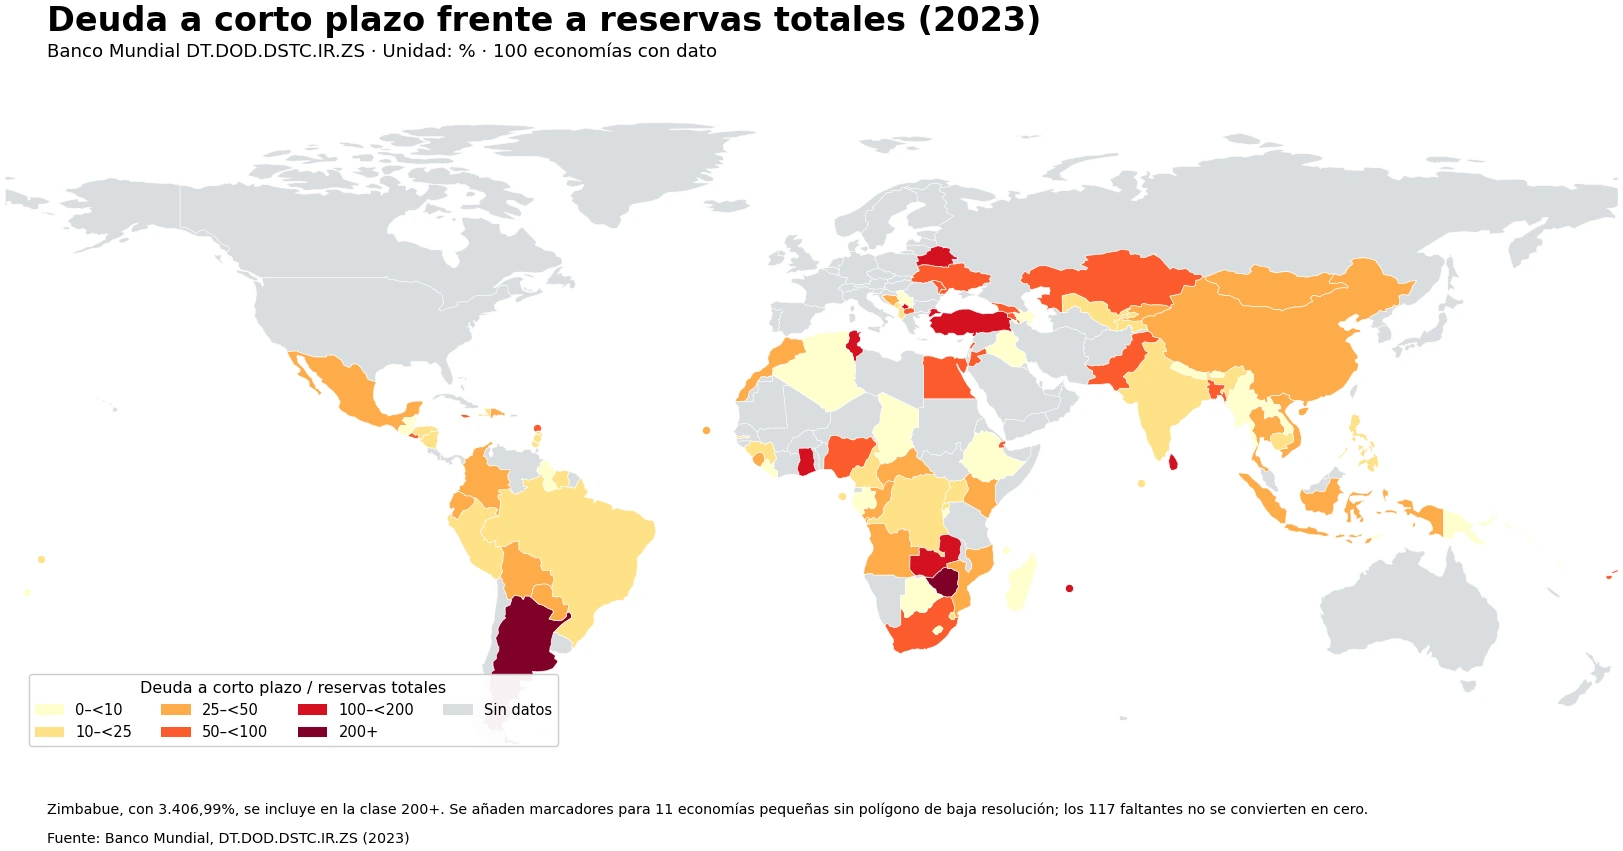
La serie del Banco Mundial para 2023 permite comparar en 100 países y economías la deuda a corto plazo como porcentaje de las reservas totales. El numerador incluye deuda externa con vencimiento original de un año o menos y los intereses atrasados de deuda de largo plazo. El denominador son las reservas totales, incluido el oro. Por eso, un dato de 100% significa que ambos montos son aproximadamente iguales; un valor superior a 100% indica que la deuda a corto plazo supera a las reservas. No existe un límite estadístico de 100% para esta razón.
La distribución observada es muy asimétrica. La mediana se sitúa en 23.90%, mientras la media simple alcanza 72.09%. La diferencia se explica por una cola superior extraordinariamente larga: Zimbabue registra 3406.99%, Argentina 238.79%, Túnez 168.89% y Sri Lanka 165.66%. En el extremo inferior, Tonga tiene 0.00%, Liberia 0.02%, Comoras 0.14% y Bután 0.14%. Para comprender el conjunto resulta más útil combinar mapa, mediana y rangos que depender únicamente del promedio.
Índice
Superar 100% describe una relación válida entre deuda y reservas
En 2023 hay 10 observaciones de 100% o más. Son Zimbabue, Argentina, Túnez, Sri Lanka, Mauricio, Belarús, Türkiye, Kosovo, Zambia y Ghana. Una razón de 130% equivale aproximadamente a 1,3 veces las reservas. En el caso de Zimbabue, 3406.99% representa cerca de 34.1 veces el denominador. Reducir por la fuerza estos valores a 100% eliminaría una parte esencial de la información y ocultaría las economías donde el numerador supera ampliamente a las reservas.
Al mismo tiempo, la cifra no es una probabilidad de impago ni una calificación automática de riesgo. Las reservas pueden tener distinta composición y disponibilidad; la deuda puede concentrarse en diferentes sectores, acreedores y fechas de vencimiento. También importan los ingresos de divisas, la capacidad de refinanciación y las condiciones financieras. Esta serie ayuda a observar la relación entre obligaciones externas de corto plazo y un colchón oficial de activos, pero no sustituye un análisis completo de liquidez.
| Economía | Deuda a corto plazo / reservas totales |
|---|---|
| Zimbabwe | 3406.99% |
| Argentina | 238.79% |
| Tunisia | 168.89% |
| Sri Lanka | 165.66% |
| Mauritius | 130.30% |
| Belarus | 128.74% |
| Turkiye | 124.13% |
| Kosovo | 116.67% |
| Zambia | 107.44% |
| Ghana | 103.79% |
La mitad de las observaciones está entre 10,63% y 52,56%
El primer cuartil es 10.63% y el tercero 52.56%, con una mediana de 23.90%. Hay 25 economías por debajo de 10%, 26 entre 10% y menos de 25%, 21 entre 25% y menos de 50%, y 18 entre 50% y menos de 100%. Otras 8 están entre 100% y 200%, mientras 2 superan 200%. La mayor parte de los datos se concentra, por tanto, muy por debajo de los máximos.
El percentil 90 es 96.14% y el 95 llega a 128.82%. Solo cerca del extremo superior de la distribución la razón se acerca de forma generalizada a 100%. La media de 72.09% queda muy influida por los casos extremos y no debe presentarse como el valor “típico”. Además, se trata de una media no ponderada: cada economía cuenta una vez, con independencia del tamaño de sus reservas o de su deuda.
África austral muestra diferencias de varios órdenes de magnitud
Zimbabue se separa de cualquier otro país con 3406.99%. Zambia tiene 107.44% y Sudáfrica 67.56%, mientras Botsuana registra 6.10% y Lesoto apenas 0.39%. Mozambique se sitúa en 39.06%. La proximidad geográfica no produce una banda homogénea: dentro de la misma zona amplia aparecen valores inferiores a 1%, intermedios y superiores a 100%.
La razón puede subir por un aumento de la deuda a corto plazo, por una reducción de reservas o por una combinación de ambos movimientos. Del mismo modo, puede bajar aunque la deuda crezca si las reservas aumentan con mayor rapidez. Para explicar una variación anual hay que observar por separado los dos componentes. Este punto es especialmente importante en los valores extremos, donde un denominador relativamente pequeño puede multiplicar el porcentaje.
Asia meridional combina niveles bajos, medios y muy altos
Sri Lanka alcanza 165.66%. Pakistán y Bangladesh se encuentran alrededor de 65%, con 65.12% y 65.10% respectivamente. India registra 20.24% y Maldivas 16.68%, frente a 3.35% en Nepal y 0.14% en Bután. El rango interno es demasiado amplio para resumir la región con una sola cifra sin perder información relevante.
Un porcentaje bajo tampoco demuestra que la deuda externa sea pequeña en términos absolutos. Un país con reservas elevadas puede mantener una razón reducida aun con una cantidad importante de deuda a corto plazo. En sentido contrario, reservas limitadas pueden producir una cifra alta con un numerador moderado. Para comparar el tamaño de las obligaciones conviene consultar montos monetarios, deuda externa total y otras razones sobre PIB o exportaciones.
América Latina presenta fuertes contrastes entre economías cercanas
Argentina llega a 238.79% y es la segunda observación más alta. Ecuador tiene 46.73%, Brasil 22.67%, Colombia 31.32% y Bolivia 44.06%. En América Central, El Salvador registra 94.57%, mientras Guatemala está en 0.89%, Honduras en 19.83% y Nicaragua en 18.91%. La distancia entre países vecinos puede superar decenas de puntos porcentuales.
Esos contrastes sirven para localizar diferencias, no para probar una causa común. La estructura de la deuda, la política de reservas, los flujos de capital, la composición comercial y el régimen cambiario pueden influir, pero esta única serie no permite aislar su contribución. El mapa responde principalmente a la pregunta “dónde es mayor o menor la razón en 2023”. La explicación causal requiere información oficial adicional para cada economía.
Europa oriental y el Cáucaso tampoco comparten un único patrón
Belarús registra 128.74%, Türkiye 124.13% y Kosovo 116.67%, todos por encima de 100%. Armenia está en 86.12% y Georgia en 83.30%. Macedonia del Norte alcanza 62.61%, Moldova 51.77% y Ucrania 52.13%, mientras Serbia se sitúa en solo 3.52%. La variedad vuelve a ser mayor dentro de la región que lo que sugeriría una etiqueta geográfica general.
También conviene separar esta razón de la proporción de deuda a corto plazo dentro de la deuda externa total. La primera usa reservas como denominador; la segunda usa deuda total. Dos países pueden intercambiar su posición en el ranking si tienen estructuras de reservas diferentes. El denominador determina qué capacidad o magnitud se está comparando con las obligaciones de corto plazo.
Norte de África y Oriente Medio abarcan desde menos de 1% hasta casi 170%
Túnez alcanza 168.89%, Egipto 89.15%, Jordania 83.77% y Líbano 62.41%. Marruecos se sitúa en 27.97%, Argelia en 2.36% e Irak en 0.87%. Es una dispersión muy amplia dentro de una zona contigua. Por ello, una media regional puede ocultar diferencias que resultan evidentes en un mapa de países.
Las reservas cumplen funciones distintas según el régimen monetario, la exposición a materias primas y el acceso a financiación externa. Sin embargo, vincular directamente estas características con una cifra nacional concreta exigiría otros datos. El valor de 2023 debe entenderse como una medida comparativa del tamaño relativo de dos magnitudes, no como una explicación completa del marco financiero de cada país.
Reservas y exportaciones son denominadores diferentes
La deuda a corto plazo también puede compararse con las exportaciones de bienes y servicios y con los ingresos primarios. Esa razón responde a una pregunta distinta porque las exportaciones son un flujo de ingresos de divisas durante un periodo, mientras las reservas constituyen un stock de activos oficiales. Una economía puede presentar una posición relativamente favorable según un denominador y menos favorable según el otro.
No es correcto sumar porcentajes de indicadores con denominadores distintos ni convertir su diferencia en una medida directa de riesgo. El análisis más útil consiste en leerlos como perspectivas complementarias: reservas para el colchón de activos, exportaciones e ingresos para la capacidad de generar divisas, deuda total para la carga acumulada y servicio de deuda para los pagos programados.
Un cero observado no es lo mismo que un dato faltante
Tonga tiene 0.00% como observación válida. En cambio, 117 de las 217 filas no cuentan con un valor utilizable de 2023 y se mantienen como NA. Transformar esos faltantes en cero añadiría artificialmente 117 economías a la parte inferior de la distribución y modificaría de forma severa la media, la mediana y el mapa.
Por esa razón, todos los cálculos descriptivos se basan en las 100 observaciones disponibles. Las 217 filas representan el universo de países y economías del archivo una vez excluidos los agregados regionales, pero no todos tienen datos para el año elegido. Con una cobertura de 100 valores, es más preciso hablar de “economías con dato en 2023” que presentar el resultado como una medición completa de todos los países del mundo.
El mapa usa intervalos para que el valor extremo no oculte el resto
Si se utilizara una escala lineal desde 0 hasta 3406.99%, casi todos los países aparecerían con tonos muy parecidos. Para conservar legibilidad se emplean seis clases: 0–10%, 10–25%, 25–50%, 50–100%, 100–200% y 200% o más. La clasificación no modifica los datos originales; solo evita que el máximo de Zimbabue comprima visualmente diferencias importantes entre valores mucho más frecuentes.
Los límites cartográficos de baja resolución permiten colorear directamente 89 economías. Otras 11 con dato —como Comoras, Cabo Verde, Dominica, Maldivas, Mauricio, Santo Tomé y Príncipe, Tonga y Samoa— se representan mediante puntos. Así, los 100 valores disponibles aparecen en la visualización. Los marcadores pequeños indican categoría y ubicación aproximada, no superficie territorial.
La foto de 2023 no sustituye una tendencia de varios años
La deuda que vence a corto plazo puede cambiar con nuevas emisiones, refinanciaciones y reclasificaciones de vencimiento. Las reservas también se mueven con intervención cambiaria, pagos externos, entradas de capital y variaciones de valoración. Un salto puntual de la razón puede revertirse al año siguiente, y un nivel moderado puede formar parte de una tendencia creciente. Para valorar persistencia hacen falta varios años consecutivos.
Existe además una diferencia institucional entre los dos lados de la razón. Las reservas totales son activos oficiales gestionados por autoridades monetarias, mientras la deuda externa puede corresponder a distintos sectores de la economía. La comparación sigue siendo informativa para la liquidez externa, pero no debe tratarse como si fuera el balance de una sola institución ni como una prueba mecánica de solvencia.
Fuente y criterio de interpretación
La fuente es World Development Indicators del Banco Mundial, serie DT.DOD.DSTC.IR.ZS, “Short-term debt (% of total reserves)”. La definición oficial incluye deuda con vencimiento original de un año o menos e intereses atrasados de deuda de largo plazo; las reservas totales incluyen oro. Se usan las observaciones oficiales de 2023, se excluyen agregados regionales y de renta, y los faltantes permanecen sin imputar.
La lectura principal es relativa: cuánto representa la deuda externa de corto plazo frente a las reservas totales de cada economía con dato. Los porcentajes pueden superar 100%, un aumento puede originarse en cualquiera de los dos componentes y la ausencia de dato no equivale a cero. Un diagnóstico más completo debería incorporar niveles de reservas, deuda externa total, servicio de deuda, exportaciones, ingresos primarios y evolución temporal.
Preguntas frecuentes
¿La deuda a corto plazo puede superar 100% de las reservas?
Sí. La razón puede superar 100% cuando la deuda a corto plazo es mayor que las reservas totales. El 100% no es un límite máximo.
¿Una razón alta implica automáticamente un alto riesgo de impago?
No. Es un indicador de liquidez externa entre varios. También importan vencimientos, ingresos de divisas, acceso a refinanciación y composición de reservas y deuda.
¿Los 117 datos faltantes de 2023 deben contarse como 0%?
No. Son observaciones ausentes en la fuente y no valores cero. Sustituirlas por 0% alteraría artificialmente la distribución.
Artículos relacionados
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.