El acceso a una cuenta financiera o a dinero móvil entre el 60% de adultos con mayores ingresos dentro de cada economía es alto en muchos países, pero está lejos de ser uniforme. El indicador FX.OWN.TOTL.60.ZS del Banco Mundial ofrece para 2024 138 observaciones numéricas. La mediana es 81,3% y la media 75,1%. Que la media quede por debajo de la mediana refleja una cola inferior considerable: varias economías mantienen niveles bajos incluso dentro del segmento relativamente mejor situado de su propia distribución de ingresos.
La expresión “60% con mayores ingresos” no representa el mismo umbral monetario en todos los países. El grupo es relativo a la distribución de ingresos de cada economía. Una persona incluida en ese 60% en un país puede tener un ingreso absoluto muy diferente al de otra persona perteneciente al mismo grupo en otro. Por eso el indicador sirve para comparar el alcance financiero dentro de un segmento nacional, no para comparar riqueza individual entre países.
La definición de acceso también es más amplia que una cuenta bancaria tradicional. Se incluye a personas de 15 años o más que declaran tener una cuenta en una institución financiera o que utilizaron personalmente un servicio de dinero móvil durante los 12 meses anteriores. La cifra no informa sobre saldo, frecuencia de uso, ahorro, crédito, seguros ni resiliencia financiera.
Índice
Una mediana alta puede ocultar una brecha muy amplia
El primer cuartil es 60,2% y el tercero 94,2%, por lo que incluso la mitad central de las economías ocupa un intervalo de unos 34 puntos porcentuales. El percentil 10 es 45,7% y el percentil 90 alcanza 98,9%. No se trata, por tanto, de una distribución en la que casi todos los países estén concentrados cerca del mismo nivel.
Cuarenta y siete economías alcanzan al menos 90%, mientras 22 se sitúan por debajo de 50% y cinco no llegan a 30%. La diferencia entre el máximo y el mínimo es de aproximadamente 86,81 puntos porcentuales. Suecia registra 99,86%, mientras Níger queda en 13,05%. La separación entre estos extremos resulta mucho más importante que unas décimas de diferencia entre países situados casi en 100%.
El grupo de mayores ingresos es relativo y no mide riqueza absoluta
El denominador es una de las claves de lectura. El 60% superior se define dentro de cada economía y no mediante una cantidad común de dólares. Por ello, el indicador responde a la pregunta de hasta qué punto los canales financieros llegan al segmento relativamente mejor situado de cada país. No responde a cuánto dinero tienen esas personas ni permite ordenar países por riqueza.
Tampoco debe sustituirse por la tasa de acceso de todos los adultos. Un país puede mostrar acceso casi universal dentro del 60% superior y, al mismo tiempo, mantener una diferencia considerable respecto al 40% inferior. Para estudiar desigualdad financiera por ingresos harían falta los indicadores de otros grupos y la tasa correspondiente a toda la población adulta.
El acceso elevado aparece en múltiples regiones
Suecia encabeza la comparación con 99,9% al redondear a una cifra decimal. Lituania, Países Bajos e Islandia registran 99,8%; Finlandia, Austria y Hong Kong, RAE de China, 99,7%; Francia y Estonia 99,5%; y Singapur 99,4%. Estas observaciones están tan próximas al 100% que una clasificación fina por décimas aporta menos información que el hecho de que todas se encuentran en una banda de acceso prácticamente universal.
| Economía | Acceso en el 60% superior |
|---|---|
| Suecia | 99,9% |
| Lituania | 99,8% |
| Países Bajos | 99,8% |
| Islandia | 99,8% |
| Finlandia | 99,7% |
| Austria | 99,7% |
| Hong Kong, RAE de China | 99,7% |
| Francia | 99,5% |
| Estonia | 99,5% |
| Singapur | 99,4% |
Los valores elevados no están limitados a Europa. Japón alcanza 99,09%, Australia 98,81%, Canadá 98,26% y Estados Unidos 97,98%. China registra 93,80%, India 90,83%, Brasil 91,89% y Kenya 94,27%. Esta diversidad geográfica impide reducir el patrón a una sola región.
Al mismo tiempo, los contrastes regionales pueden ser grandes. Canadá y Estados Unidos están cerca de 98%, pero México registra 61,97%. Brasil y Chile superan 91%, mientras Perú se sitúa en 69,06% y Colombia en 66,49%. En Asia, Japón, China e India superan 90%, frente a 61,59% en Indonesia, 48,19% en Bangladesh y 36,41% en Pakistán.
En el extremo inferior, incluso el grupo de mayores ingresos mantiene acceso limitado
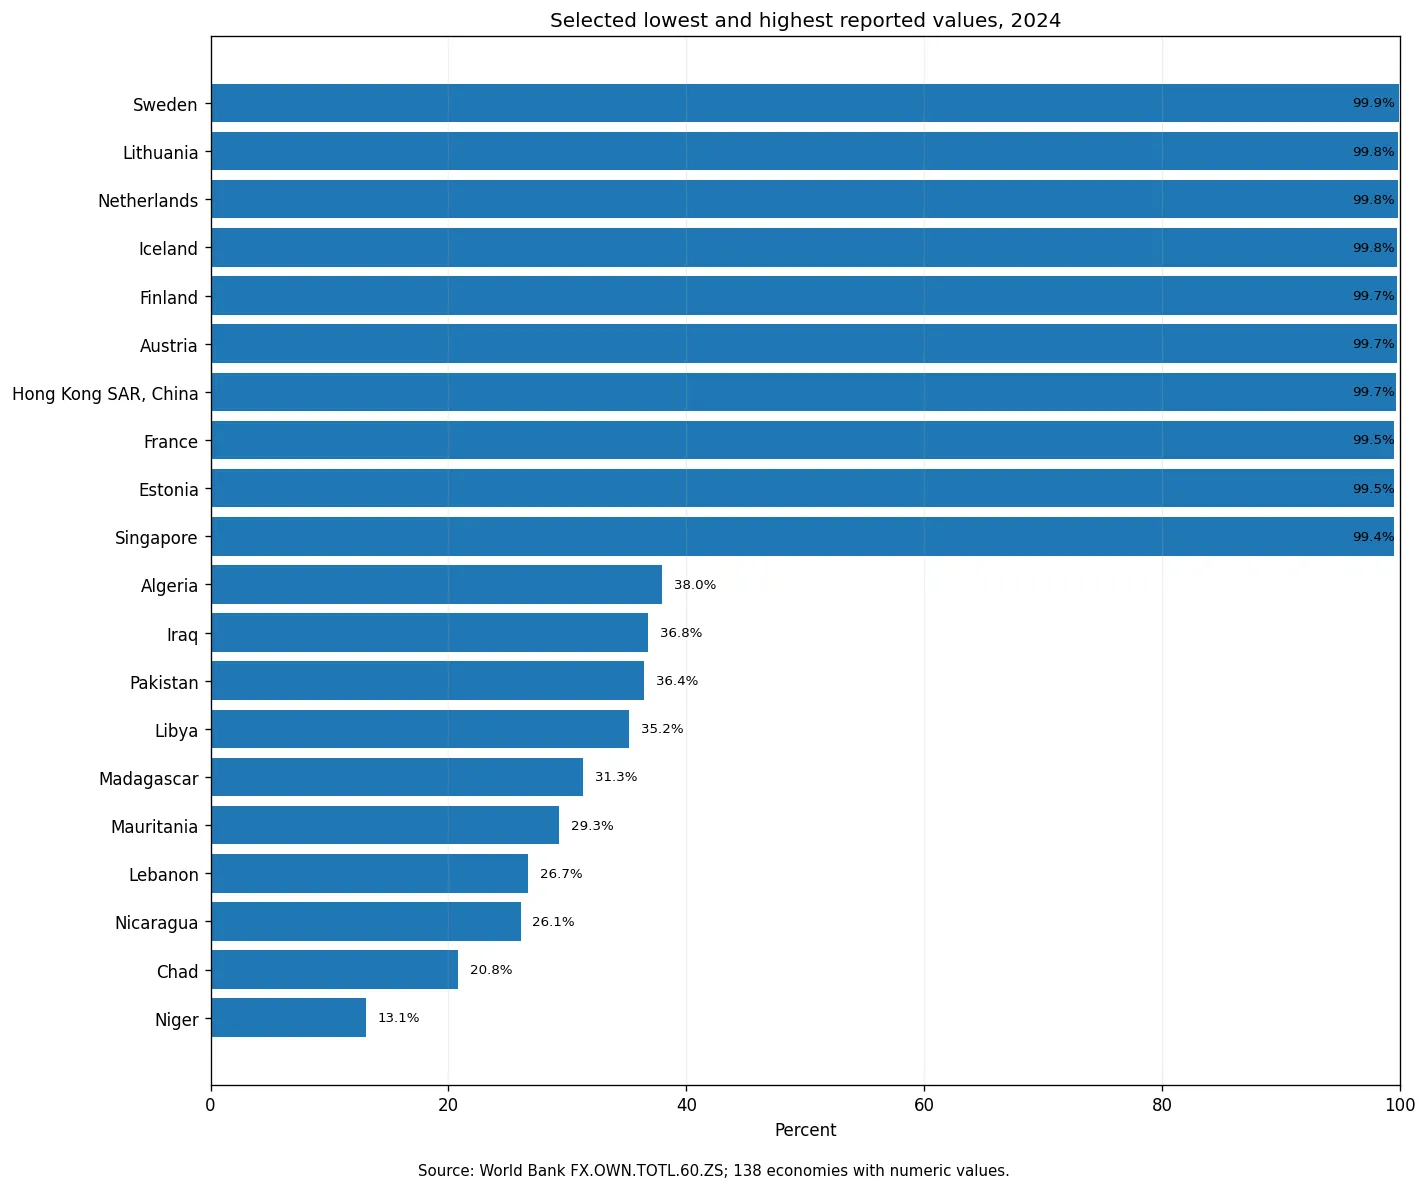
Níger registra 13,1%, Chad 20,8%, Nicaragua 26,1%, Líbano 26,7% y Mauritania 29,3%. Madagascar alcanza 31,3%, Libia 35,2%, Pakistán 36,4%, Irak 36,8% y Argelia 38,0%. La parte baja de la distribución ocupa un rango mucho más amplio que el grupo de valores cercanos al 100%.
| Economía | Acceso en el 60% superior |
|---|---|
| Níger | 13,1% |
| Chad | 20,8% |
| Nicaragua | 26,1% |
| Líbano | 26,7% |
| Mauritania | 29,3% |
| Madagascar | 31,3% |
| Libia | 35,2% |
| Pakistán | 36,4% |
| Irak | 36,8% |
| Argelia | 38,0% |
Estas diferencias son descriptivas. El indicador no identifica qué parte procede de infraestructura bancaria, cobertura de redes móviles, identificación, regulación, remesas, urbanización u otras condiciones. La posición de una economía sirve para detectar una brecha que merece investigación adicional, no para atribuirle una causa concreta.
El dinero móvil amplía el alcance del indicador
El acceso puede producirse a través de una institución financiera o mediante uso personal de dinero móvil durante los 12 meses previos. Esto permite captar formas de inclusión que no dependen de una sucursal bancaria tradicional. En algunas economías, las redes móviles o de agentes pueden ser una vía importante de entrada al sistema financiero.
Sin embargo, la cifra combinada no indica qué proporción utiliza cada canal. Tampoco distingue entre una cuenta activa y otra poco utilizada. Un porcentaje alto no demuestra que exista ahorro, crédito asequible, cobertura de seguros o estabilidad financiera. La medida debe leerse como acceso básico, no como una evaluación completa de la calidad de los servicios.
El mapa es descriptivo y tiene una cobertura cartográfica propia
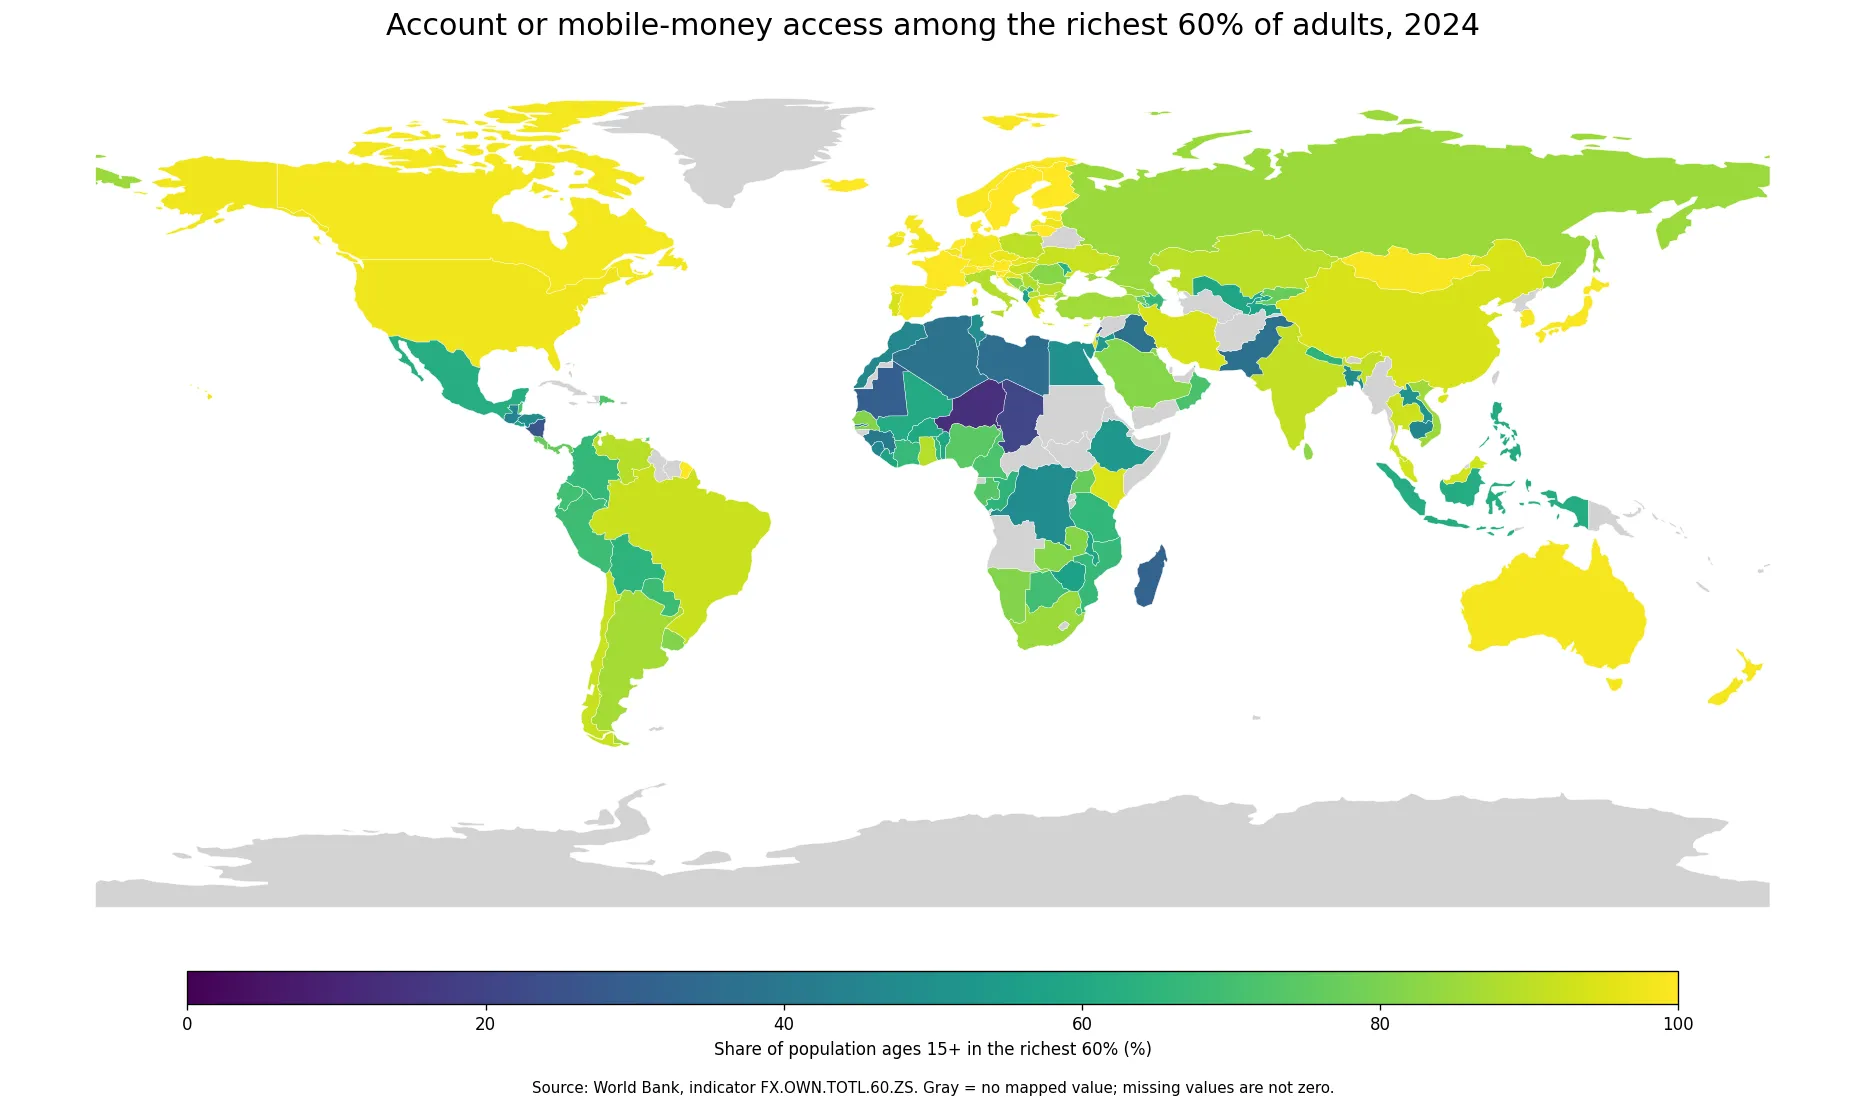
El mapa muestra agrupaciones de valores altos en buena parte del norte y oeste de Europa, pero también en Asia oriental, América del Norte, Oceanía y algunas economías de América del Sur. Valores menores aparecen en distintas partes de África, Oriente Medio, Asia meridional y América Central. Compartir una zona geográfica no significa compartir la misma causa.
De las 138 observaciones numéricas, 132 pueden vincularse con un polígono en la capa mundial de baja resolución utilizada. Las observaciones sin forma cartográfica independiente siguen incluidas en la media, mediana, percentiles y extremos. La ausencia visual de un territorio no equivale a un dato ausente ni a un valor de cero.
Las 79 filas sin dato no se convierten en cero
La fuente contiene 217 filas de países y economías. De ellas, 138 tienen una observación numérica de 2024 y 79 permanecen sin valor. Todos los resúmenes estadísticos se calculan solo con las observaciones disponibles. Convertir las ausencias en 0% reduciría artificialmente la media y cambiaría la forma de la distribución.
Esta distinción es especialmente importante en una visualización mundial. Una zona gris puede significar que falta el dato de 2024 o que la capa de límites no contiene un polígono independiente. Ninguna de esas situaciones autoriza a interpretar un valor de 0%.
Qué muestra mejor la comparación de 2024
- La mediana de 81,3% es la mediana de 138 porcentajes nacionales, no una tasa mundial ponderada por población.
- El 60% superior se define dentro de cada economía y no representa un umbral de ingresos global.
- El acceso incluye cuentas financieras y uso personal de dinero móvil.
- Un nivel alto no describe ahorro, crédito, seguros ni intensidad de uso.
- Las diferencias entre países no prueban una relación causal entre posición de ingreso y acceso.
La principal conclusión descriptiva es que la inclusión financiera puede acercarse al 100% dentro del segmento de mayores ingresos en muchas economías, pero no en todas. La amplitud entre 13,05% y 99,86% muestra que incluso un grupo relativamente mejor situado puede enfrentar condiciones de acceso muy diferentes según el país.
Preguntas frecuentes
¿El indicador cubre a todos los adultos?
No. Se limita a personas de 15 años o más incluidas en el 60% con mayores ingresos dentro de la distribución de cada economía.
¿Incluye el uso de dinero móvil?
Sí. Incluye una cuenta en una institución financiera o el uso personal de un servicio de dinero móvil durante los 12 meses anteriores.
¿El 60% superior utiliza el mismo umbral de ingresos en todos los países?
No. Es un grupo relativo dentro de cada economía y no un umbral global de ingreso común.
¿Cuántas economías tienen un dato numérico de 2024?
Hay 138 observaciones numéricas. Las otras 79 filas de la fuente permanecen ausentes y no se tratan como cero.
Artículos relacionados
- Participación del ingreso del 20% superior: últimos datos de 171 economías
- Población rural por país en 2025: comparación de 217 economías
- Mujeres de 25 a 29 años en 2025: comparación de 217 economías
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.