세계은행 FB.AST.NPER.ZS는 은행의 총대출 가운데 부실대출(nonperforming loans, NPL)이 차지하는 비율을 보여 준다. 일반적으로 90일 이상 연체됐거나 담보를 처분하지 않고서는 전액 상환 가능성이 낮다고 판단되는 대출이 부실대출에 포함된다. 최신 비결측 관측은 154개이며, 이 가운데 2025년이 90개로 가장 큰 동연도 집단이므로 직접 비교는 2025년 90개 경제를 중심으로 본다.
목차
은행 부실대출 비율은 무엇을 측정하나
이 비율은 은행 대출포트폴리오 가운데 상환이 지연되거나 상환위험이 커진 대출의 몫을 보여 주는 자산건전성 지표다. 값이 높을수록 은행이 보유한 총대출 중 문제대출의 비중이 크다는 뜻이다.
다만 ‘부실대출’은 단순히 하루나 며칠 연체된 대출을 모두 뜻하지 않는다. 국제통계에서는 일반적으로 원리금이 90일 이상 연체됐거나, 연체기간이 그보다 짧더라도 담보처분 없이 전액회수가 어렵다고 판단되는 대출을 포함하는 방식으로 정의된다.
분자와 분모는 모두 gross book value 기준
세계은행 설명에서는 부실대출과 총대출 모두 장부상 총액(gross book value)으로 보고하는 것이 원칙이다. 대손충당금이나 담보가치를 차감한 순액을 분모·분자에 사용하면 비율의 의미가 달라질 수 있다.
따라서 이 지표는 ‘예상손실을 반영한 순신용위험’이 아니라, 문제대출이 전체 대출장부에서 어느 정도 비중을 차지하는지를 보여 주는 비율로 이해하는 것이 적절하다.
2025년 평균 3.75%, 중앙값 2.56%
2025년 90개 경제의 평균은 3.75%, 중앙값은 2.56%다. 1사분위는 1.92%, 3사분위는 4.29%로 가운데 절반은 약 1.92~4.29% 사이에 있다.
5% 이상은 16개, 10% 이상은 6개이며 20% 이상은 없다. 반대로 2% 미만은 27개, 1% 미만은 7개다.
Ghana가 18.92%로 2025년 가장 높다
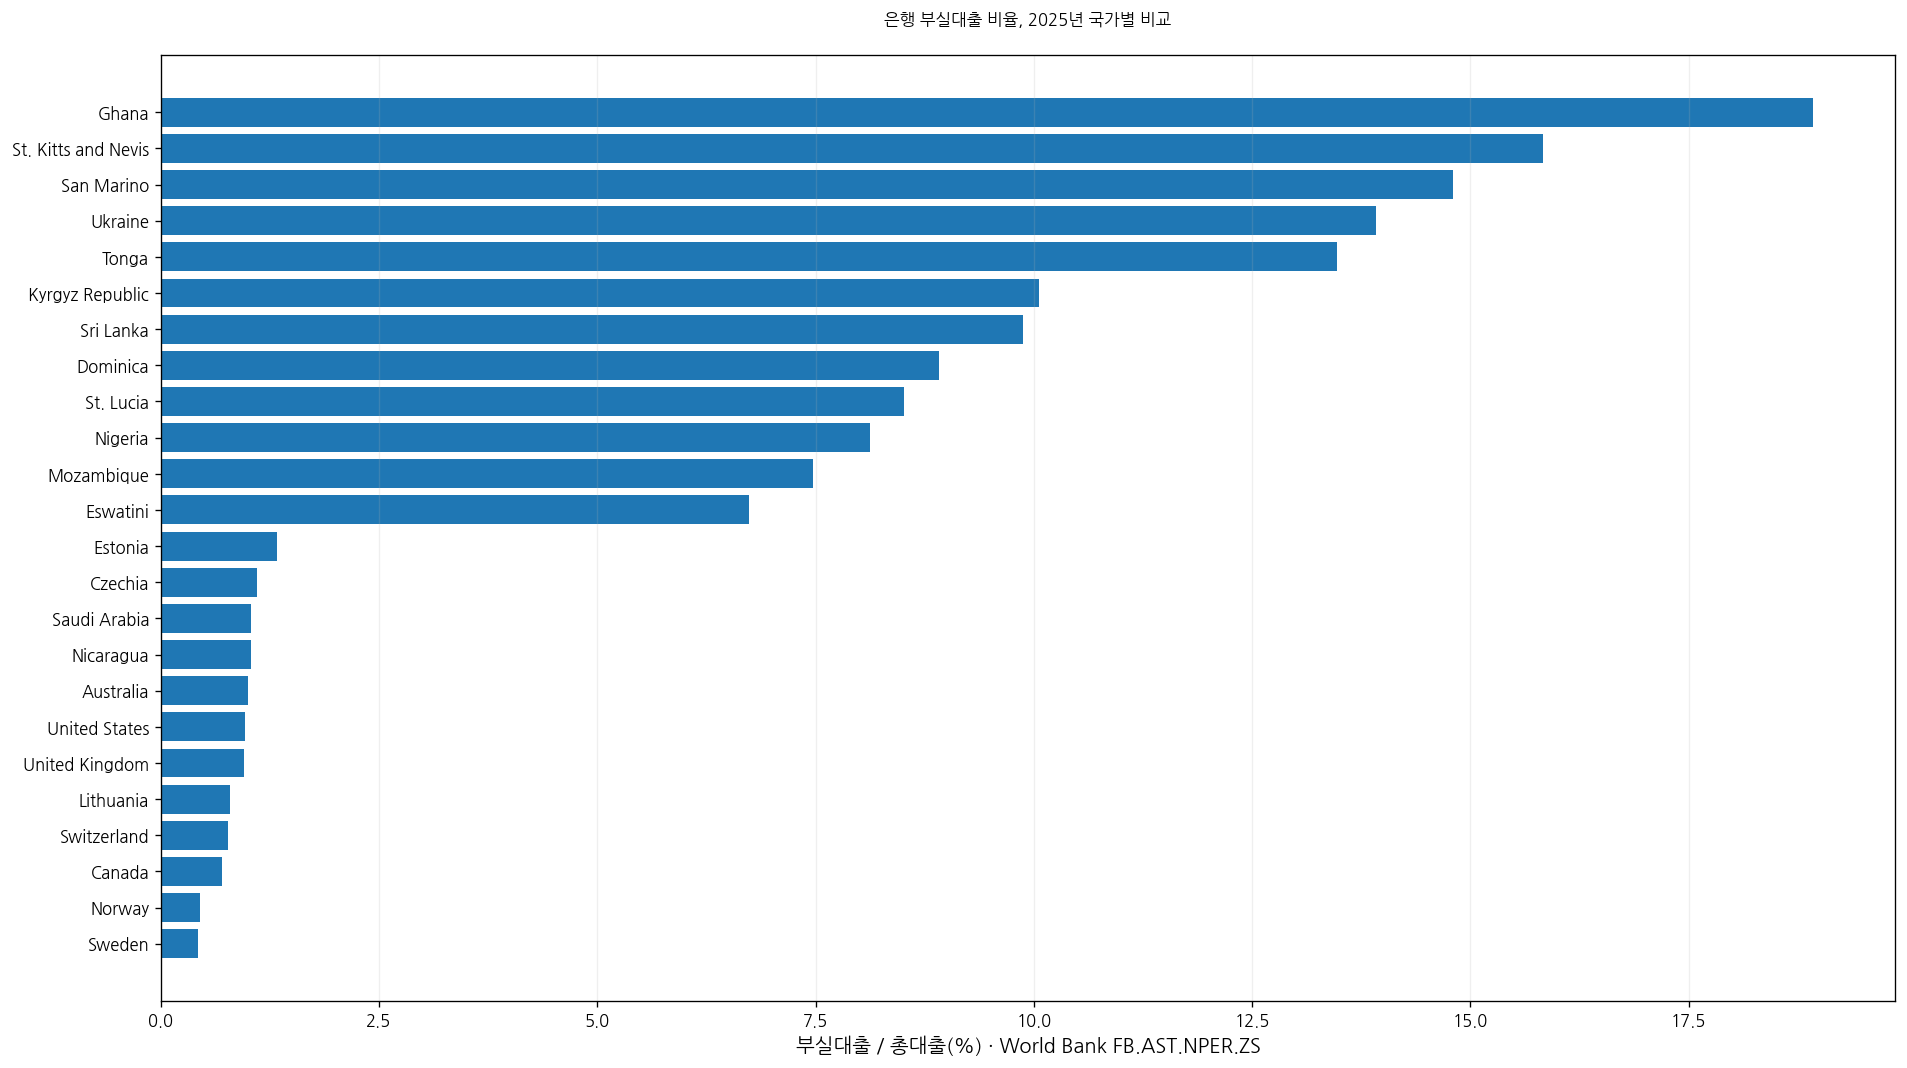
2025년 최고값은 Ghana 18.92%다. St. Kitts and Nevis 15.83%, San Marino 14.80%, Ukraine 13.92%, Tonga 13.47%, Kyrgyz Republic 10.06%가 뒤를 이었다. Sri Lanka 9.87%, Dominica 8.92%, St. Lucia 8.51%, Nigeria 8.12%도 상위권이다.
| 2025 순위 | 국가·지역 | 부실대출 / 총대출 |
|---|---|---|
| 1 | Ghana | 18.92% |
| 2 | St. Kitts and Nevis | 15.83% |
| 3 | San Marino | 14.80% |
| 4 | Ukraine | 13.92% |
| 5 | Tonga | 13.47% |
| 6 | Kyrgyz Republic | 10.06% |
| 7 | Sri Lanka | 9.87% |
| 8 | Dominica | 8.92% |
| 9 | St. Lucia | 8.51% |
| 10 | Nigeria | 8.12% |
| 11 | Mozambique | 7.47% |
| 12 | Eswatini | 6.74% |
| 13 | Maldives | 5.69% |
| 14 | Pakistan | 5.36% |
| 15 | Argentina | 5.29% |
| 16 | Nepal | 5.15% |
| 17 | Congo, Dem. Rep. | 4.92% |
| 18 | Sao Tome and Principe | 4.81% |
| 19 | Seychelles | 4.71% |
| 20 | St. Vincent and the Grenadines | 4.48% |
높은 부실대출 비율은 은행대출 자산건전성에 부담이 클 수 있음을 보여 주는 신호다. 대손충당금 적립, 자본적정성, 수익성, 신규대출 여력에도 영향을 줄 수 있지만, 이 한 지표만으로 은행시스템 전체의 안전성을 단정할 수는 없다.
Sweden이 0.43%로 2025년 가장 낮다
2025년 하단에서는 Sweden 0.43%, Norway 0.45%, Canada 0.71%, Switzerland 0.77%, Lithuania 0.79%, United Kingdom 0.95%, United States 0.96% 순으로 낮았다.
| 2025 하위 순서 | 국가·지역 | 부실대출 / 총대출 |
|---|---|---|
| 1 | Sweden | 0.43% |
| 2 | Norway | 0.45% |
| 3 | Canada | 0.71% |
| 4 | Switzerland | 0.77% |
| 5 | Lithuania | 0.79% |
| 6 | United Kingdom | 0.95% |
| 7 | United States | 0.96% |
| 8 | Australia | 1.00% |
| 9 | Nicaragua | 1.04% |
| 10 | Saudi Arabia | 1.04% |
| 11 | Czechia | 1.11% |
| 12 | Estonia | 1.33% |
| 13 | Malaysia | 1.37% |
| 14 | Kuwait | 1.40% |
| 15 | Finland | 1.41% |
| 16 | Netherlands | 1.44% |
| 17 | Denmark | 1.47% |
| 18 | Hong Kong SAR, China | 1.56% |
| 19 | Iceland | 1.56% |
| 20 | Poland | 1.59% |
낮은 비율은 총대출 가운데 문제대출의 몫이 작다는 뜻이다. 일반적으로 자산건전성 측면에서는 부담이 작다고 볼 수 있지만, 낮은 값 하나만으로 신용공급의 질, 금융포용, 수익성, 대출성장, 자본건전성까지 모두 좋다고 평가할 수는 없다.
낮을수록 대체로 좋은 방향이지만 단순 순위는 주의해야 한다
NPL 비율은 대체로 낮을수록 은행대출 포트폴리오의 문제자산 비중이 작다는 의미다. 그러나 감독기준, 부실인식 시점, 상각·매각 관행, 대출구성, 경기상황이 국가마다 다를 수 있다.
특히 부실대출을 빠르게 상각하거나 매각하는 금융시스템에서는 장부상 NPL 비율이 낮아질 수 있다. 따라서 국가 간 작은 차이를 곧바로 은행제도의 우열로 해석하기보다 다른 건전성지표와 함께 보는 것이 안전하다.
연체율과 완전히 같은 지표는 아니다
모든 연체대출이 즉시 NPL로 분류되는 것은 아니다. 30일 연체나 단기연체 자료와 90일 이상 또는 회수가능성 기준을 사용하는 NPL 통계는 범위가 다를 수 있다.
따라서 신용카드 연체율, 주택담보대출 연체율, 기업대출 연체율 같은 특정 시장의 지표와 직접 동일시하면 안 된다.
충당금 비율과도 구분해야 한다
부실대출 비율은 문제대출의 규모를 총대출과 비교한다. 반면 대손충당금은 예상되는 신용손실에 대비해 적립한 회계상 완충장치다.
두 지표를 함께 보면 부실대출이 얼마나 많고, 그에 대해 얼마나 충당금을 쌓았는지를 더 입체적으로 볼 수 있다. 이번 자료는 NPL 비율 자체에 초점을 맞춘다.
은행 자본비율과도 다른 질문
자기자본비율은 손실을 흡수할 수 있는 자본완충을 측정하고, NPL 비율은 대출자산 중 문제대출의 비중을 본다. NPL이 높아도 자본이 충분할 수 있고, NPL이 낮아도 다른 위험 때문에 자본건전성이 약할 수 있다.
은행시스템 안정성을 보려면 NPL, 자본적정성, 유동성, 수익성, 충당금, 신용성장 등을 함께 보는 것이 좋다.
경기침체 뒤에는 NPL이 시차를 두고 움직일 수 있다
차주의 소득과 현금흐름이 악화되면 연체가 늘 수 있지만, 부실대출 분류에는 일정한 시간이 걸릴 수 있다. 그래서 거시경제 충격과 NPL 비율의 변화가 같은 시점에 나타난다고 단정하기 어렵다.
특정 국가의 높은 값이 경기침체, 금리상승, 환율, 부동산시장 중 어떤 요인 때문인지는 이 지표만으로 식별할 수 없다.
2025년 90개 경제를 주 비교축으로 쓴 이유
최신 비결측 154개 가운데 2025년은 90개로 가장 많고, 2024년은 39개, 2023년은 11개다. 나머지는 2017~2022년의 마지막 관측이다.
| 관측연도 | 국가·지역 수 | 154개 중 비중 |
|---|---|---|
| 2025 | 90 | 58.4% |
| 2024 | 39 | 25.3% |
| 2023 | 11 | 7.1% |
| 2022 | 6 | 3.9% |
| 2021 | 3 | 1.9% |
| 2019 | 3 | 1.9% |
| 2018 | 1 | 0.6% |
| 2017 | 1 | 0.6% |
따라서 최신 154개 전체를 하나의 2025년 순위로 부르면 안 된다. 국가 간 직접 순위와 평균·중앙값은 2025년 90개 경제만 사용하고, 전체표는 각 경제의 마지막 비결측값을 보여 주는 참고자료로 제공한다.
혼합연도 전체 최신값은 현재 단일시점 비교가 아니다
최신 154개 전체의 평균은 5.13%, 중앙값은 3.12%이며 최대는 31.51%다. 그러나 이 값들은 서로 다른 관측연도를 섞은 결과이므로 2025년 세계 평균이나 세계 최고라고 표현하면 안 된다.
특히 오래된 마지막 관측은 현재 은행자산건전성을 직접 대표하지 않을 수 있다. 비교할 때는 값과 함께 연도를 반드시 확인해야 한다.
비율만으로 부실대출의 절대규모는 알 수 없다
총대출이 매우 큰 은행시스템에서 NPL 비율이 2%라면 부실대출 금액이 작은 경제의 10%보다 절대액이 더 클 수도 있다. 이 지표는 포트폴리오 구성비를 보여 줄 뿐 금액규모를 직접 보여 주지 않는다.
절대 부실대출 규모를 비교하려면 총대출 잔액과 통화단위 금액자료가 추가로 필요하다.
최신 154개 관측 전체 목록
아래 표는 각 경제·지역의 마지막 비결측 관측을 이름순으로 정리한다. 관측연도가 서로 다르므로 비율과 함께 연도를 확인해야 한다.
| 국가·지역 | 관측연도 | 부실대출 / 총대출 |
|---|---|---|
| Afghanistan | 2018 | 8.89% |
| Albania | 2025 | 3.65% |
| Algeria | 2024 | 20.68% |
| Angola | 2024 | 14.13% |
| Antigua and Barbuda | 2025 | 3.35% |
| Argentina | 2025 | 5.29% |
| Armenia | 2024 | 1.13% |
| Australia | 2025 | 1.00% |
| Austria | 2024 | 2.93% |
| Azerbaijan | 2025 | 1.98% |
| Bangladesh | 2024 | 18.96% |
| Barbados | 2022 | 5.84% |
| Belarus | 2025 | 2.23% |
| Belgium | 2025 | 2.00% |
| Belize | 2024 | 3.14% |
| Bhutan | 2024 | 2.22% |
| Bolivia | 2024 | 3.14% |
| Bosnia and Herzegovina | 2024 | 3.15% |
| Botswana | 2025 | 3.32% |
| Brazil | 2025 | 3.88% |
| Brunei Darussalam | 2022 | 2.82% |
| Bulgaria | 2025 | 2.82% |
| Burundi | 2025 | 3.85% |
| Cambodia | 2024 | 6.56% |
| Cameroon | 2023 | 12.89% |
| Canada | 2025 | 0.71% |
| Central African Republic | 2023 | 16.22% |
| Chad | 2023 | 31.51% |
| Chile | 2025 | 2.40% |
| China | 2024 | 1.50% |
| Colombia | 2025 | 2.96% |
| Comoros | 2022 | 14.10% |
| Congo, Dem. Rep. | 2025 | 4.92% |
| Congo, Rep. | 2023 | 15.22% |
| Costa Rica | 2025 | 2.05% |
| Croatia | 2025 | 2.80% |
| Curacao | 2024 | 3.45% |
| Cyprus | 2025 | 2.13% |
| Czechia | 2025 | 1.11% |
| Denmark | 2025 | 1.47% |
| Djibouti | 2024 | 3.07% |
| Dominica | 2025 | 8.92% |
| Dominican Republic | 2025 | 1.72% |
| Ecuador | 2025 | 4.45% |
| El Salvador | 2024 | 1.71% |
| Equatorial Guinea | 2023 | 31.15% |
| Estonia | 2025 | 1.33% |
| Eswatini | 2025 | 6.74% |
| Ethiopia | 2021 | 5.41% |
| Fiji | 2021 | 8.48% |
| Finland | 2025 | 1.41% |
| France | 2024 | 2.09% |
| Gabon | 2023 | 7.58% |
| Gambia, The | 2022 | 4.56% |
| Georgia | 2025 | 2.54% |
| Germany | 2025 | 1.89% |
| Ghana | 2025 | 18.92% |
| Greece | 2025 | 2.95% |
| Grenada | 2025 | 4.09% |
| Guatemala | 2025 | 2.35% |
| Guinea | 2024 | 6.69% |
| Honduras | 2025 | 2.67% |
| Hong Kong SAR, China | 2025 | 1.56% |
| Hungary | 2025 | 2.63% |
| Iceland | 2025 | 1.56% |
| India | 2025 | 2.06% |
| Indonesia | 2025 | 1.92% |
| Iraq | 2024 | 16.54% |
| Ireland | 2024 | 1.23% |
| Israel | 2024 | 0.72% |
| Italy | 2025 | 2.46% |
| Japan | 2022 | 1.23% |
| Jordan | 2024 | 6.87% |
| Kazakhstan | 2025 | 3.63% |
| Kenya | 2024 | 13.57% |
| Korea, Rep. | 2023 | 0.26% |
| Kosovo | 2025 | 2.03% |
| Kuwait | 2025 | 1.40% |
| Kyrgyz Republic | 2025 | 10.06% |
| Latvia | 2025 | 2.47% |
| Lebanon | 2019 | 15.19% |
| Lesotho | 2024 | 4.27% |
| Liechtenstein | 2024 | 0.43% |
| Lithuania | 2025 | 0.79% |
| Luxembourg | 2025 | 2.23% |
| Macao SAR, China | 2025 | 4.43% |
| Madagascar | 2024 | 7.63% |
| Malawi | 2023 | 5.10% |
| Malaysia | 2025 | 1.37% |
| Maldives | 2025 | 5.69% |
| Malta | 2025 | 2.01% |
| Mauritius | 2025 | 3.45% |
| Mexico | 2025 | 2.17% |
| Micronesia, Fed. Sts. | 2024 | 2.77% |
| Moldova | 2025 | 4.17% |
| Monaco | 2019 | 0.24% |
| Mongolia | 2025 | 3.45% |
| Montenegro | 2025 | 3.04% |
| Morocco | 2024 | 8.19% |
| Mozambique | 2025 | 7.47% |
| Namibia | 2025 | 4.32% |
| Nepal | 2025 | 5.15% |
| Netherlands | 2025 | 1.44% |
| Nicaragua | 2025 | 1.04% |
| Nigeria | 2025 | 8.12% |
| North Macedonia | 2025 | 1.94% |
| Norway | 2025 | 0.45% |
| Pakistan | 2025 | 5.36% |
| Panama | 2025 | 2.39% |
| Papua New Guinea | 2023 | 5.42% |
| Paraguay | 2025 | 2.22% |
| Peru | 2024 | 3.99% |
| Philippines | 2025 | 3.02% |
| Poland | 2025 | 1.59% |
| Portugal | 2025 | 2.34% |
| Romania | 2025 | 3.11% |
| Russian Federation | 2023 | 4.51% |
| Rwanda | 2024 | 4.18% |
| Samoa | 2024 | 4.20% |
| San Marino | 2025 | 14.80% |
| Sao Tome and Principe | 2025 | 4.81% |
| Saudi Arabia | 2025 | 1.04% |
| Seychelles | 2025 | 4.71% |
| Singapore | 2019 | 1.31% |
| Sint Maarten (Dutch part) | 2022 | 11.20% |
| Slovak Republic | 2025 | 1.95% |
| Slovenia | 2025 | 2.37% |
| Solomon Islands | 2024 | 11.56% |
| Somalia, Fed. Rep. | 2025 | 2.65% |
| South Africa | 2024 | 4.54% |
| Spain | 2025 | 2.58% |
| Sri Lanka | 2025 | 9.87% |
| St. Kitts and Nevis | 2025 | 15.83% |
| St. Lucia | 2025 | 8.51% |
| St. Vincent and the Grenadines | 2025 | 4.48% |
| Sweden | 2025 | 0.43% |
| Switzerland | 2025 | 0.77% |
| Tajikistan | 2021 | 13.65% |
| Tanzania | 2025 | 2.48% |
| Thailand | 2024 | 2.82% |
| Tonga | 2025 | 13.47% |
| Trinidad and Tobago | 2024 | 2.85% |
| Turkiye | 2024 | 1.65% |
| Uganda | 2024 | 3.86% |
| Ukraine | 2025 | 13.92% |
| United Arab Emirates | 2024 | 4.14% |
| United Kingdom | 2025 | 0.95% |
| United States | 2025 | 0.96% |
| Uruguay | 2024 | 1.52% |
| Uzbekistan | 2024 | 3.89% |
| Vanuatu | 2017 | 15.05% |
| Viet Nam | 2024 | 4.85% |
| West Bank and Gaza | 2023 | 3.42% |
| Zambia | 2025 | 2.77% |
자료를 해석할 때 주의할 점
첫째, NPL은 일반적으로 90일 이상 연체됐거나 전액회수가 어려운 대출을 포함한다. 둘째, 분자와 분모는 gross book value 기준이다. 셋째, 낮을수록 대체로 자산건전성 부담이 작지만 감독·상각 관행 차이를 고려해야 한다.
넷째, 단기 연체율·충당금·자본비율과는 다른 지표다. 다섯째, 최신 154개는 혼합연도라 동연도 비교는 2025년 90개 경제를 중심으로 한다. 여섯째, 비율만으로 절대 부실대출 규모를 알 수 없다.
출처와 계산 방식
출처는 세계은행 World Development Indicators의 FB.AST.NPER.ZS, Bank nonperforming loans to total gross loans (%)이다. 2025년 평균·중앙값·사분위수와 상·하위 순위는 2025년 90개 관측만 사용했고, 전체표에는 각 경제의 마지막 비결측 관측 154개를 유지했다.
자주 묻는 질문
은행 부실대출 비율은 낮을수록 좋은가?
일반적으로는 그렇다. 낮을수록 총대출 가운데 문제대출의 몫이 작다는 뜻이지만 국가별 감독·상각 관행 차이를 함께 봐야 한다.
부실대출은 보통 언제 NPL로 분류되나?
일반적으로 90일 이상 연체됐거나 담보처분 없이 전액 상환 가능성이 낮다고 판단되는 대출이 포함된다.
2025년 중앙값은 얼마인가?
2025년 90개 경제의 중앙값은 2.56%이고 평균은 3.75%다.
관련 글
Green Map에서 제공하는 지도 자료는 직접 제작한 편집 지도이며, 행정구역 경계와 지리 정보는 geoBoundaries, Natural Earth, OpenStreetMap, 각국 정부 및 공공기관의 오픈데이터 등을 참고해 제작합니다.
지도 이미지는 원본 데이터 파일을 그대로 재배포하는 것이 아니라, 교육 자료, 발표 자료, 문서 제작, 블로그 이미지 등에 활용할 수 있도록 편집·디자인한 자료입니다. 이 안내문은 Green Map 지도 제작에 참고한 주요 데이터 출처를 알리기 위한 공통 고지입니다.