El indicador sobre créditos al sector privado y dinero amplio mide cómo cambia de un año a otro la relación entre los créditos del sistema financiero al sector privado y el stock de dinero amplio. La serie del Banco Mundial contiene 166 últimas observaciones no vacías, de las cuales 88 corresponden a 2025 y 25 a 2024. Como los años son distintos, la comparación homogénea de 2025 se analiza por separado.
Índice
No es simplemente una tasa de crecimiento del crédito privado
Según la definición del Banco Mundial, los créditos al sector privado incluyen crédito bruto del sistema financiero a personas, empresas, determinadas entidades públicas no financieras y otras instituciones financieras. El dinero amplio agrupa efectivo y otros instrumentos financieros líquidos que pueden convertirse rápidamente en medios de pago.
FM.AST.PRVT.ZG.M3 expresa el crecimiento porcentual anual de la relación entre esos créditos y el dinero amplio. Un valor de 10% no significa necesariamente que los créditos hayan crecido exactamente 10%, porque numerador y denominador pueden cambiar al mismo tiempo.
Una tasa negativa tampoco demuestra que el crédito haya caído en términos absolutos. Los créditos pueden aumentar mientras el dinero amplio crece todavía más rápido. Por eso este indicador no debe confundirse con el crecimiento del crédito bancario, el crédito privado como porcentaje del PIB o el nivel del dinero amplio.
Las 166 últimas observaciones abarcan desde 1989 hasta 2025
88 observaciones son de 2025 y 25 de 2024. Hay 14 de 2023 y 8 de 2022, además de grupos más pequeños de años anteriores. La última observación más antigua del conjunto es de 1989.
| Año de observación | Economías/territorios | Porcentaje de 166 |
|---|---|---|
| 2025 | 88 | 53.0% |
| 2024 | 25 | 15.1% |
| 2023 | 14 | 8.4% |
| 2022 | 8 | 4.8% |
| 2021 | 6 | 3.6% |
| 2020 | 4 | 2.4% |
| 2019 | 4 | 2.4% |
| 2018 | 1 | 0.6% |
| 2017 | 2 | 1.2% |
| 2016 | 3 | 1.8% |
| 2015 | 1 | 0.6% |
| 2014 | 1 | 0.6% |
| 2013 | 2 | 1.2% |
| 2011 | 1 | 0.6% |
| 2010 | 1 | 0.6% |
| 2009 | 2 | 1.2% |
| 2008 | 2 | 1.2% |
| 1989 | 1 | 0.6% |
En el conjunto que mezcla años, la media simple es 9.94% y la mediana 5.29%. El rango va de -25.95% a 421.69%. Estas cifras resumen observaciones de períodos diferentes y no constituyen una media mundial actual.
La mediana de 2025 es 5,41% y la media 7,11%
El subconjunto de 2025 contiene 88 economías. La media es 7.11% y la mediana 5.41%. El primer cuartil es 1.99% y el tercero 7.80%.
82 valores son positivos y 6 negativos; no hay ceros exactos. 13 economías alcanzan al menos 10% y 6 superan o igualan 20%. La mayor parte de la distribución es positiva y de un solo dígito.
Grenada registra el máximo de 2025 con 62,71%
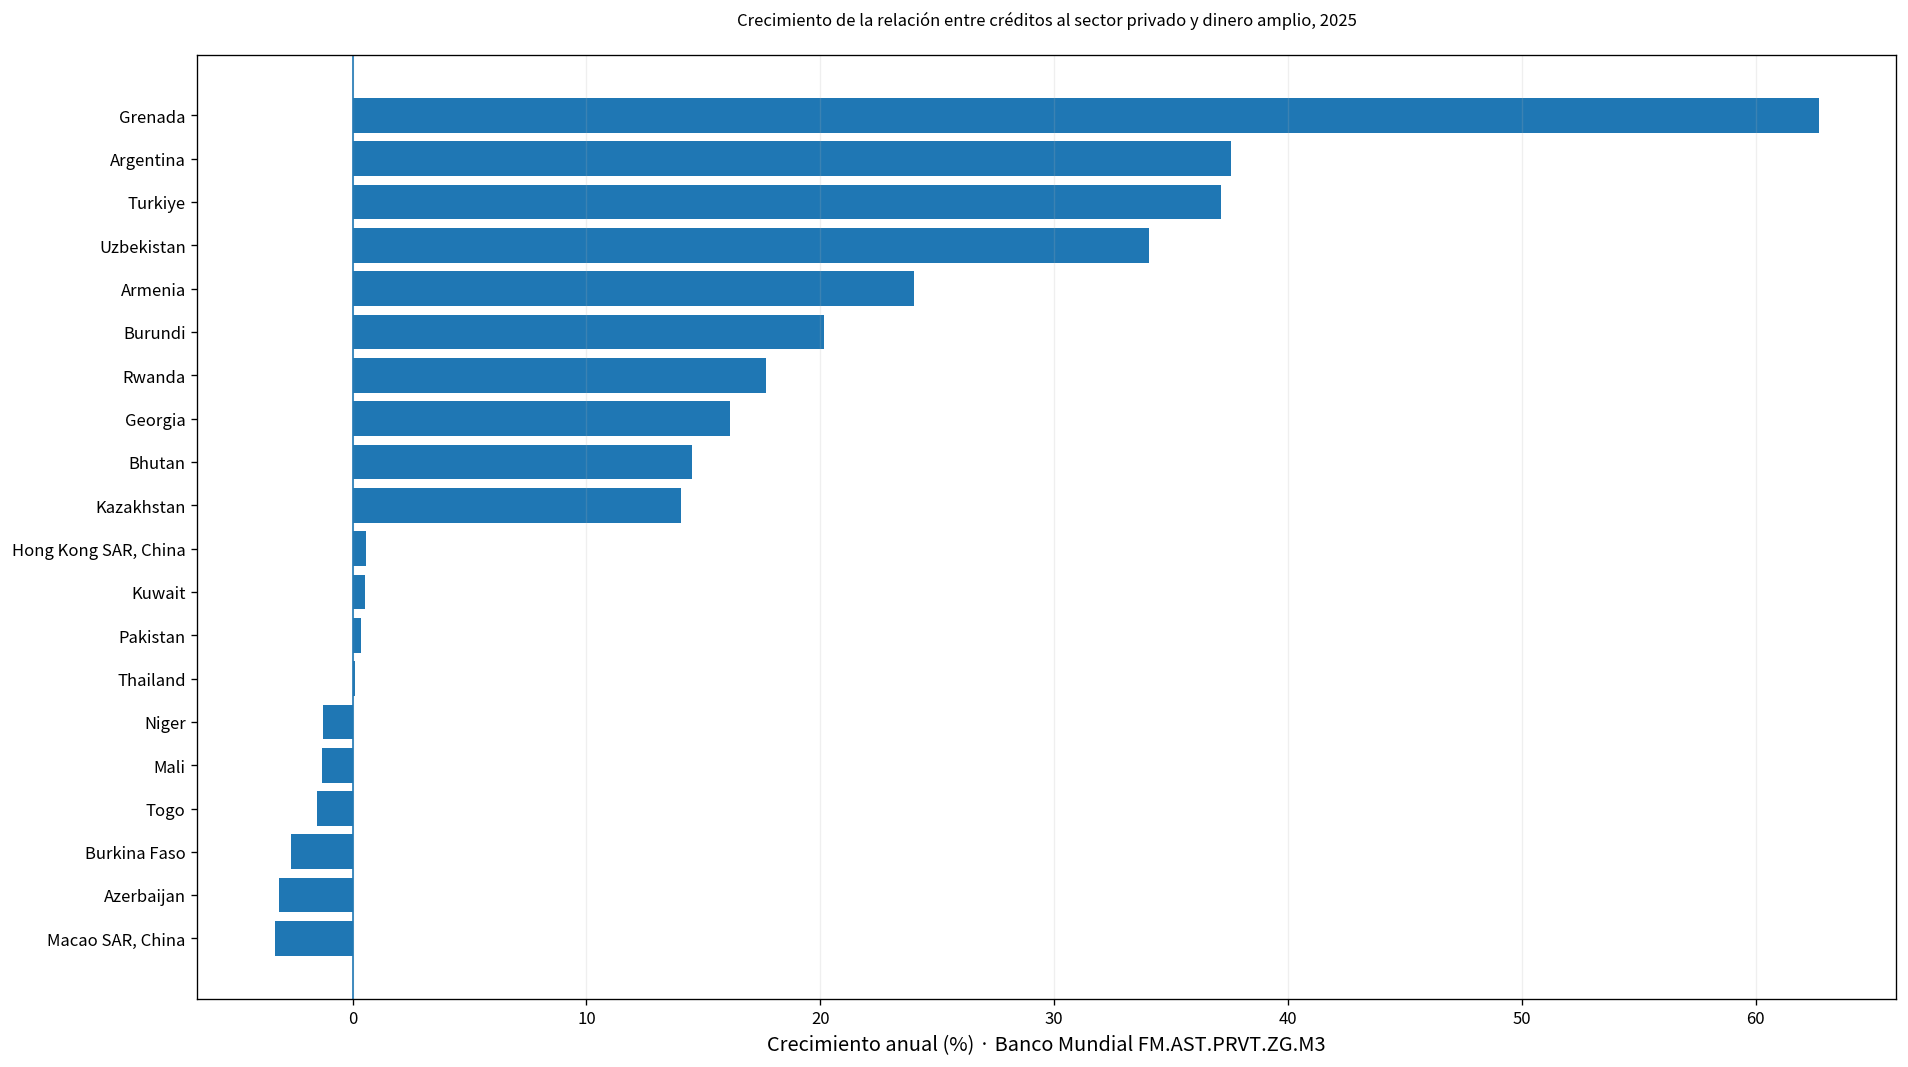
Grenada ocupa el primer lugar con 62,71%, seguida por Argentina con 37,58%, Turkiye con 37,16%, Uzbekistan con 34,05%, Armenia con 24,02% y Burundi con 20,15%. Rwanda, Georgia, Bhutan y Kazakhstan también aparecen entre los valores altos.
| Puesto 2025 | Economía | Crecimiento anual de la relación |
|---|---|---|
| 1 | Grenada | 62.71% |
| 2 | Argentina | 37.58% |
| 3 | Turkiye | 37.16% |
| 4 | Uzbekistan | 34.05% |
| 5 | Armenia | 24.02% |
| 6 | Burundi | 20.15% |
| 7 | Rwanda | 17.66% |
| 8 | Georgia | 16.13% |
| 9 | Bhutan | 14.53% |
| 10 | Kazakhstan | 14.05% |
| 11 | Moldova | 12.54% |
| 12 | North Macedonia | 10.97% |
| 13 | Suriname | 10.10% |
| 14 | Ecuador | 9.85% |
| 15 | Benin | 9.65% |
Un valor alto indica que los créditos al sector privado aumentaron en relación con el dinero amplio con mayor rapidez que un año antes. No identifica por sí mismo la causa. La expansión del crédito, el crecimiento del dinero amplio y los cambios en la estructura financiera pueden influir.
Seis observaciones de 2025 son negativas
Macao SAR, China registra -3,33%, seguido por Azerbaijan con -3,14%, Burkina Faso con -2,62%, Togo con -1,51%, Mali con -1,29% y Niger con -1,25%. Son las únicas tasas negativas del subconjunto de 2025.
| Posición entre los valores bajos de 2025 | Economía | Crecimiento anual de la relación |
|---|---|---|
| 1 | Macao SAR, China | -3.33% |
| 2 | Azerbaijan | -3.14% |
| 3 | Burkina Faso | -2.62% |
| 4 | Togo | -1.51% |
| 5 | Mali | -1.29% |
| 6 | Niger | -1.25% |
| 7 | Thailand | 0.10% |
| 8 | Pakistan | 0.36% |
| 9 | Kuwait | 0.52% |
| 10 | Hong Kong SAR, China | 0.57% |
| 11 | Mozambique | 0.71% |
| 12 | Guinea-Bissau | 0.76% |
| 13 | United States | 0.79% |
| 14 | Dominica | 0.83% |
| 15 | Brunei Darussalam | 1.08% |
Una tasa negativa significa que la relación entre créditos y dinero amplio disminuyó frente al año anterior. Eso puede ocurrir porque el crédito cayó, porque el dinero amplio creció más rápido o porque ambos cambiaron a ritmos distintos. Para interpretar la causa hay que observar las dos series por separado.
La zona central de 2025 está aproximadamente entre 2% y 8%
El primer cuartil de 1.99% y el tercero de 7.80% muestran que la mitad central de las observaciones se concentra en una franja relativamente estrecha. Thailand, Pakistan, Kuwait y Hong Kong SAR, China presentan cambios muy pequeños, mientras la cola superior se extiende mucho más allá de la mediana.
La media por sí sola no describe bien esa forma. La mediana representa mejor el centro habitual y el ranking superior permite identificar economías donde la relación entre crédito y dinero amplio cambió con una velocidad excepcional.
Por qué no conviene mezclar 2024 y 2025
El subconjunto de 2024 contiene 25 observaciones, con una media de 5.99% y una mediana de 5.10%. El rango va de -1.16% a 23.98%. Mezclar ambos años combinaría condiciones monetarias y crediticias de períodos distintos.
Los últimos valores de 2008, 2010 o 1989 requieren todavía más cautela. Son datos históricos válidos, pero no describen las condiciones financieras actuales. Mostrar siempre el año mantiene visible la diferencia entre disponibilidad y comparabilidad.
Separar los créditos y el dinero amplio cambia la interpretación
Los créditos al sector privado se relacionan con la oferta de crédito del sistema financiero, mientras el dinero amplio mide un conjunto amplio de activos monetarios líquidos. La relación entre ambos resume dos magnitudes que se mueven, por lo que el análisis necesita las dos series para entender el resultado.
Por ejemplo, el crédito puede aumentar y aun así la relación crecer poco si el dinero amplio aumenta rápidamente. En sentido contrario, un crecimiento rápido del crédito con un aumento más lento del dinero amplio puede elevar la relación con fuerza. El indicador aporta contexto sobre la relación entre crédito y liquidez, pero no basta para evaluar por sí solo el riesgo financiero.
Lista completa de las 166 últimas observaciones
La tabla presenta por orden alfabético la última observación no vacía de cada economía. Se mantiene el año original en todas las filas. Para una comparación estricta de mismo año deben utilizarse únicamente las observaciones de 2025.
| Economía | Año de observación | Crecimiento de la relación créditos/dinero amplio |
|---|---|---|
| Afghanistan | 2020 | 0.01% |
| Albania | 2024 | 5.10% |
| Algeria | 2025 | 1.99% |
| Angola | 2025 | 5.49% |
| Antigua and Barbuda | 2025 | 1.42% |
| Argentina | 2025 | 37.58% |
| Armenia | 2025 | 24.02% |
| Aruba | 2023 | 5.25% |
| Australia | 2025 | 7.27% |
| Azerbaijan | 2025 | -3.14% |
| Bahamas, The | 2023 | 0.30% |
| Bahrain | 2015 | 6.23% |
| Bangladesh | 2025 | 4.56% |
| Barbados | 2023 | 1.57% |
| Belarus | 2021 | 6.98% |
| Belize | 2025 | 4.59% |
| Benin | 2025 | 9.65% |
| Bhutan | 2025 | 14.53% |
| Bolivia | 2025 | 3.07% |
| Bosnia and Herzegovina | 2025 | 6.25% |
| Botswana | 2025 | 2.39% |
| Brazil | 2025 | 4.80% |
| Brunei Darussalam | 2025 | 1.08% |
| Bulgaria | 2024 | 8.17% |
| Burkina Faso | 2025 | -2.62% |
| Burundi | 2025 | 20.15% |
| Cabo Verde | 2025 | 4.11% |
| Cambodia | 2025 | 6.44% |
| Cameroon | 2019 | 0.32% |
| Canada | 2008 | 6.07% |
| Central African Republic | 2022 | 6.12% |
| Chad | 2021 | 11.95% |
| Chile | 2025 | 2.05% |
| China | 2024 | 5.76% |
| Colombia | 2025 | 9.02% |
| Comoros | 2024 | 0.62% |
| Congo, Dem. Rep. | 2022 | 16.26% |
| Congo, Rep. | 2023 | 0.91% |
| Costa Rica | 2025 | 3.60% |
| Cote d’Ivoire | 2025 | 6.42% |
| Czechia | 2024 | 3.28% |
| Denmark | 2024 | 5.81% |
| Djibouti | 2025 | 6.93% |
| Dominica | 2025 | 0.83% |
| Dominican Republic | 2025 | 7.74% |
| Ecuador | 2025 | 9.85% |
| Egypt, Arab Rep. | 2025 | 7.34% |
| El Salvador | 2025 | 6.82% |
| Equatorial Guinea | 2023 | -25.95% |
| Eritrea | 2014 | 9.01% |
| Eswatini | 2023 | 7.24% |
| Ethiopia | 2008 | 17.72% |
| Fiji | 2024 | 9.39% |
| Gabon | 2019 | 4.33% |
| Gambia, The | 2024 | 3.66% |
| Georgia | 2025 | 16.13% |
| Ghana | 2024 | 8.16% |
| Grenada | 2025 | 62.71% |
| Guatemala | 2025 | 5.76% |
| Guinea | 2025 | 4.64% |
| Guinea-Bissau | 2025 | 0.76% |
| Guyana | 2025 | 8.00% |
| Haiti | 2024 | -1.16% |
| Honduras | 2025 | 6.29% |
| Hong Kong SAR, China | 2025 | 0.57% |
| Hungary | 2024 | 3.64% |
| Iceland | 2025 | 8.19% |
| India | 2022 | 6.54% |
| Indonesia | 2025 | 5.77% |
| Iran, Islamic Rep. | 2016 | 20.07% |
| Iraq | 2024 | 3.57% |
| Israel | 2025 | 6.49% |
| Jamaica | 2025 | 4.90% |
| Japan | 2025 | 1.95% |
| Jordan | 2025 | 1.91% |
| Kazakhstan | 2025 | 14.05% |
| Kenya | 2023 | 11.18% |
| Korea, Rep. | 2024 | 4.13% |
| Kosovo | 2024 | 15.85% |
| Kuwait | 2025 | 0.52% |
| Kyrgyz Republic | 2023 | 12.11% |
| Lao PDR | 2010 | 24.49% |
| Lebanon | 2017 | 2.50% |
| Lesotho | 2021 | 3.82% |
| Liberia | 2022 | 18.38% |
| Libya | 2022 | 4.65% |
| Macao SAR, China | 2025 | -3.33% |
| Madagascar | 2024 | 5.72% |
| Malawi | 2024 | 9.60% |
| Malaysia | 2025 | 6.10% |
| Maldives | 2025 | 7.63% |
| Mali | 2025 | -1.29% |
| Mauritania | 2019 | 9.42% |
| Mauritius | 2025 | 5.23% |
| Mexico | 2025 | 3.39% |
| Micronesia, Fed. Sts. | 2021 | 0.56% |
| Moldova | 2025 | 12.54% |
| Mongolia | 2024 | 23.98% |
| Montenegro | 2024 | 11.76% |
| Morocco | 2025 | 1.99% |
| Mozambique | 2025 | 0.71% |
| Myanmar | 2020 | 2.02% |
| Namibia | 2022 | 3.35% |
| Nepal | 2025 | 4.93% |
| New Zealand | 2025 | 5.89% |
| Nicaragua | 2023 | 12.04% |
| Niger | 2025 | -1.25% |
| Nigeria | 2022 | 5.72% |
| North Macedonia | 2025 | 10.97% |
| Norway | 2024 | 5.93% |
| Oman | 2018 | 6.13% |
| Pakistan | 2025 | 0.36% |
| Panama | 2009 | 2.38% |
| Papua New Guinea | 2020 | 2.18% |
| Paraguay | 2025 | 8.05% |
| Peru | 2023 | -0.00% |
| Philippines | 2023 | 5.18% |
| Poland | 2024 | 1.84% |
| Qatar | 2025 | 5.87% |
| Romania | 2025 | 3.12% |
| Russian Federation | 2021 | 12.58% |
| Rwanda | 2025 | 17.66% |
| Samoa | 2009 | 0.70% |
| Sao Tome and Principe | 2023 | -11.16% |
| Saudi Arabia | 2017 | -0.65% |
| Senegal | 2025 | 8.19% |
| Serbia | 2025 | 9.56% |
| Seychelles | 2016 | 3.93% |
| Sierra Leone | 2025 | 9.56% |
| Singapore | 2020 | 1.48% |
| Solomon Islands | 2024 | 2.32% |
| Somalia, Fed. Rep. | 1989 | 100.06% |
| South Africa | 2025 | 5.49% |
| South Sudan | 2025 | 5.33% |
| Sri Lanka | 2019 | 3.55% |
| St. Kitts and Nevis | 2025 | 4.08% |
| St. Lucia | 2025 | 4.81% |
| St. Vincent and the Grenadines | 2025 | 4.20% |
| Sudan | 2021 | 43.61% |
| Suriname | 2025 | 10.10% |
| Sweden | 2024 | 1.51% |
| Switzerland | 2016 | 3.37% |
| Syrian Arab Republic | 2011 | 2.59% |
| Tajikistan | 2023 | 14.55% |
| Tanzania | 2024 | 7.86% |
| Thailand | 2025 | 0.10% |
| Timor-Leste | 2025 | 7.14% |
| Togo | 2025 | -1.51% |
| Tonga | 2025 | 2.14% |
| Trinidad and Tobago | 2025 | 3.56% |
| Tunisia | 2025 | 1.93% |
| Turkiye | 2025 | 37.16% |
| Uganda | 2025 | 7.39% |
| Ukraine | 2025 | 1.32% |
| United Arab Emirates | 2025 | 6.28% |
| United Kingdom | 2024 | 0.06% |
| United States | 2025 | 0.79% |
| Uruguay | 2025 | 3.87% |
| Uzbekistan | 2025 | 34.05% |
| Vanuatu | 2024 | 3.31% |
| Venezuela, RB | 2013 | 34.44% |
| Viet Nam | 2022 | 11.89% |
| West Bank and Gaza | 2025 | 1.71% |
| Yemen, Rep. | 2013 | 5.17% |
| Zambia | 2025 | 6.59% |
| Zimbabwe | 2023 | 421.69% |
Cómo interpretar los datos
Primero, es el crecimiento de una relación y no simplemente el crecimiento del crédito privado. Segundo, las 166 últimas observaciones no corresponden al mismo año y deben separarse de las 88 observaciones de 2025. Tercero, una tasa alta o negativa en un año no demuestra por sí sola una determinada postura monetaria o un cambio en la estabilidad financiera.
Las estadísticas monetarias internacionales pueden revisarse. Para estudiar una economía concreta conviene observar conjuntamente créditos al sector privado, dinero amplio, crédito bancario, tipos de interés, inflación y crecimiento.
Fuente y método de cálculo
La fuente es World Development Indicators del Banco Mundial, indicador FM.AST.PRVT.ZG.M3: Claims on private sector (annual growth as % of broad money). La media, mediana, cuartiles, recuentos y rankings de 2025 se calculan con las 88 observaciones fechadas en 2025.
Preguntas frecuentes
¿Es lo mismo que el crecimiento del crédito privado?
No. Es el crecimiento anual de la relación entre los créditos al sector privado y el dinero amplio, por lo que refleja el movimiento relativo de ambas magnitudes.
¿Cuál es la mediana de 2025?
La mediana de las 88 observaciones de 2025 es 5.41% y la media 7.11%.
¿Una tasa negativa significa que los créditos al sector privado necesariamente cayeron?
No. Los créditos pueden aumentar mientras el dinero amplio crece todavía más rápido, haciendo que la relación disminuya.
Artículos relacionados
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.