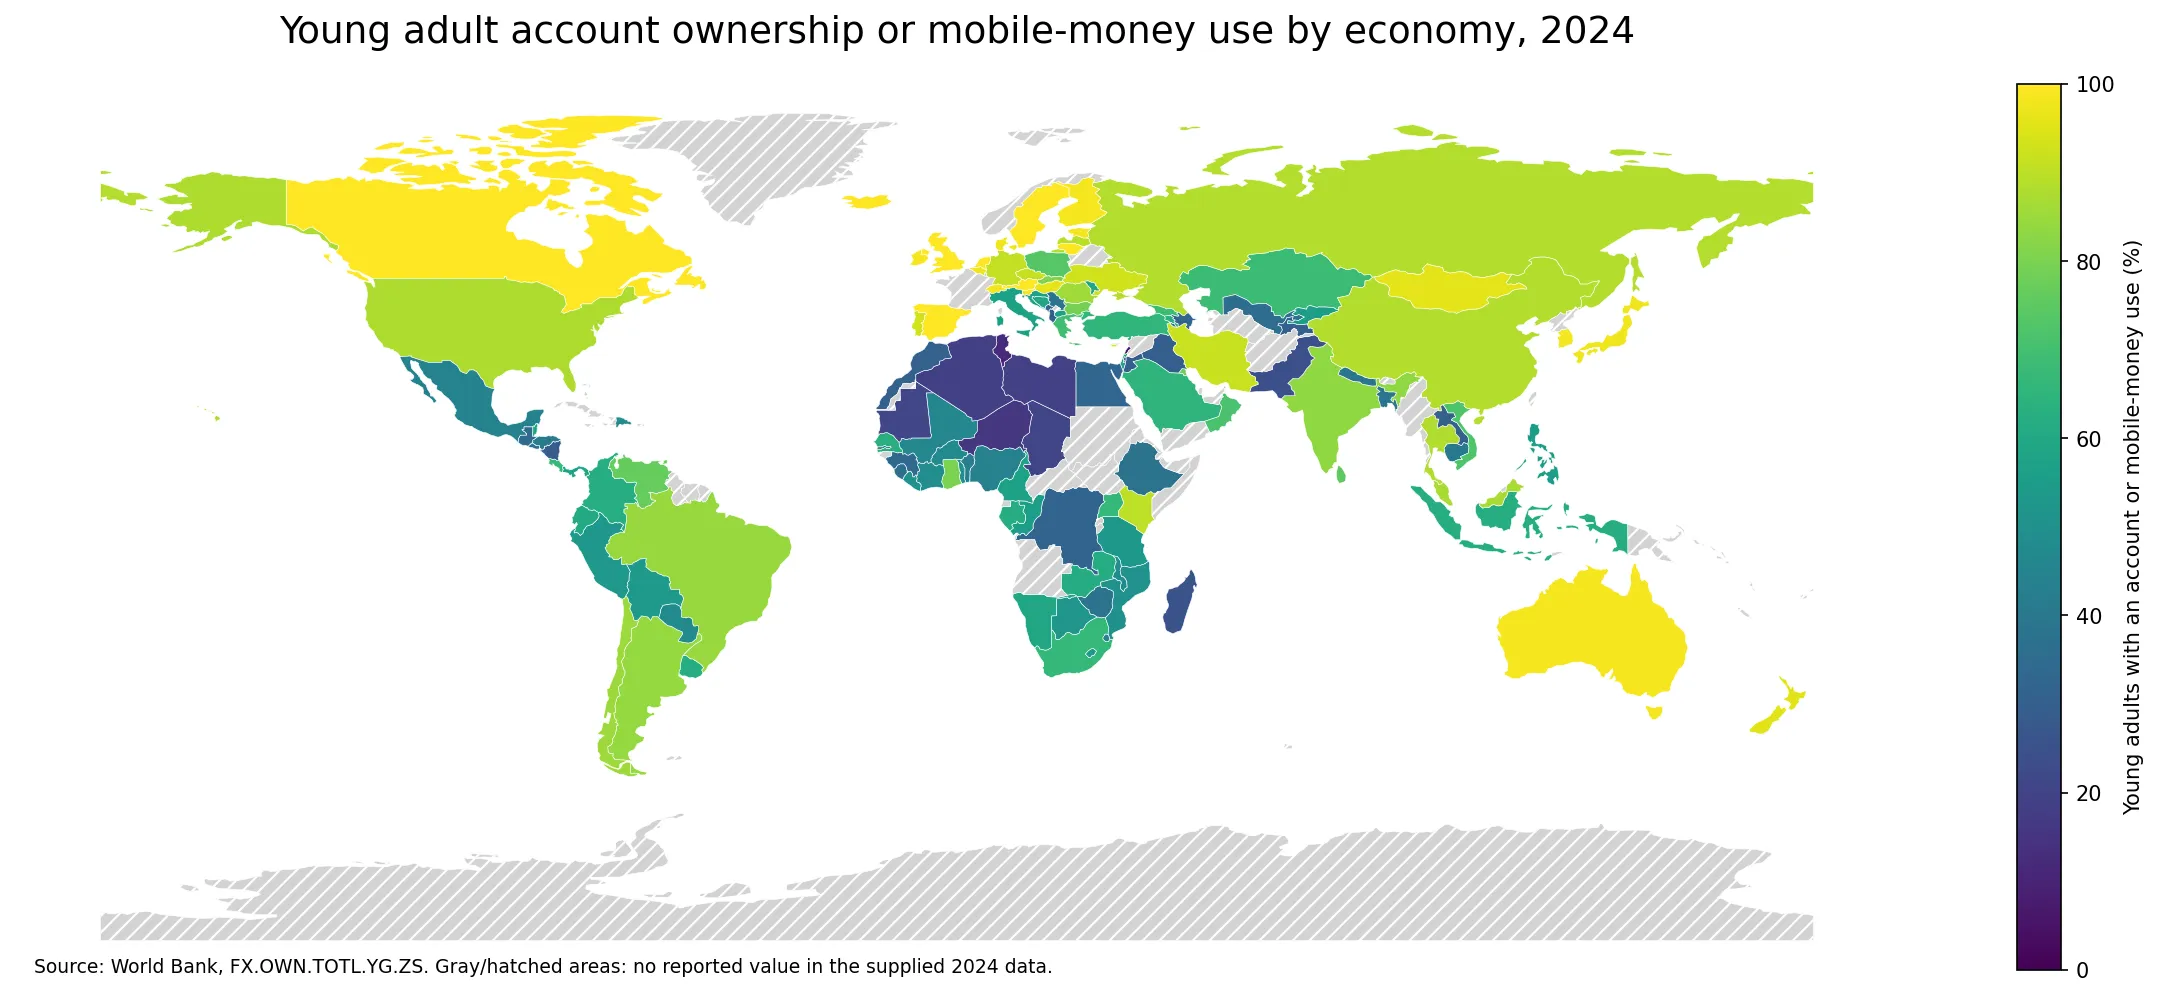
El acceso financiero entre jóvenes de 15 a 24 años presenta diferencias muy amplias entre economías. El indicador FX.OWN.TOTL.YG.ZS del Banco Mundial combina dos vías de acceso: tener una cuenta, individual o conjunta, en una institución financiera o haber utilizado personalmente un servicio de dinero móvil durante los 12 meses anteriores. En 2024 hay 139 economías con una observación numérica.
La mediana de las observaciones es de 62,0% y la media de 63,4%. El primer cuartil se sitúa en 41,3% y el tercero en 89,1%, de modo que incluso la mitad central de la distribución abarca casi 48 puntos porcentuales. La comparación muestra que la transición hacia servicios financieros entre jóvenes está muy avanzada en algunas economías y sigue siendo limitada en otras.
La cifra no debe interpretarse como una medida completa de bienestar financiero. Tener una cuenta o usar dinero móvil no informa de cuánto se ahorra, de la frecuencia de uso, del acceso al crédito, del nivel de endeudamiento o de la capacidad para afrontar gastos imprevistos. El indicador describe acceso básico a una infraestructura financiera formal o móvil.
Índice
La brecha entre economías es mucho mayor de lo que sugiere una sola media
La distancia entre el primer y el tercer cuartil ya es muy grande. Una economía situada alrededor de 41% y otra cerca de 89% pertenecen ambas a la mitad central de la distribución. Por eso la mediana de 62% sirve como punto de referencia, pero no describe la enorme variedad de resultados nacionales.
En el extremo superior, Austria, Canadá, España, Francia, Reino Unido, Islandia, Lituania, Países Bajos y Suecia registran un valor publicado de 100%. Singapur, Australia, Finlandia, Eslovenia e Irlanda superan 98%. En el otro extremo, Líbano se sitúa alrededor de 6,0%, Túnez en 11,7%, Níger en 15,7%, Argelia en 18,5% y Libia en 19,4%.
Que una economía figure en 100% no significa que todos los jóvenes utilicen todos los servicios financieros disponibles. Se trata del valor observado bajo la definición y el marco de encuesta de este indicador. Del mismo modo, una cifra baja no dice nada por sí sola sobre la calidad del servicio, la confianza en las instituciones o la facilidad de acceso a productos como ahorro y crédito.
Los extremos muestran una diferencia de acceso muy marcada
| Economía | Acceso entre jóvenes de 15–24 años |
|---|---|
| Austria | 100,0% |
| Canadá | 100,0% |
| España | 100,0% |
| Francia | 100,0% |
| Reino Unido | 100,0% |
| Islandia | 100,0% |
| Lituania | 100,0% |
| Países Bajos | 100,0% |
| Líbano | 6,0% |
| Túnez | 11,7% |
| Níger | 15,7% |
| Argelia | 18,5% |
| Libia | 19,4% |
| Chad | 20,7% |
| Mauritania | 20,9% |
| Cisjordania y Gaza | 23,4% |
La tabla ayuda a ver por qué las pequeñas diferencias entre economías cercanas a 100% son menos importantes que la separación entre grupos completos. Cuando una economía se encuentra en 6% y otra en 100%, la cuestión principal no es el orden exacto, sino la existencia de una brecha muy amplia en la incorporación de jóvenes a servicios financieros básicos.
Los patrones geográficos existen, pero las excepciones también son importantes
Muchas economías europeas se concentran en la parte alta de la distribución. Valores menores aparecen en partes del norte de África, Asia occidental y África subsahariana. Sin embargo, los grupos regionales no son uniformes. Las diferencias entre vecinos pueden ser grandes y por eso conviene usar el valor nacional en lugar de asumir que todos los países de una región comparten el mismo nivel.
Entre economías grandes también hay contrastes. China registra 88,6%, India 83,3%, Brasil 84,4% y Estados Unidos 87,7%. Estas cifras están bastante próximas entre sí en comparación con el rango mundial completo, pero todavía muestran que incluso grandes mercados con sistemas financieros extensos no alcanzan exactamente el mismo nivel de acceso entre jóvenes.
El indicador no establece por qué existen esas diferencias. Sistemas de identificación, infraestructura bancaria, redes de pagos móviles, participación laboral, ingreso de los hogares y coste de los servicios pueden estar relacionados con el resultado, pero la serie no permite aislar cuál de esos factores es determinante en cada economía.
Por qué el grupo de 15 a 24 años merece una lectura separada
La franja de 15 a 24 años coincide con una transición importante entre estudios, formación y entrada al mercado laboral. Para muchas personas, esta es la etapa en la que comienzan a recibir ingresos de forma independiente, pagar servicios, realizar compras digitales o recibir transferencias sin depender completamente de otros miembros del hogar.
Por eso una media para todos los adultos puede ocultar diferencias específicas de los jóvenes. Si los mayores de 25 años tienen una cobertura muy alta pero los jóvenes muestran niveles menores, el promedio general puede disimular esa brecha. El indicador juvenil permite identificar si la incorporación financiera ocurre temprano o si todavía existe retraso respecto a otros grupos de edad.
Una comparación más completa podría combinar esta serie con empleo juvenil, participación educativa, acceso a internet, adopción de teléfonos móviles y urbanización. Esas relaciones deben analizarse con años y definiciones compatibles y sin convertir correlaciones en explicaciones causales.
El dinero móvil amplía el concepto de acceso
El indicador no se limita a cuentas bancarias. Una persona joven que no utiliza una sucursal tradicional puede quedar incluida si usa personalmente un servicio de dinero móvil. Esta característica es importante en economías donde los servicios móviles son un canal principal para pagos y transferencias.
Sin embargo, la cifra combinada no separa cuántos jóvenes acceden mediante una institución financiera y cuántos lo hacen principalmente a través de dinero móvil. Tampoco muestra si una cuenta está activa o si se utiliza solo de forma ocasional. Para responder a esas preguntas hacen falta indicadores más específicos.
Los datos ausentes no se interpretan como 0%
La comparación utiliza únicamente las 139 economías que tienen una observación numérica en 2024. Las filas sin dato se excluyen de la mediana, de la media y de las clasificaciones. Convertir una observación ausente en cero haría parecer que una economía carece de acceso financiero, algo que la fuente no afirma.
La misma precaución se aplica al mapa. Una economía sin color puede deberse a falta de observación o a limitaciones de representación cartográfica. Esa ausencia visual no es equivalente a un valor medido de 0%.
Qué conviene recordar al interpretar la comparación
- La unidad es porcentaje de personas de 15 a 24 años.
- El indicador combina cuenta financiera y uso personal de dinero móvil.
- La mediana es 62,0% entre 139 economías con dato.
- Los valores ausentes no se convierten en cero.
- La serie mide acceso básico, no calidad del servicio ni seguridad financiera.
- Las diferencias nacionales son descriptivas y no demuestran una causa concreta.
La principal conclusión descriptiva de 2024 es que el acceso financiero juvenil puede ser prácticamente universal en algunas economías y permanecer muy limitado en otras. La distancia entre ambos extremos convierte a este indicador en una herramienta útil para detectar brechas por edad antes de pasar a análisis más detallados sobre empleo, educación, ingresos o conectividad digital.
Preguntas frecuentes
¿Este indicador mide solo cuentas bancarias?
No. Incluye cuentas en instituciones financieras y uso personal de servicios de dinero móvil durante los 12 meses anteriores.
¿Cuál es la mediana entre las economías con dato en 2024?
La mediana es de 62,0% entre 139 economías con una observación numérica.
¿Los datos ausentes se trataron como cero?
No. Se mantienen separados y se excluyen de los cálculos y clasificaciones.
Artículos relacionados
- Acceso a cuentas o dinero móvil entre adultos: 139 economías en 2024
- Acceso financiero con educación primaria o menos: 139 economías en 2024
- Acceso financiero con educación secundaria o superior: 139 economías en 2024
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.