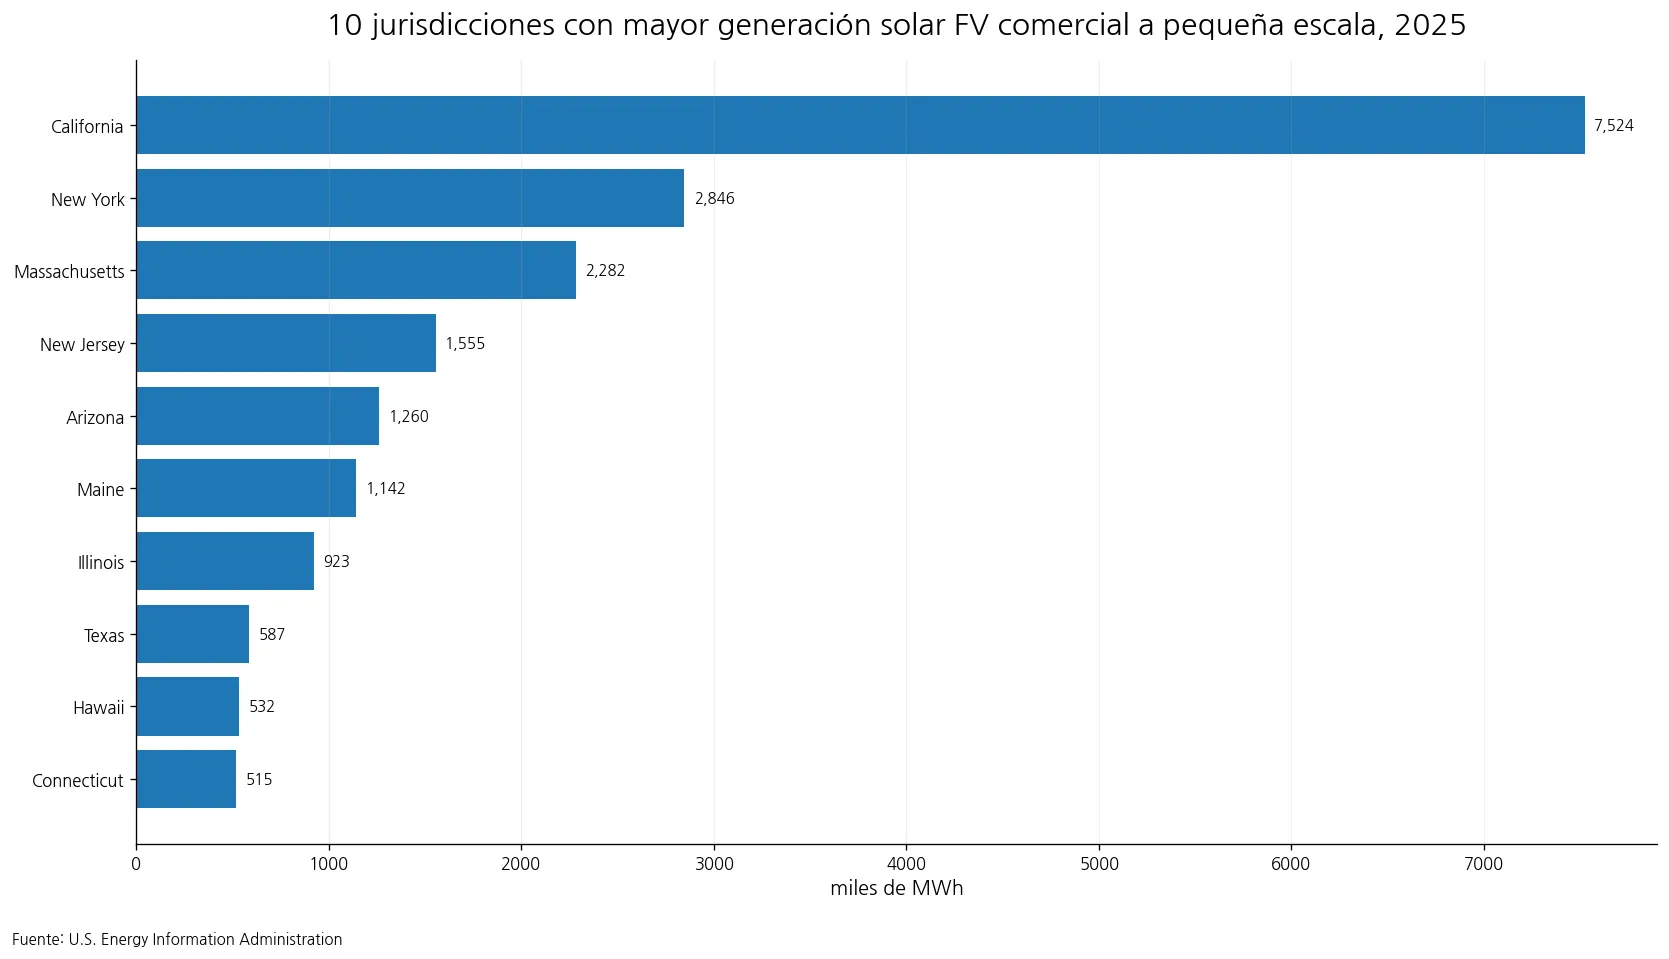
La generación neta estimada de energía solar fotovoltaica a pequeña escala del sector comercial mostró una fuerte concentración geográfica en Estados Unidos durante 2025. California registró 7,523.804 miles de MWh, equivalentes a unos 7.524 TWh, el valor más alto entre los 50 estados y el Distrito de Columbia. New York ocupó el segundo lugar con 2,845.578 miles de MWh y Massachusetts el tercero con 2,281.621 miles de MWh. En conjunto, esas tres jurisdicciones representaron el 51.0% del total de las 51 jurisdicciones.
El alcance estadístico es esencial para interpretar la cifra. La serie corresponde a generación fotovoltaica estimada a pequeña escala dentro del sector comercial y utiliza como unidad miles de megavatios-hora. Mil MWh equivalen a un GWh, de modo que la suma estatal de 24.794,627 miles de MWh equivale aproximadamente a 24,795 TWh. No se trata de toda la generación solar de Estados Unidos ni de la producción de plantas solares utility-scale. La EIA separa la generación fotovoltaica a pequeña escala para representar instalaciones distribuidas que no se contabilizan de la misma manera que las grandes centrales.
Índice
California concentró el 30,3 % del total de 2025
La suma de las 51 jurisdicciones fue de 24,794.627 miles de MWh. California aportó el 30.3%. New York representó el 11.5% y Massachusetts el 9.2%. La diferencia entre California y New York alcanzó 4,678.227 miles de MWh, una brecha mayor que toda la generación anual de New York. Por ello, California no fue simplemente la primera del ranking: ocupó una posición claramente separada del resto de la distribución.
La concentración también aparece al ampliar el grupo. Las cinco primeras jurisdicciones reunieron el 62.4% del total y las diez primeras el 77.3%. En el extremo contrario, las diez últimas sumaron apenas el 0.5%. Esto significa que más de tres cuartas partes de la generación estimada de solar fotovoltaica comercial a pequeña escala se concentraron en solo diez de las 51 jurisdicciones analizadas.
El grupo líder combina regiones muy distintas
Las diez jurisdicciones con valores más altos fueron California, New York, Massachusetts, New Jersey, Arizona, Maine, Illinois, Texas, Hawaii y Connecticut. La lista incluye estados del oeste y suroeste con condiciones solares favorables, pero también una presencia notable del noreste. Illinois y Texas añaden todavía más diversidad geográfica. Por eso, el patrón de 2025 no puede explicarse únicamente con la idea de que una mayor radiación solar produce automáticamente más generación comercial a pequeña escala.
| Posición | Jurisdicción | Generación 2025 (miles de MWh) | Participación |
|---|---|---|---|
| 1 | California | 7,523.804 | 30.3% |
| 2 | New York | 2,845.578 | 11.5% |
| 3 | Massachusetts | 2,281.621 | 9.2% |
| 4 | New Jersey | 1,554.857 | 6.3% |
| 5 | Arizona | 1,259.790 | 5.1% |
| 6 | Maine | 1,141.564 | 4.6% |
| 7 | Illinois | 923.003 | 3.7% |
| 8 | Texas | 586.882 | 2.4% |
| 9 | Hawaii | 531.783 | 2.1% |
| 10 | Connecticut | 515.217 | 2.1% |
Maine, en la sexta posición, registró 1,141.564 miles de MWh y fue la última jurisdicción por encima de 1.000 miles de MWh. Illinois alcanzó 923.003. Texas, Hawaii y Connecticut se situaron aproximadamente entre 515 y 587 miles de MWh. La diferencia entre Connecticut, décimo, y Colorado, undécimo, fue de solo 60.158 miles de MWh. Por tanto, el corte de “diez primeros” es una forma práctica de resumir los datos, pero no marca una ruptura brusca entre las posiciones intermedias.
La mediana fue muy inferior a la media
La media de las 51 jurisdicciones fue de 486.169 miles de MWh, mientras que la mediana fue de solo 161.905 miles de MWh. La media resultó aproximadamente 3.0 veces mayor que la mediana porque varios valores muy altos, especialmente California, elevaron el promedio. New Mexico ocupó la posición central con 161.905 miles de MWh: la mitad de las jurisdicciones quedó por encima y la otra mitad por debajo.
El primer cuartil fue de aproximadamente 47.839 miles de MWh y el tercer cuartil de 399.088. Es decir, el 50 % central de las jurisdicciones se situó, aproximadamente, entre 48 y 399 miles de MWh. El valor de California fue unas 18.9 veces el umbral del tercer cuartil. En una distribución tan asimétrica, la mediana y las participaciones acumuladas describen mejor la escala habitual que una media nacional aislada.
En la parte baja, algunos valores fueron de pocos miles de MWh
North Dakota presentó el valor más bajo, con 1.559 miles de MWh. South Dakota registró 3.069, Wyoming 4.018 y Alaska 5.550 miles de MWh. Mississippi también quedó por debajo de 20 miles de MWh, con 10.907. La distancia respecto a los varios TWh de California muestra la amplitud de la distribución estatal.
| Jurisdicción | Generación 2025 (miles de MWh) |
|---|---|
| North Dakota | 1.559 |
| South Dakota | 3.069 |
| Wyoming | 4.018 |
| Alaska | 5.550 |
| Mississippi | 10.907 |
| Nebraska | 14.048 |
| Alabama | 18.243 |
| West Virginia | 18.560 |
Un valor bajo en esta tabla no significa necesariamente que el estado tenga poca energía solar en conjunto. El indicador cubre únicamente la generación fotovoltaica estimada a pequeña escala atribuida al sector comercial. Los sistemas residenciales pequeños, las instalaciones industriales y las plantas solares utility-scale se encuentran en otras categorías estadísticas. Un estado puede tener una presencia solar importante en alguno de esos segmentos y, al mismo tiempo, aparecer con un valor modesto en esta serie comercial.
La solar comercial a pequeña escala no equivale a la solar utility-scale
La fotovoltaica a pequeña escala suele estar asociada a instalaciones distribuidas en edificios, comercios o terrenos del propio consumidor. Las plantas utility-scale, en cambio, son proyectos de mayor tamaño integrados en el sistema eléctrico bajo otra estructura de reporte. Pueden diferir el modelo de propiedad, el tipo de conexión, la financiación, el cliente al que sirven y el objetivo de la instalación. Por eso, un ranking de solar comercial distribuida no debe presentarse como si fuera un ranking de toda la producción solar de cada estado.
El 30,3 % de California ilustra bien la necesidad de mantener visible el denominador. La lectura correcta es que California aportó el 30,3 % de la suma estatal de 2025 para la generación neta estimada de solar fotovoltaica comercial a pequeña escala en esta serie. No significa que California produjera el 30,3 % de toda la electricidad solar del país. Para calcular la participación en la solar total habría que incorporar otras categorías de la EIA con definiciones compatibles.
Qué puede afirmarse directamente con estos datos
Las observaciones de 2025 permiten establecer varias conclusiones descriptivas sólidas. California ocupó el primer lugar con 7,523.804 miles de MWh. Las tres primeras jurisdicciones representaron el 51.0% del total, las diez primeras el 77.3% y las diez últimas solo el 0.5%. La mediana fue de 161.905 miles de MWh, muy por debajo de la media de 486.169. Todos estos resultados proceden de rankings o cálculos aritméticos sobre una misma serie estatal y un mismo año.
Lo que la tabla no demuestra es la causa de las diferencias. Los incentivos estatales, las tarifas eléctricas comerciales, el tipo de edificios, el recurso solar, los costes de instalación, las reglas de medición neta, los beneficios fiscales o la organización del mercado eléctrico podrían influir, pero este conjunto de datos no pone a prueba ninguna de esas explicaciones. Para estudiar causas habría que combinar la generación con variables adicionales alineadas por año, sector y geografía.
Una fotografía de un año no describe el crecimiento
Todas las observaciones de la comparación corresponden a 2025. Sin valores de la misma serie para años anteriores, no es posible calcular tasas interanuales ni tendencias de largo plazo. Que California sea la primera en 2025 no demuestra que haya sido el mercado de crecimiento más rápido. Del mismo modo, un valor pequeño en 2025 no demuestra que la generación comercial a pequeña escala esté disminuyendo en ese estado.
La distribución de 2025 sí puede utilizarse como línea de base. Cuando se disponga de observaciones comparables de otros años, podrán recalcularse la participación de California, la concentración de las diez primeras jurisdicciones, la mediana y los cambios de posición. Así se podrá observar si la generación comercial distribuida se está extendiendo hacia más estados o si continúa concentrada en un grupo relativamente pequeño.
Cómo comparar esta serie con otras medidas solares de la EIA
Una comparación correcta debe comenzar por tres elementos: sector, tecnología y unidad. Esta serie usa generación fotovoltaica estimada a pequeña escala, el sector All Commercial y miles de MWh. Otras series de la EIA pueden referirse a Electric Utility, productores independientes, solar utility-scale total, solar residencial a pequeña escala, capacidad instalada o generación de todas las energías renovables. Aunque los títulos puedan compartir palabras como “solar” y “generación”, no responden a la misma pregunta.
Un estado puede ocupar una posición elevada en solar comercial distribuida y una posición menor en utility-scale, o al revés. También es importante separar capacidad de generación. La capacidad representa el tamaño potencial del equipo instalado, mientras que la generación mide la electricidad producida durante un periodo. Mantener estas diferencias evita convertir un ranking específico en una afirmación más amplia sobre el mercado solar estatal.
La concentración no implica por sí sola una ventaja o desventaja
Que una jurisdicción aparezca en la parte alta del ranking no permite evaluar por sí solo el éxito de su política energética, el coste de la electricidad o la eficiencia de sus instalaciones. Un valor grande puede estar relacionado con un parque comercial más amplio, con mayor adopción de sistemas distribuidos o con otros factores, pero la generación absoluta no normaliza por población, número de empresas, superficie de tejados, consumo eléctrico comercial ni tamaño de la economía. Comparar “intensidad” requeriría construir razones con denominadores apropiados.
La misma cautela se aplica a los estados pequeños. Un valor absoluto bajo puede coexistir con una penetración elevada si el sector comercial total es reducido. Por eso, esta serie es especialmente útil para responder dónde se produjo más electricidad comercial a pequeña escala en términos absolutos, pero no para responder qué estado tiene la mayor adopción relativa. Esa segunda pregunta necesitaría otra métrica.
Conclusión: la generación comercial distribuida estuvo muy concentrada en 2025
La suma de los 50 estados y el Distrito de Columbia fue de 24,794.627 miles de MWh, aproximadamente 24.795 TWh. California aportó el 30.3%, y con New York y Massachusetts la participación de las tres primeras jurisdicciones alcanzó el 51.0%. Las diez primeras reunieron el 77.3%. La diferencia entre la media de 486.169 miles de MWh y la mediana de 161.905 confirma una distribución muy sesgada hacia un grupo limitado de jurisdicciones.
La limitación principal debe mantenerse visible: estas cifras describen generación neta estimada de solar fotovoltaica comercial a pequeña escala, no toda la energía solar y no la generación utility-scale. Los datos permiten comparar con precisión la distribución estatal de 2025. Para explicar las causas de las diferencias, medir crecimiento o evaluar penetración relativa hacen falta más variables y varios años de la misma serie.
Preguntas frecuentes
¿Qué estado tuvo más generación solar fotovoltaica comercial a pequeña escala en 2025?
California registró 7,523.804 miles de MWh y representó el 30.3% del total de las 51 jurisdicciones.
¿La serie representa toda la generación solar de cada estado?
No. Mide la generación fotovoltaica estimada a pequeña escala del sector comercial. La solar residencial a pequeña escala y la solar utility-scale son categorías diferentes.
¿Qué tan concentrada estuvo la generación comercial a pequeña escala en 2025?
Las tres primeras jurisdicciones aportaron el 51.0% del total y las diez primeras el 77.3%.
Artículos relacionados
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.