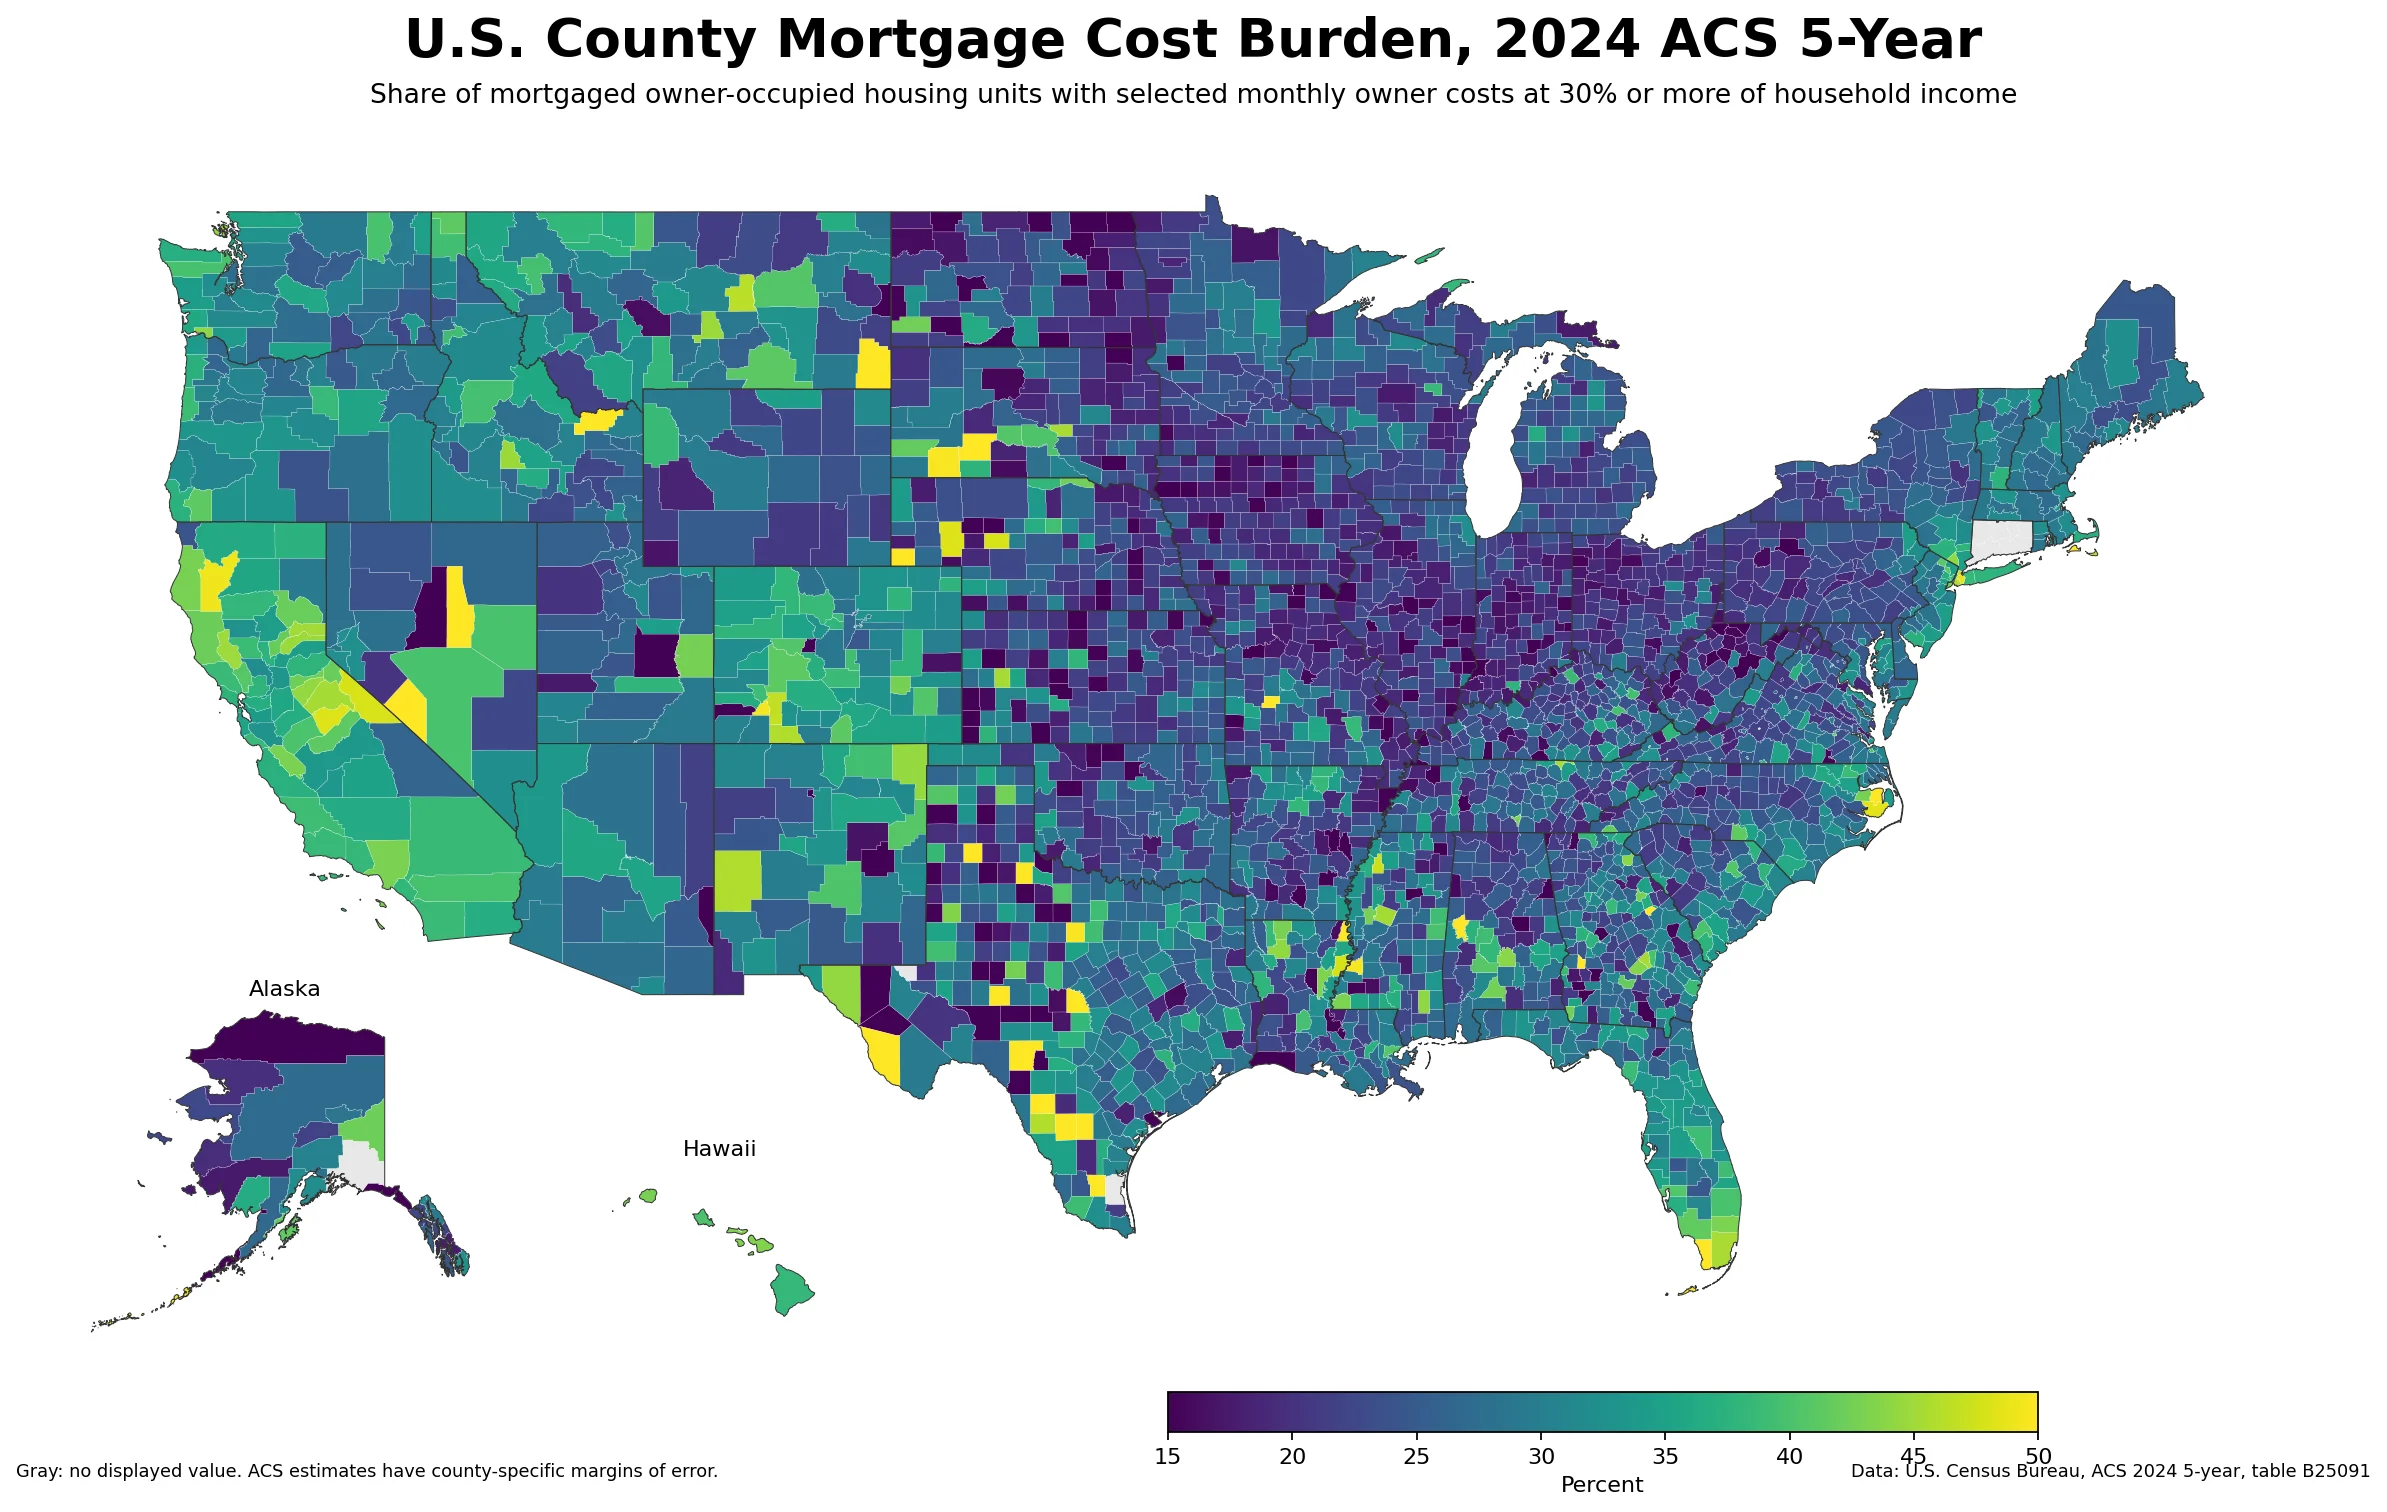
El mapa de carga de costos hipotecarios por condado de Estados Unidos muestra la proporción de viviendas ocupadas por propietarios con hipoteca cuyos costos mensuales seleccionados equivalen al menos a 30% del ingreso del hogar. La fuente es la tabla B25091 de la American Community Survey (ACS) de 5 años de 2024. Dentro del conjunto de 3.144 condados y equivalentes de condado utilizado aquí, el porcentaje puede calcularse para 3.141; tres geografías tienen denominador cero y no conservan una tasa.
Al sumar numeradores y denominadores de condado, la proporción ponderada por viviendas es aproximadamente 28,1%, mientras que la mediana entre condados es 25,0%. La diferencia entre ambos valores refleja que un condado muy poblado y uno pequeño no aportan el mismo número de hogares al agregado. Varios condados grandes también presentan cargas relativamente altas, de modo que el promedio ponderado queda por encima de la mediana territorial.
Índice
Qué destaca en el mapa de carga hipotecaria
La distribución no responde a una división limpia entre costa e interior. Aparecen grandes agrupaciones de valores altos junto con rupturas muy locales. California es el ejemplo estatal más marcado: 55 de sus 58 condados se sitúan en 30% o más y ninguno de los condados con estimación cae por debajo de 20%. Florida también presenta una huella extensa de valores altos, con 45 de 67 condados en 30% o más.
En el área metropolitana de New York aparecen varios de los valores más elevados entre condados grandes. Queens registra 48,7%, Bronx 47,8% y Kings County, que corresponde a Brooklyn, 46,1%. New York County, Manhattan, se sitúa en 31,0%, por lo que dentro de una misma región urbana existe una brecha notable. El resumen agregado de New Jersey también es relativamente alto, con 32,3%.
En partes del Medio Oeste predomina un patrón diferente. En Indiana, 51 de 92 condados están por debajo de 20%; Iowa tiene 46 de 99 por debajo de ese nivel y Ohio 38 de 88. Esto crea una franja amplia de valores menores en muchos condados interiores, aunque no es uniforme y contiene excepciones locales.
Qué cuenta exactamente la medida de 30%
La tabla ACS B25091 se titula “Mortgage Status by Selected Monthly Owner Costs as a Percentage of Household Income in the Past 12 Months”. El numerador suma las cuatro categorías de hogares con hipoteca que comienzan en 30,0–34,9% y continúan hasta 50,0% o más. El denominador corresponde a las viviendas con hipoteca después de excluir los casos donde no se calcula la relación entre costos e ingreso.
Una tasa de 40% en un condado no quiere decir que 40% de todos los hogares esté soportando costos hipotecarios elevados. La población de referencia es más estrecha: viviendas ocupadas por propietarios con hipoteca y con una relación calculable. Los inquilinos y los propietarios sin hipoteca quedan fuera de este porcentaje.
La ACS 2024 de 5 años tampoco representa exclusivamente el mercado de 2024. Es una estimación de período construida con 60 meses de datos entre 2020 y 2024. Por ello no debe utilizarse como si fuera una lectura puntual de las tasas hipotecarias o de los costos de vivienda de un solo mes o año.
Condados con valores altos y bajos en bases mayores
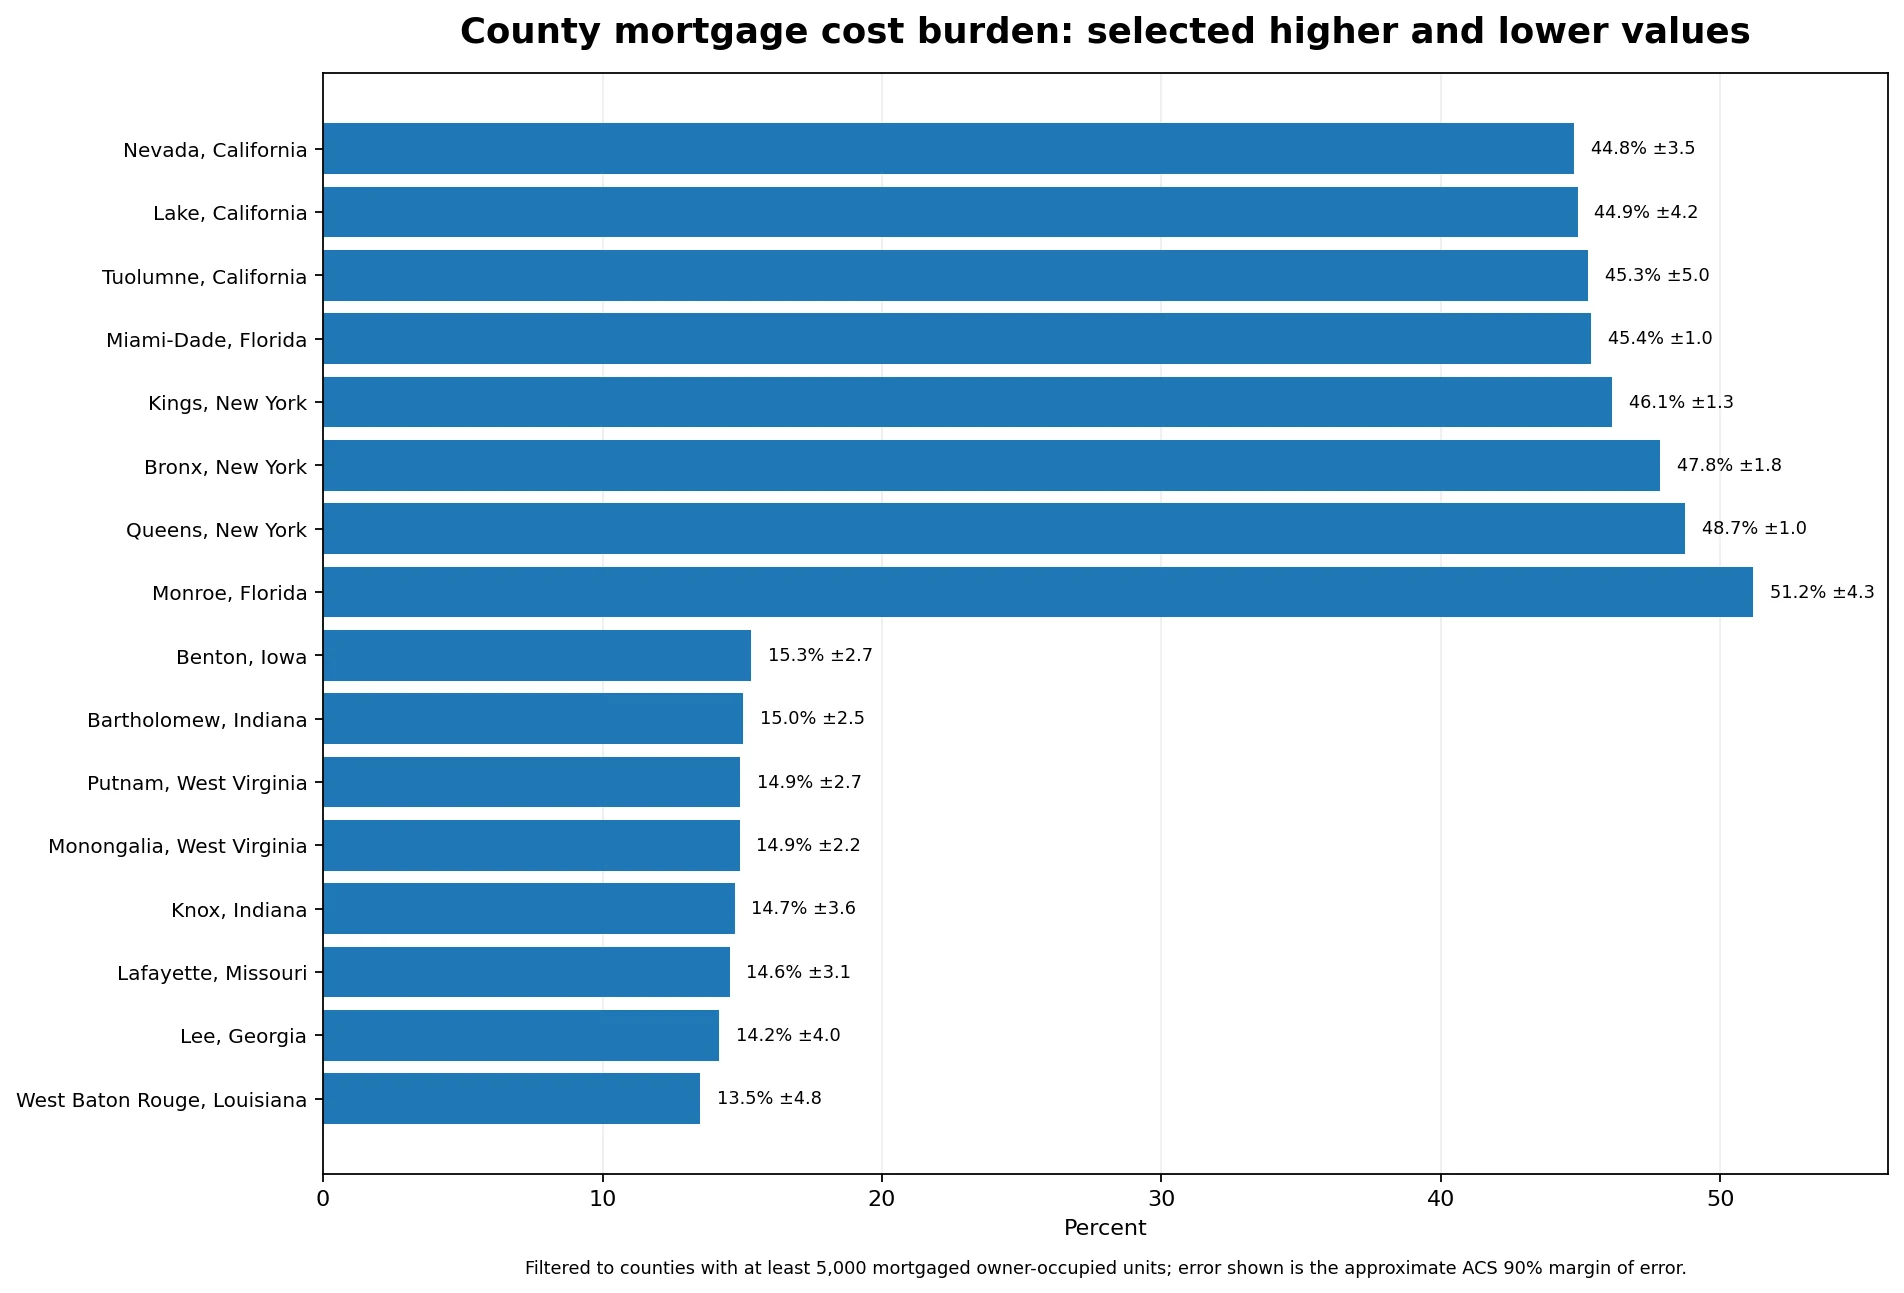
Los rankings de todos los condados pueden exagerar los extremos de lugares con muy pocas viviendas hipotecadas. Para mejorar la estabilidad, la siguiente comparación limita el universo a condados con al menos 5.000 viviendas ocupadas por propietarios con hipoteca en el denominador. Este umbral es una elección de presentación para el análisis y no una nueva categoría del Census.
| Condado con mayor carga | Proporción | MOE aprox. 90% | Denominador |
|---|---|---|---|
| Monroe County, Florida | 51,2% | ±4,3 pp | 10.405 |
| Queens County, New York | 48,7% | ±1,0 pp | 202.985 |
| Bronx County, New York | 47,8% | ±1,8 pp | 59.707 |
| Kings County, New York | 46,1% | ±1,3 pp | 172.626 |
| Miami-Dade County, Florida | 45,4% | ±1,0 pp | 297.426 |
Monroe County, Florida lidera este grupo filtrado con 51,2%. Queens aparece en 48,7%, Bronx en 47,8%, Kings County en 46,1% y Miami-Dade en 45,4%. Además de los valores centrales, la tabla muestra el margen de error aproximado de 90%, porque el tamaño de la base afecta la precisión con la que puede interpretarse cada cifra.
| Condado con menor carga | Proporción | MOE aprox. 90% | Denominador |
|---|---|---|---|
| West Baton Rouge Parish, Louisiana | 13,5% | ±4,8 pp | 5.021 |
| Lee County, Georgia | 14,2% | ±4,0 pp | 6.259 |
| Lafayette County, Missouri | 14,6% | ±3,1 pp | 5.189 |
| Knox County, Indiana | 14,7% | ±3,6 pp | 5.806 |
| Monongalia County, West Virginia | 14,9% | ±2,2 pp | 14.447 |
En la parte baja del mismo filtro, West Baton Rouge Parish registra 13,5%, Lee County, Georgia 14,2%, Lafayette County, Missouri 14,6%, Knox County, Indiana 14,7% y Monongalia County, West Virginia 14,9%. La distancia entre los extremos filtrados supera 30 puntos porcentuales, por lo que no se trata de una dispersión pequeña alrededor de un promedio nacional.
Los condados vecinos pueden separarse con fuerza
El nivel de condado aporta información que desaparece en una tabla estatal. Queens, con 48,7%, está unos 17,7 puntos por encima de New York County, con 31,0%. Bronx se encuentra aproximadamente 16,9 puntos por encima y Kings County unos 15,1 puntos por encima de Manhattan. Son diferencias grandes incluso dentro de la misma ciudad y región metropolitana.
Hay contrastes similares en otras zonas. Dougherty County, Georgia marca 30,9%, frente a 14,2% en el vecino Lee County, una diferencia cercana a 16,8 puntos. East Baton Rouge Parish, Louisiana alcanza 28,9% frente a 13,5% en West Baton Rouge Parish. Charles County, Maryland registra 32,4% y el vecino St. Mary’s County 18,7%. El mapa ayuda a localizar estos saltos, pero no prueba una causa única.
La relación de carga combina costos del propietario e ingreso del hogar. Dos condados vecinos pueden diferir en ambos componentes, en el tipo de viviendas, en la mezcla de hogares hipotecados y en la distribución de ingresos. Las fronteras locales son útiles para formular preguntas de seguimiento, no para atribuir el contraste automáticamente a una sola política o característica del mercado.
Los resúmenes estatales muestran una inclinación costera amplia
| Estado | Proporción agregada desde condados |
|---|---|
| Hawaii | 40,4% |
| California | 38,2% |
| Florida | 35,2% |
| New York | 33,2% |
| New Jersey | 32,3% |
| Ohio | 21,2% |
| North Dakota | 20,8% |
| Iowa | 20,3% |
| Indiana | 20,2% |
| West Virginia | 19,5% |
Al sumar los conteos de condado, Hawaii queda en 40,4%, California en 38,2%, Florida en 35,2%, New York en 33,2% y New Jersey en 32,3%. En el extremo bajo aparecen West Virginia con 19,5%, Indiana con 20,2%, Iowa con 20,3%, North Dakota con 20,8% y Ohio con 21,2%. Son resúmenes derivados de los conteos de condado, no estimaciones estatales recuperadas aparte.
Los valores estatales sirven para orientar la lectura, pero esconden variación interna. California es alta en conjunto y, aun así, sus condados no presentan exactamente la misma carga. Florida combina valores muy altos del sur del estado con otros condados más cercanos al centro de la distribución nacional. El mapa por condado evita que un único porcentaje estatal sustituya esos contrastes.
Los extremos de condados pequeños necesitan más cautela
De los 3.141 condados con porcentaje calculable, 2.941 son suficientemente estables para ranking bajo la pantalla de incertidumbre utilizada. Los demás presentan más limitaciones. Un ejemplo ilustra por qué: Zavala County, Texas tiene una estimación puntual de 68,3%, pero su margen de error aproximado de 90% es ±23,3 puntos y el denominador es de solo 757 viviendas hipotecadas. Queens, en cambio, registra 48,7% con un margen aproximado de ±1,0 punto y más de 200.000 unidades en el denominador.
Si se miraran únicamente los valores puntuales, ambos números parecerían directamente comparables cuando su precisión es muy distinta. Por eso el mapa puede mostrar una cobertura amplia, mientras que las tablas ordenadas necesitan una regla explícita de tamaño o confiabilidad. El filtro de 5.000 unidades reduce ese problema sin modificar la definición estadística original.
Qué puede y qué no puede decir este mapa
El indicador sirve para encontrar agrupaciones de carga hipotecaria alta, identificar interiores con valores menores, detectar máximos locales y comparar condados adyacentes. Es especialmente útil en grandes áreas metropolitanas, donde un promedio estatal puede ocultar diferencias fuertes entre territorios cercanos.
No es un mapa de precios de vivienda, tasas hipotecarias, morosidad o ejecuciones hipotecarias. Una proporción alta puede surgir por mayores costos mensuales, menores ingresos o una combinación de ambos. Una tasa baja tampoco demuestra que la vivienda sea barata para cada hogar. Cualquier comparación con otros indicadores económicos debe respetar el período, el universo poblacional y la unidad geográfica.
Fuente, período y método de actualización
La fuente es la ACS 2024 de 5 años, tabla B25091, que reúne datos recogidos entre enero de 2020 y diciembre de 2024. El porcentaje se calcula sumando las cuatro categorías de 30% o más y dividiendo por las viviendas con hipoteca después de retirar los casos donde la relación no se calcula. Tres de las 3.144 geografías objetivo tienen denominador cero y, por ello, no muestran porcentaje.
Para futuras ediciones, la comparación más limpia consiste en conservar la misma definición B25091 y reemplazar únicamente la edición ACS por la más reciente. Cambiar a otro indicador de costos de vivienda rompería la continuidad conceptual de la serie.
Preguntas frecuentes
¿Qué significa una carga hipotecaria de 30% o más?
Indica la proporción de viviendas ocupadas por propietarios con hipoteca y relación calculable cuyos costos mensuales seleccionados equivalen al menos al 30% del ingreso del hogar.
¿La ACS 2024 de 5 años corresponde solo a 2024?
No. Es una estimación de período basada en datos recopilados entre 2020 y 2024.
¿Una carga alta significa que el condado tiene las viviendas más caras?
No necesariamente. La tasa combina costos del propietario e ingresos, por lo que no es una clasificación directa de precios de vivienda.
Artículos relacionados
- Web Soil Survey: cómo consultar mapas y descargar datos de suelos de Estados Unidos
- Ingreso mediano del hogar por condado de Estados Unidos: ACS 2024
- Valor mediano de vivienda por condado de Estados Unidos: ACS 2024
- Población rural por país en 2025: comparación de 217 economías
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.