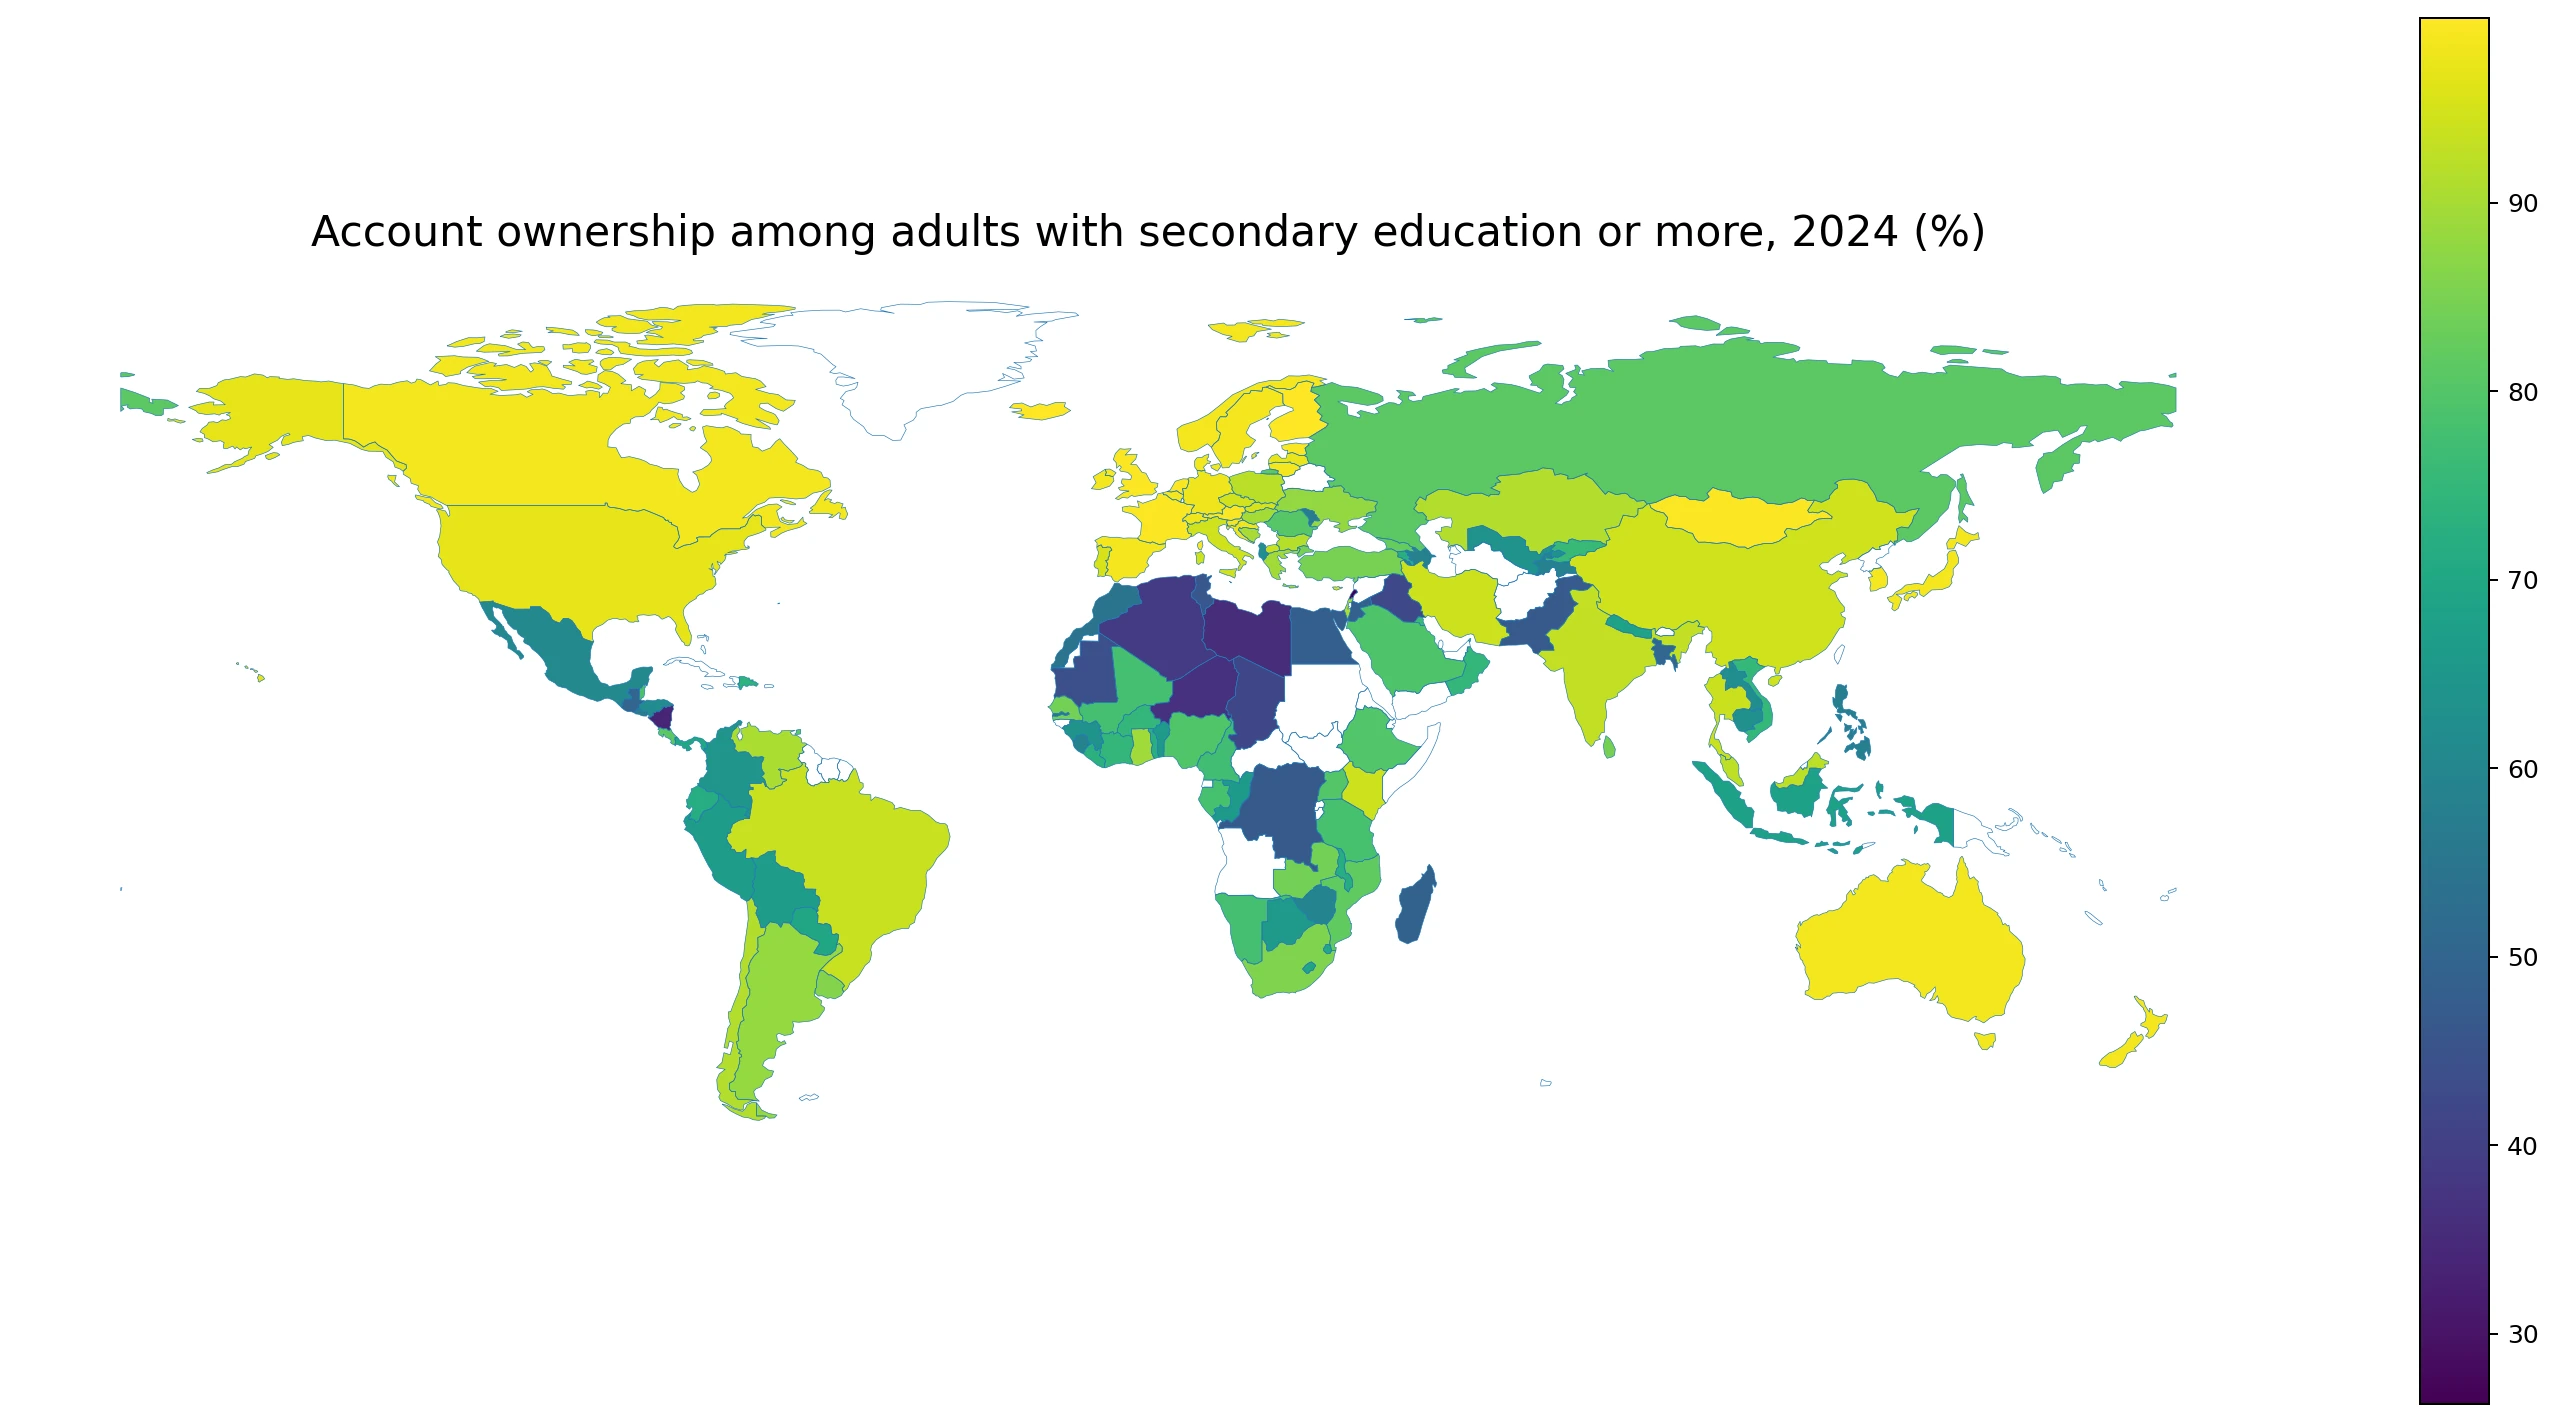
El acceso a cuentas financieras entre adultos con educación secundaria o superior muestra una amplia brecha internacional incluso dentro de un grupo relativamente más educado. El indicador de 2024 procede de Global Findex del Banco Mundial y considera a personas de 15 años o más que declaran tener una cuenta, individual o conjunta, en un banco u otra institución financiera, o que utilizaron personalmente un servicio de dinero móvil durante los 12 meses anteriores. La comparación se centra exclusivamente en el subgrupo con educación secundaria o más.
Hay observaciones para 139 economías y 78 aparecen sin un dato comparable en esta serie. La mediana es de 80,27% y la media de 77,77%. El primer cuartil se sitúa en 65,18% y el tercero en 94,36%. Finlandia presenta el valor máximo, 99,79%, mientras Líbano registra el mínimo observado, 26,28%. La distancia entre ambos extremos confirma que un mayor nivel educativo no elimina por sí solo las diferencias de inclusión financiera.
Este indicador no debe confundirse con la tasa de acceso financiero de toda la población adulta. El denominador es el grupo con educación secundaria o superior. Además, la definición combina cuentas en instituciones financieras y uso personal de dinero móvil. Por tanto, no es correcto interpretarlo únicamente como “porcentaje con cuenta bancaria tradicional”.
Índice
La mediana supera el 80%, pero el acceso sigue siendo desigual
De las 139 economías observadas, 16 se encuentran por debajo del 50%, 30 entre 50% y menos de 70%, 34 entre 70% y menos de 85%, 27 entre 85% y menos de 95%, y 32 alcanzan 95% o más. La mitad central de las observaciones se ubica aproximadamente entre 65,18% y 94,36%. Esto significa que muchos países tienen niveles elevados, pero también existe un grupo amplio donde el acceso dentro del subgrupo educativo permanece bastante por debajo de la saturación.
| Porcentaje observado | Economías |
|---|---|
| Menos de 50% | 16 |
| 50% a menos de 70% | 30 |
| 70% a menos de 85% | 34 |
| 85% a menos de 95% | 27 |
| 95% o más | 32 |
La educación puede estar asociada con mayor alfabetización financiera, acceso digital, empleo formal e ingresos, pero estas características no son iguales entre países. Infraestructura bancaria, cobertura de internet, requisitos de identificación, costes, confianza en las instituciones y funcionamiento del mercado laboral también pueden influir. El indicador permite localizar diferencias, pero no identifica una causa única para ellas.
La inclusión de dinero móvil es especialmente relevante. Una persona puede cumplir la definición sin utilizar una sucursal bancaria convencional si usa personalmente un servicio de dinero móvil. En economías donde estas plataformas están extendidas, el acceso financiero puede crecer por una vía distinta a la banca tradicional. Por eso la etiqueta “cuenta o dinero móvil” es más precisa que “cuenta bancaria”.
Los valores más altos están cerca del acceso universal
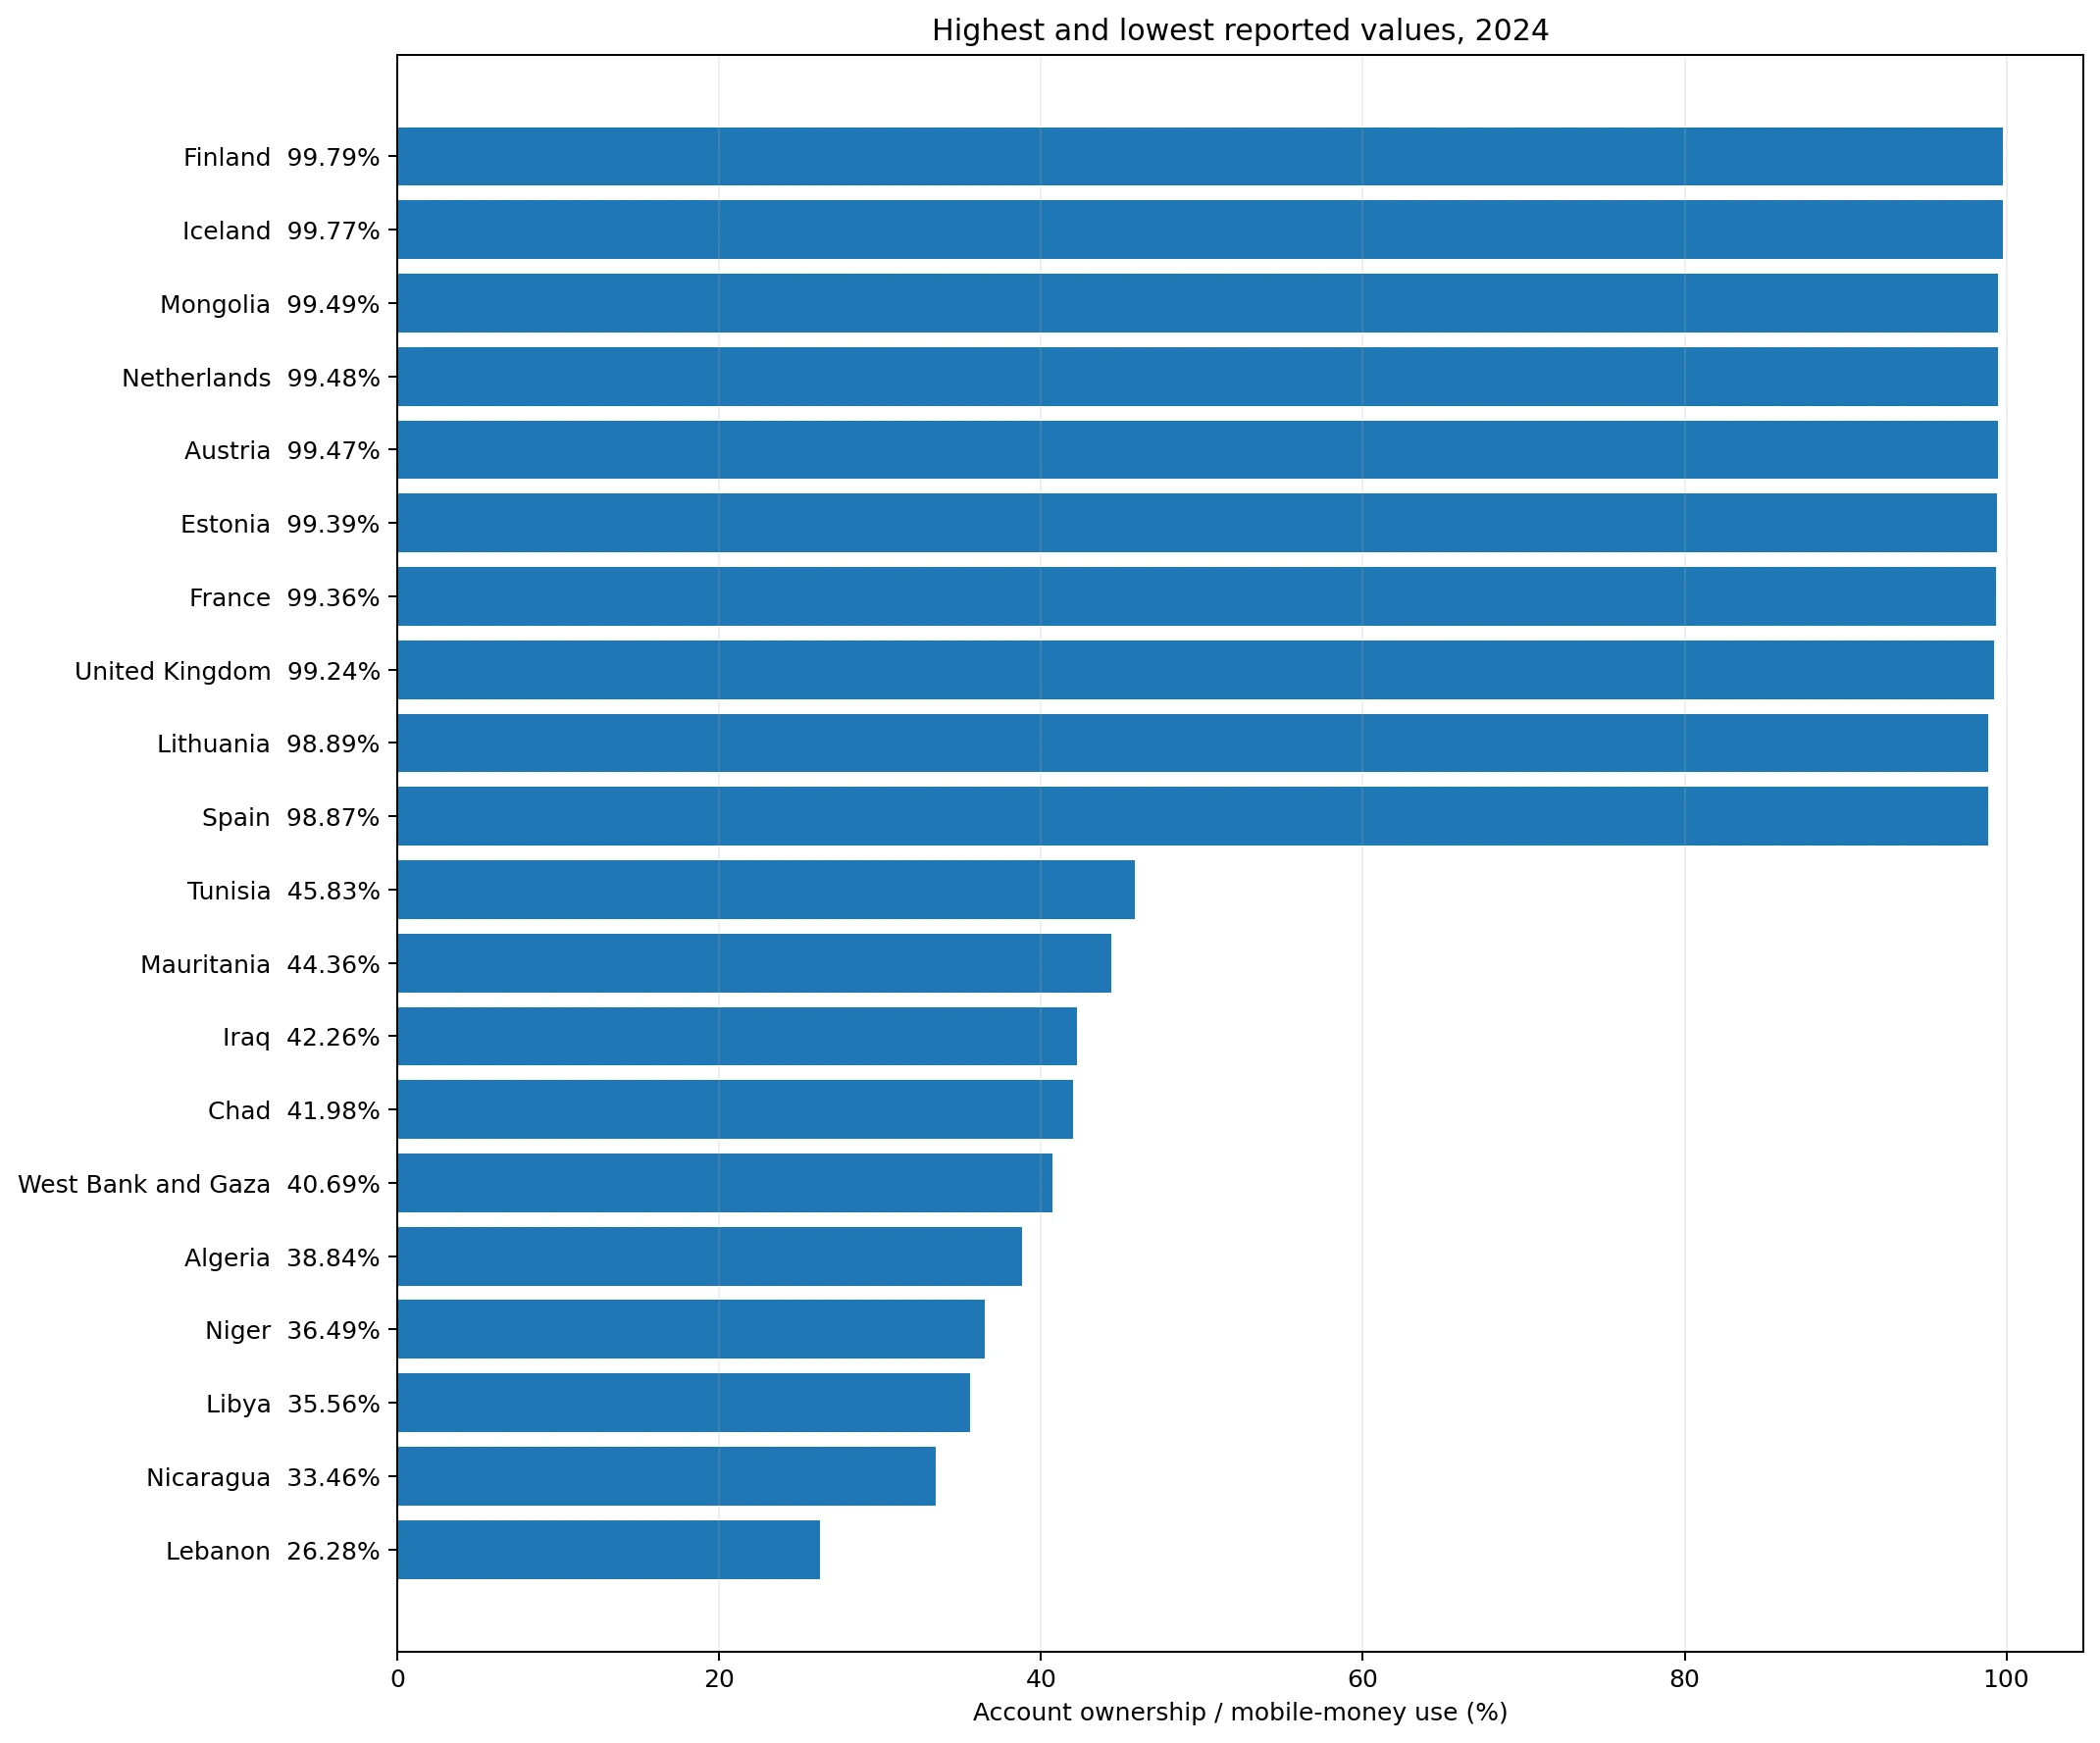
Finlandia alcanza 99,79%, Islandia 99,77%, Mongolia 99,49%, Países Bajos 99,48%, Austria 99,47%, Estonia 99,39%, Francia 99,36% y Reino Unido 99,24%. Lituania y España también superan 98,8%. En este extremo, casi todas las personas encuestadas dentro del subgrupo educativo declaran acceso mediante una institución financiera o dinero móvil.
| Economías con mayor valor | Porcentaje |
|---|---|
| Finlandia | 99,79% |
| Islandia | 99,77% |
| Mongolia | 99,49% |
| Países Bajos | 99,48% |
| Austria | 99,47% |
| Estonia | 99,39% |
| Francia | 99,36% |
| Reino Unido | 99,24% |
| Lituania | 98,89% |
| España | 98,87% |
Las diferencias de unas pocas décimas dentro del rango de 99% no deberían exagerarse. Cuando una medida se acerca a 100%, una clasificación ordinal aporta menos información práctica porque varias economías ya están muy cerca del acceso universal dentro de este grupo. Para distinguir mejor entre ellas serían necesarias otras variables, como frecuencia de uso, ahorro, crédito, pagos digitales, depósitos o actividad de las cuentas.
Los valores bajos muestran que la educación no garantiza el acceso
Líbano presenta el menor valor observado, 26,28%. Le siguen Nicaragua con 33,46%, Libia con 35,56%, Níger con 36,49%, Argelia con 38,84%, Cisjordania y Gaza con 40,69%, Chad con 41,98% e Irak con 42,26%. Mauritania alcanza 44,36% y Túnez 45,83%. Estas cifras muestran que incluso dentro de la población con educación secundaria o superior puede persistir una exclusión financiera considerable.
| Economías con menor valor | Porcentaje |
|---|---|
| Líbano | 26,28% |
| Nicaragua | 33,46% |
| Libia | 35,56% |
| Níger | 36,49% |
| Argelia | 38,84% |
| Cisjordania y Gaza | 40,69% |
| Chad | 41,98% |
| Irak | 42,26% |
| Mauritania | 44,36% |
| Túnez | 45,83% |
Un valor bajo no demuestra que la educación carezca de relación con la inclusión financiera. La comparación es transversal y muchos factores varían simultáneamente entre economías. La infraestructura financiera, la disponibilidad de servicios digitales, el empleo formal, los ingresos, la documentación y la regulación pueden alterar el resultado. Para estimar el efecto propio de la educación sería necesario un análisis mucho más controlado.
El subgrupo educativo no equivale a toda la población adulta
La etiqueta del indicador incluye a personas de 15 años o más, pero restringe la observación a quienes tienen educación secundaria o superior. Por tanto, un valor de 80% no significa que 80% de todos los adultos del país tenga simultáneamente educación secundaria y una cuenta. Significa que, dentro de ese subgrupo educativo, alrededor de ocho de cada diez declaran una cuenta en una institución financiera o uso personal de dinero móvil.
El tamaño del subgrupo puede variar de forma sustancial entre economías. En un país puede representar a la mayor parte de la población adulta, mientras en otro puede abarcar a una proporción mucho menor. Dos economías con el mismo 80% pueden, por ello, tener números absolutos de usuarios completamente distintos. El porcentaje describe una composición dentro del grupo, no el tamaño del mercado financiero.
La comparación mejora cuando se combina con otros niveles educativos
Uno de los usos más informativos consiste en contrastar esta serie con el indicador equivalente para personas con educación primaria o menos. Si la diferencia es grande, el acceso financiero estaría distribuido de forma muy distinta según el nivel educativo; si es pequeña, la inclusión podría ser más homogénea entre grupos. La comparación debe utilizar el mismo año y la misma definición.
La educación también puede estar relacionada con otras características que facilitan el acceso, como empleo estable, residencia urbana, habilidades digitales o mayores ingresos. Debido a estas relaciones, una brecha educativa no debe interpretarse automáticamente como un efecto causal directo de la escolarización. Los datos permiten describir desigualdades, pero no aislar su mecanismo.
Para políticas públicas, el desglose educativo puede revelar si una tasa nacional elevada oculta exclusión entre personas con menos escolarización. También puede combinarse con sexo, edad e ingresos para localizar otros grupos con menor acceso. Una sola cifra agregada rara vez muestra todas las dimensiones de la inclusión financiera.
Un porcentaje de acceso no es el número de cuentas ni de usuarios
La medida se basa en personas, no en el número de cuentas. Un encuestado con varias cuentas sigue siendo una sola persona con acceso. Del mismo modo, una economía grande con una tasa de 70% puede contener muchos más usuarios que una economía pequeña con 95%. Para calcular el número de personas sería necesario conocer el tamaño de la población adulta con educación secundaria o superior.
Las estadísticas administrativas de depósitos, cuentas, billeteras móviles o transacciones responden preguntas diferentes. Global Findex es una encuesta orientada al acceso y uso declarado por personas. Combinar ambos tipos de fuentes puede ampliar el análisis, pero no deben sustituirse sin tener en cuenta sus distintas unidades de medida.
La comparación de 2024 es una fotografía, no una tendencia
Todas las observaciones disponibles utilizadas aquí corresponden a 2024. Un valor alto no significa necesariamente que el acceso haya crecido recientemente, y uno bajo tampoco demuestra una caída. Para analizar dirección y velocidad del cambio es necesario comparar el mismo indicador entre distintas rondas de Global Findex.
La inclusión financiera puede modificarse con rapidez cuando se expanden los pagos digitales, los programas públicos transfieren dinero a cuentas, mejora la identificación de los usuarios o aumenta el uso de teléfonos inteligentes. El mapa de 2024 muestra diferencias contemporáneas entre economías; una serie histórica es la herramienta adecuada para explicar evolución.
Las 78 economías sin dato no tienen un valor de cero
La tabla de países y economías contiene 217 filas, pero solo 139 disponen de una observación comparable en 2024. Las otras 78 están marcadas como ausentes en la fuente para esta serie. Esas ausencias se excluyen de la mediana, la clasificación y la distribución. No deben asignarse a la categoría más baja ni interpretarse como países sin cuentas o dinero móvil.
Esta distinción es especialmente importante al leer el mapa. Un territorio sin color por falta de dato no es equivalente a otro con un porcentaje observado de 30% o 40%. “Sin observación comparable” y “valor bajo medido” son estados estadísticos diferentes. Mantenerlos separados evita conclusiones erróneas sobre inclusión financiera.
Qué muestra mejor esta comparación
La lectura principal es que el acceso financiero dentro del grupo con educación secundaria o superior está muy extendido en muchas economías, pero lejos de ser universal en todas. La mediana supera 80%, 32 economías alcanzan 95% o más y 16 permanecen por debajo de 50%. El rango entre 26,28% y 99,79% es demasiado amplio para suponer que la educación por sí sola iguala las condiciones de acceso.
La interpretación correcta mantiene tres reglas: el denominador es un subgrupo educativo, la definición combina instituciones financieras y dinero móvil, y los valores ausentes no son cero. A partir de ahí, la comparación puede servir como punto de partida para estudiar brechas por educación y relacionarlas con otras dimensiones de inclusión financiera sin convertir una asociación descriptiva en una explicación causal.
Preguntas frecuentes
¿Qué mide este indicador de acceso financiero?
Mide la proporción de personas de 15 años o más con educación secundaria o superior que declaran una cuenta en una institución financiera o uso personal de dinero móvil.
¿El indicador se refiere solo a cuentas bancarias tradicionales?
No. La definición también incluye el uso personal de servicios de dinero móvil durante los 12 meses anteriores.
¿Cuál es la mediana entre las economías observadas en 2024?
La mediana es aproximadamente 80,27% entre las 139 economías con una observación disponible.
¿Las 78 economías sin observación tienen un valor de cero?
No. La ausencia significa que no hay un dato comparable disponible en esta serie de 2024; no implica ausencia de cuentas o dinero móvil.
Artículos relacionados
- Desempleo con educación básica en 2023: comparación de 105 economías
- Participación laboral con educación intermedia: comparación por país
- Desempleo entre personas con educación avanzada: comparación de 188 economías
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.