La capitalización bursátil de las empresas nacionales cotizadas permite comparar el tamaño del mercado de acciones con la economía. El indicador CM.MKT.LCAP.GD.ZS del Banco Mundial expresa el valor de mercado de las compañías nacionales listadas como porcentaje del PIB. El conjunto de últimas observaciones contiene 103 países y áreas, pero solo 66 están realmente fechados en 2025.
En esas 66 observaciones de 2025, la mediana es 41,3% y la media simple sin ponderar 86,3%. La diferencia es enorme porque la distribución tiene una cola superior excepcional, encabezada por Hong Kong SAR con 1.425,0%. La mitad central se sitúa aproximadamente entre 24,3% y 76,8% del PIB.

Índice
Por qué la capitalización bursátil puede superar 100% del PIB
La capitalización de mercado es un valor de stock medido en un momento concreto: el precio de las acciones multiplicado por las acciones en circulación de las compañías cotizadas. El PIB, en cambio, es un flujo de producción generado durante un año. No existe una regla contable que obligue a que el primero sea menor que el segundo.
Por eso una ratio de 150% no significa que el mercado haya producido 1,5 veces el PIB ni que la economía esté “sobrevalorada” por definición. Significa que el valor agregado de las empresas nacionales cotizadas al cierre del periodo equivale aproximadamente a una vez y media la producción anual medida por el PIB.
La mediana de 2025 es 41,3%, pero la distribución es extremadamente amplia
Catorce de las 66 observaciones de 2025 están en 100% del PIB o más y cinco alcanzan 200% o más. En el extremo inferior, 17 países se sitúan por debajo de 25%. La distribución completa incluye cuatro observaciones por debajo de 10%, 13 entre 10% y menos de 25%, 19 entre 25% y menos de 50%, 16 entre 50% y menos de 100%, nueve entre 100% y menos de 200%, tres entre 200% y menos de 300% y dos en 300% o más.
La media de 86,3% no es una ratio mundial ponderada. Una pequeña economía y Estados Unidos cuentan una vez cada una. Por ello no debería describirse como “la capitalización bursátil del mundo respecto del PIB mundial”.
Hong Kong SAR está en 1.425%, seguido por Sudáfrica e India
| País o área | Capitalización bursátil / PIB, 2025 |
|---|---|
| Hong Kong SAR, China | 1.425,0% |
| Sudáfrica | 327,2% |
| India | 266,9% |
| Suiza | 240,9% |
| Estados Unidos | 224,0% |
| Canadá | 199,2% |
| Arabia Saudita | 184,7% |
| Japón | 171,6% |
| República de Corea | 147,2% |
| Singapur | 136,5% |
| Chile | 136,2% |
| Australia | 113,9% |
| Kuwait | 109,5% |
| Malasia | 103,2% |
| Tailandia | 88,8% |
Hong Kong SAR se separa de forma extraordinaria del resto. Su valor es varias veces superior al de Sudáfrica, la segunda observación más alta. Una gráfica lineal convencional comprimiría a la mayoría de países; por eso las visualizaciones pueden ajustar la escala sin modificar los números originales.
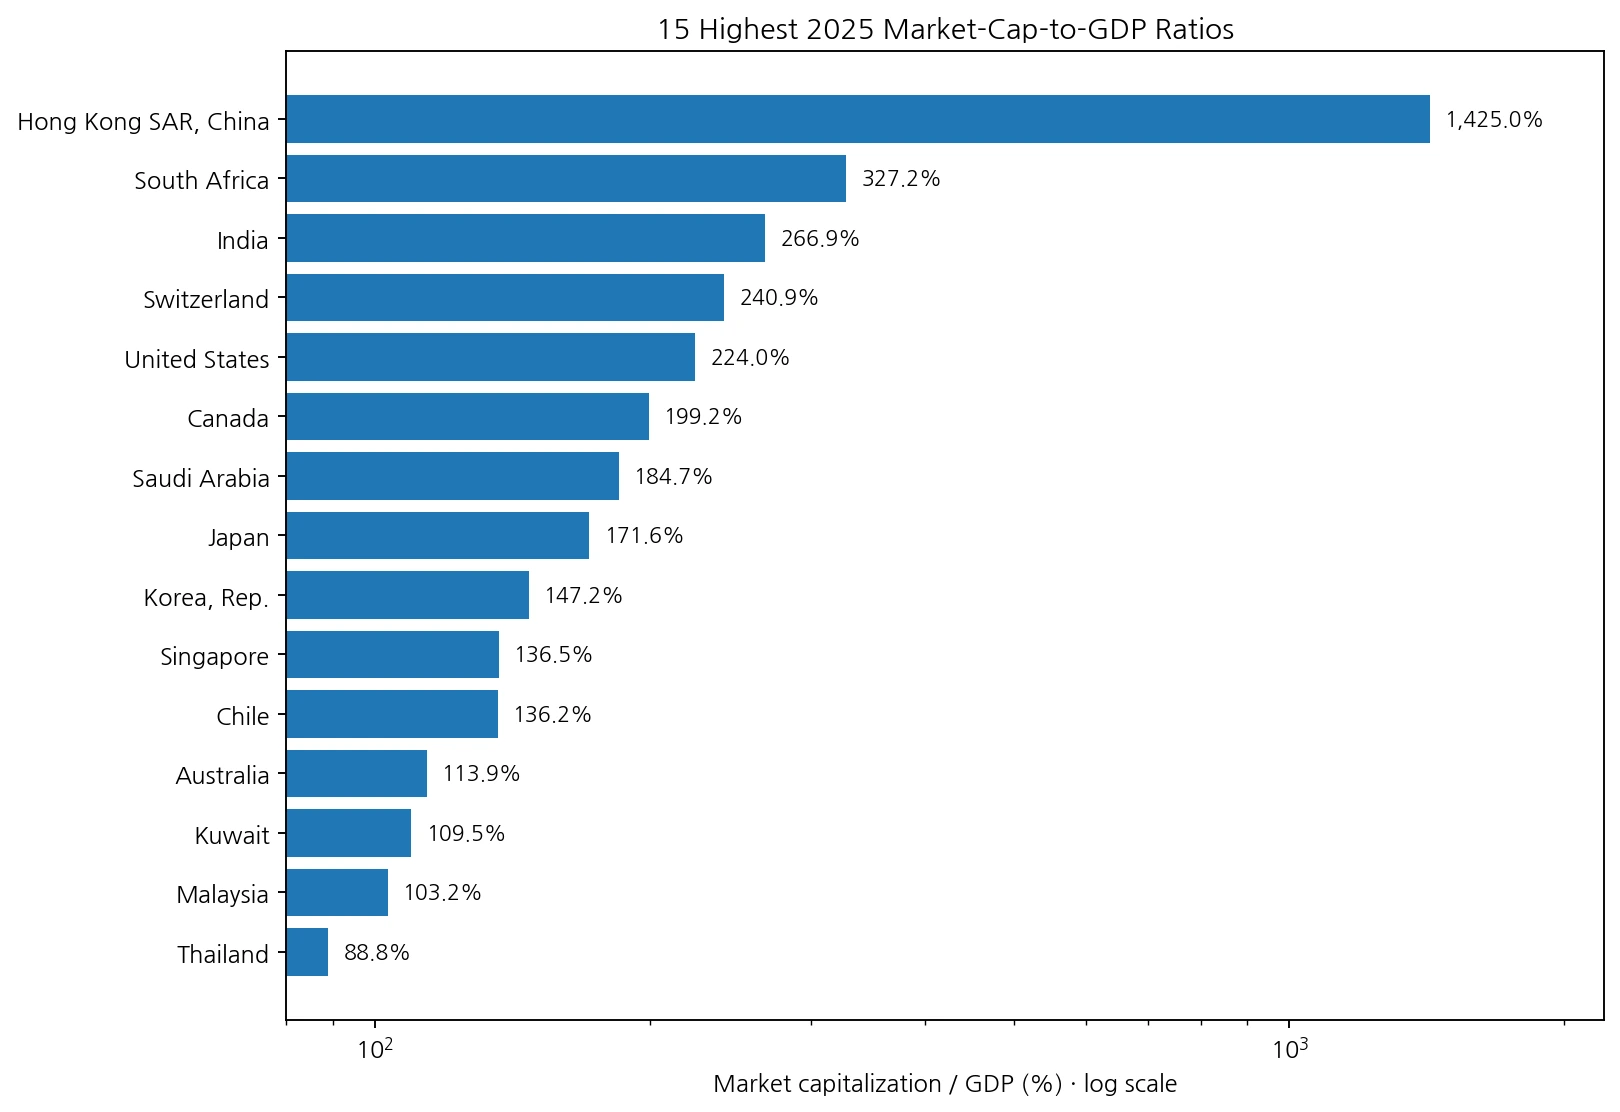
Corea registra 147,2%, Estados Unidos 224,0%, Japón 171,6% y China 79,5%
Entre economías seleccionadas, India registra 266,9%, Estados Unidos 224,0%, Canadá 199,2%, Japón 171,6%, Corea 147,2%, Australia 113,9%, China 79,5%, Indonesia 65,7%, Alemania 57,4%, Brasil 38,2% y México 30,6%.
Estas cifras describen el tamaño del mercado de acciones cotizadas respecto de la economía, no la calidad económica de un país. El mercado puede ser grande porque muchas empresas se financian públicamente, porque las valoraciones son altas o porque el PIB es relativamente menor respecto del valor de las compañías listadas.
Azerbaiyán, Bangladés, Bielorrusia y Bulgaria están en la parte baja
| País o área | Capitalización bursátil / PIB, 2025 |
|---|---|
| Azerbaiyán | 2,1% |
| Bangladés | 5,7% |
| Bielorrusia | 5,9% |
| Bulgaria | 8,5% |
| Tanzania | 10,8% |
| Chequia | 14,2% |
| Ghana | 14,4% |
| Uzbekistán | 16,1% |
| Rumanía | 16,5% |
| Kenia | 16,8% |
| Egipto | 17,2% |
| Pakistán | 17,3% |
Una ratio baja no equivale automáticamente a un sistema financiero débil. Las empresas pueden depender más del crédito bancario, de propiedad privada no cotizada, de empresas estatales o de otras fuentes de capital. Un mercado bursátil pequeño respecto del PIB solo describe una de las vías de financiación empresarial.
Capitalización y negociación bursátil miden cosas distintas
La capitalización mide cuánto valen las acciones cotizadas. El valor negociado mide cuánto volumen cambia de manos durante un periodo. Un mercado puede ser enorme en capitalización pero tener una rotación relativamente baja, o ser más pequeño y presentar una negociación muy activa.
Por eso la ratio capitalización/PIB no es una medida de liquidez. Para estudiar actividad de negociación deben utilizarse indicadores de valor negociado respecto del PIB o de rotación respecto de la capitalización. Tamaño y liquidez son dimensiones relacionadas, pero responden a preguntas diferentes.
Solo 66 de las 103 últimas observaciones son realmente de 2025
Cinco observaciones son de 2024, ocho pertenecen a 2020–2023 y 24 tienen como último año 2019 o anterior. Bélgica conserva 2018, Países Bajos 2017, Suecia 2003 y Reino Unido 2022 en este archivo. Son valores históricos válidos, pero no describen el tamaño del mercado en 2025.
Una zona gris en el mapa de 2025 no significa capitalización cero. Puede significar simplemente que el país no tiene una observación de 2025 dentro de esta serie. Esta distinción evita convertir falta de actualidad en un valor económico inexistente.
La ratio puede cambiar porque se mueva el valor de mercado, el PIB o ambos
Si las cotizaciones suben con fuerza mientras el PIB cambia poco, la ratio puede aumentar rápidamente. Si el PIB nominal crece mientras la capitalización permanece estable, la ratio puede caer. Una variación anual no debe atribuirse automáticamente a una sola causa.
La comparabilidad internacional también puede verse afectada por diferencias de reporte y contabilidad. El Banco Mundial identifica a la World Federation of Exchanges como fuente de los datos de mercados cotizados. La ratio es más útil para detectar diferencias estructurales grandes que para interpretar pequeñas brechas decimales como posiciones precisas.
Un mercado bursátil grande no implica automáticamente mayor crecimiento del PIB
Los mercados públicos pueden facilitar acceso a capital y valoración transparente de empresas, pero una ratio alta no predice crecimiento real, ingreso de los hogares ni productividad. Los precios de las acciones responden también a expectativas, tasas de interés, percepción de riesgo y beneficios empresariales.
Del mismo modo, una ratio baja no demuestra falta de potencial económico. Muchas empresas pueden seguir siendo privadas o financiarse de otras formas. La lectura más precisa es sencilla: cuánto vale el mercado nacional de acciones cotizadas en relación con el tamaño de la economía.
Fuente y método
La fuente es World Development Indicators, serie CM.MKT.LCAP.GD.ZS — Market capitalization of listed domestic companies (% of GDP). El Banco Mundial define la capitalización como precio de la acción multiplicado por acciones en circulación para las empresas nacionales cotizadas y excluye determinados vehículos colectivos y entidades cuyo propósito exclusivo es mantener acciones de otras compañías listadas.
Las estadísticas y tablas principales utilizan las 66 observaciones fechadas en 2025. Los agregados regionales y de ingreso se excluyen. Los valores antiguos no se trasladan artificialmente a 2025 y las áreas sin dato no se tratan como cero.
Preguntas frecuentes
¿La capitalización bursátil puede superar 100% del PIB?
Sí. La capitalización es un valor de mercado medido en un momento y el PIB es producción generada durante un año, por lo que la ratio puede superar 100%.
¿Cuál es la ratio de Corea en 2025?
La observación de la República de Corea en este conjunto es aproximadamente 147,2% del PIB.
¿Una ratio alta significa que la bolsa es una mejor inversión?
No. El indicador mide tamaño del mercado cotizado respecto del PIB y no predice rentabilidad, precios futuros ni atractivo de inversión.
¿Por qué se usan solo 66 observaciones?
Porque son las filas realmente fechadas en 2025. Las 103 últimas observaciones abarcan 1996–2025.
Artículos relacionados
Estas lecturas de Green Blog amplían el contexto con otros indicadores internacionales ya publicados en español. Los enlaces proceden únicamente de la lista interna verificada para esta publicación.
- Actividad bursátil en 2024: ratio de rotación por país
- PIB nominal en dólares corrientes en 2024: 19 economías superaron US$1 billón
- El comercio de mercancías superó el 100% del PIB en 24 economías en 2025
Los mapas ofrecidos por Green Map son mapas editados y elaborados por nosotros, utilizando como referencia fuentes de datos geográficos abiertos como geoBoundaries, Natural Earth, OpenStreetMap y datos abiertos de gobiernos y organismos públicos.
Las imágenes de los mapas no redistribuyen los archivos de datos originales. Son materiales visuales editados y diseñados para su uso en educación, presentaciones, documentos, blogs y otras referencias gráficas. Este aviso informa sobre las principales fuentes de datos utilizadas como referencia en la elaboración de los mapas de Green Map.